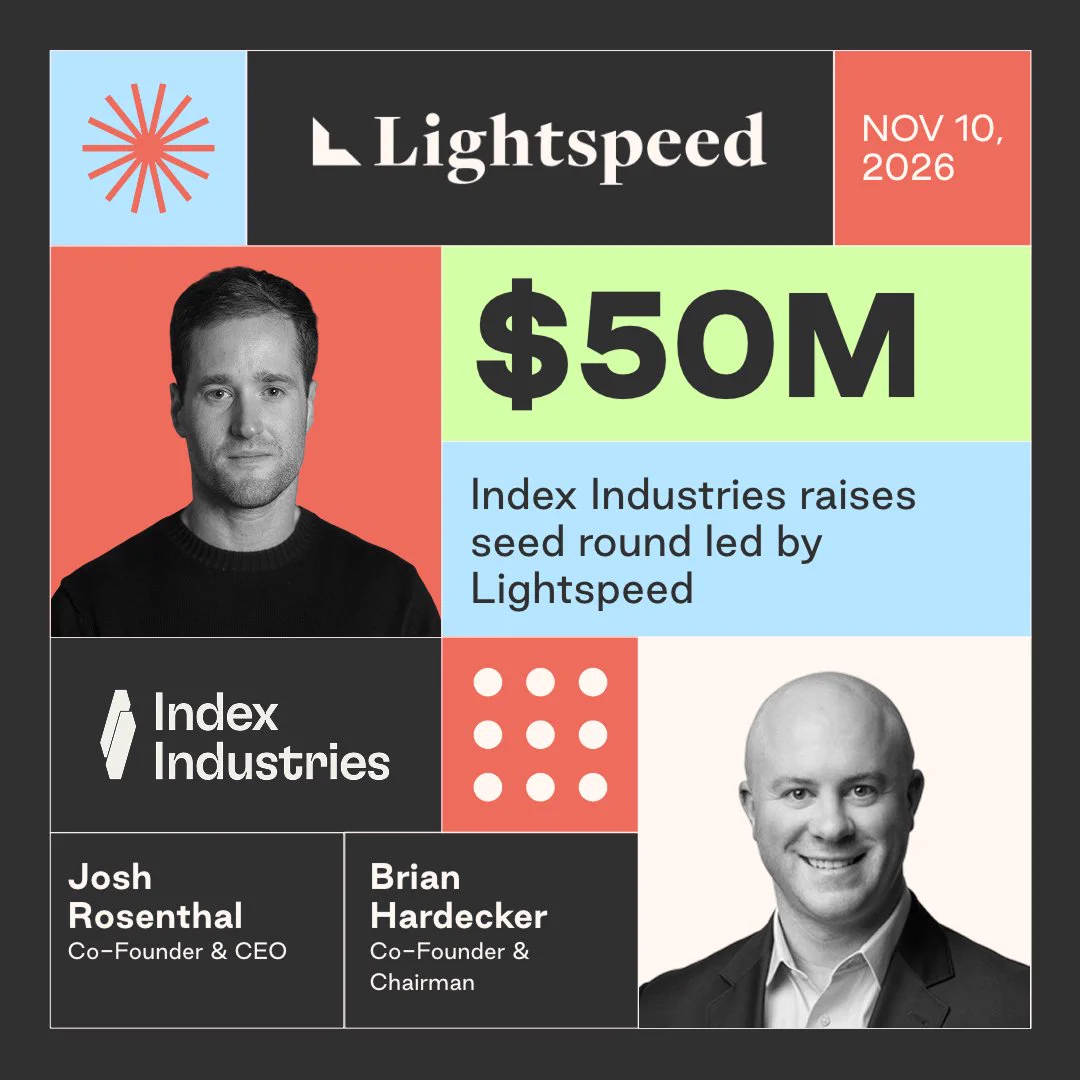
截至 2026 年 11 月 13 日的報導,初創公司 Index Industries 正嘗試將美國住宅價格變化轉化為可交易的鏈上資產。公司於 11 月 10 日宣布完成 5,000 萬美元種子輪融資,由 Lightspeed Venture Partners 領投,Polychain Capital、Galaxy Ventures、Wintermute Ventures 等機構參投。共同創辦人為 Polychain Capital 前總裁兼普通合夥人 Josh Rosenthal,以及住宅地產平台 Longmark 創辦人兼執行長 Brian Hardecker。
這項嘗試的核心,不是把個別房屋產權拆分成代幣,而是建立房價指數、代幣定價與儲備資產之間的連結。能否形成持續的交易需求,仍待產品運行驗證。
從房價統計到每日指數
美國聯準會 2026 年第二季金融帳戶數據顯示,居民自有住房資產價值為 49.8 兆美元,住房淨資產約 35.8 兆美元;Index Industries 則估計美國住宅房地產市場規模達 55 兆美元。這些數字的統計範圍與口徑不同,不能直接視為同一項測量結果。
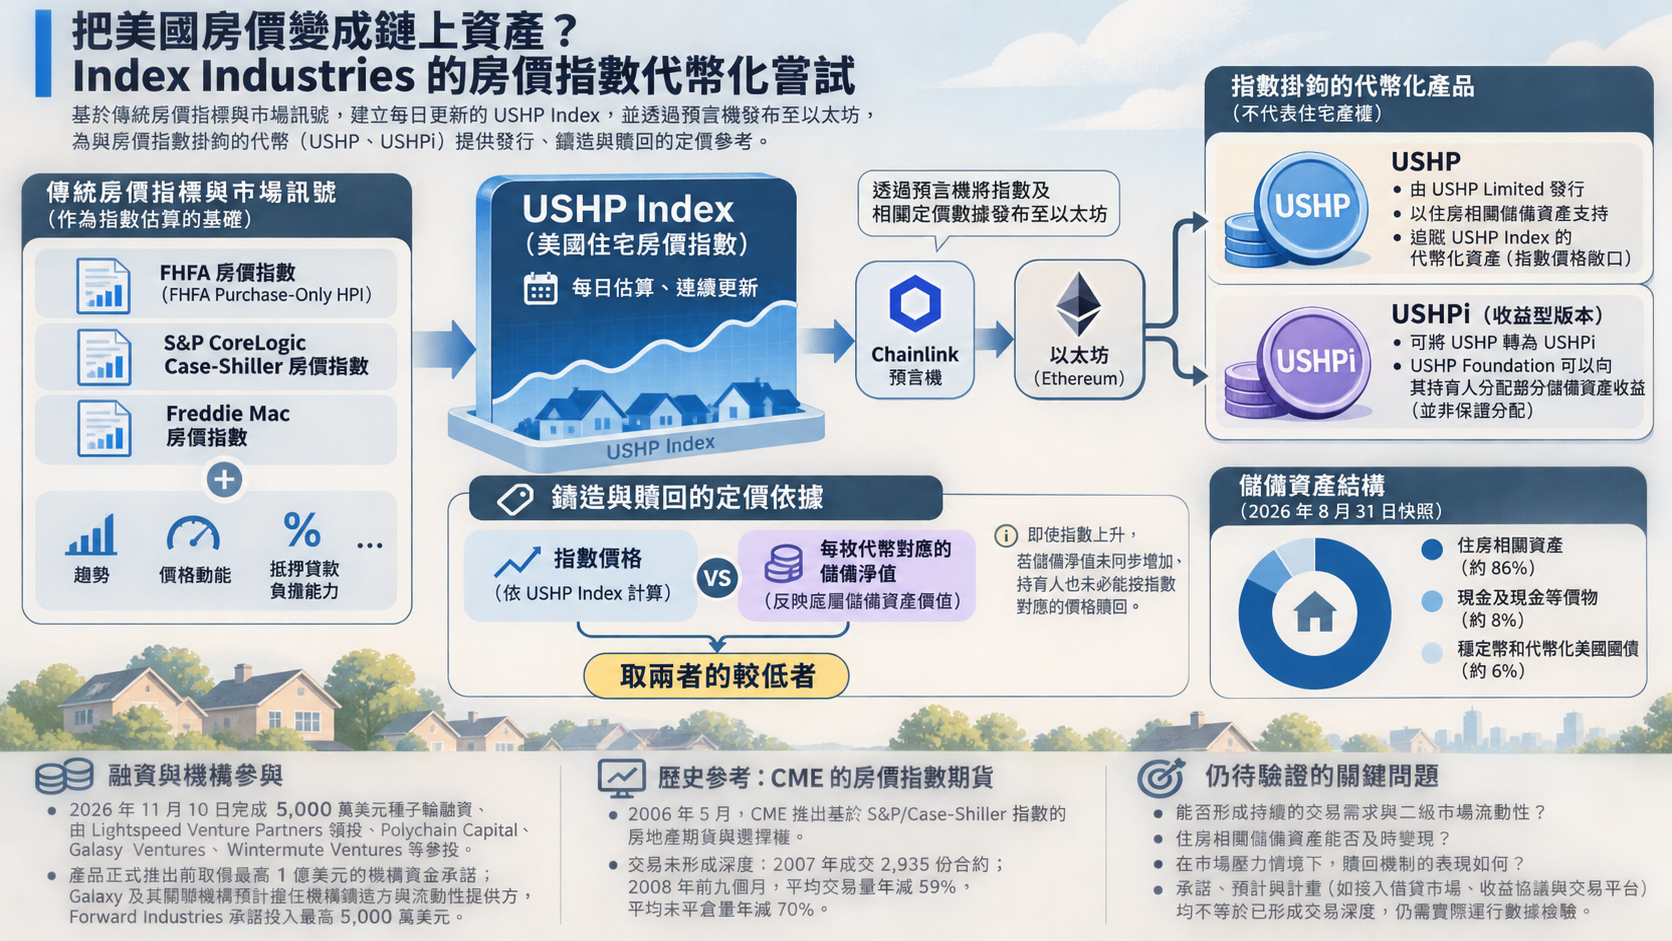
FHFA 房價指數與 S&P CoreLogic Case-Shiller 房價指數可用於觀察市場,但通常按月發布,也不是一般投資人能直接購買的指數產品。Index Industries 的 USHP Index 則以 FHFA Purchase-Only HPI、Freddie Mac House Price Index 等指標為基礎,透過統計模型處理發布時間差,並納入趨勢、價格動能與抵押貸款負擔能力等訊號,估算每日全國住宅價格曲線。
依原報導時點,USHP Index 自 2026 年 3 月起即時運行;更早的歷史資料屬回測與假設數據,不能與即時觀測混為一談。官方稱,指數方法已由抵押貸款與住房數據分析公司 Andrew Davidson & Co 獨立審查。指數及相關定價數據完成計算後,透過 Chainlink 預言機發布至以太坊,供後續產品的發行、鑄造與贖回參考。
持有 USHP,並不等於持有房屋
由 USHP Limited 發行的 USHP,設計為以住房相關儲備資產支持、追蹤 USHP Index 的代幣化資產;持有人取得的是與房價指數掛鉤的金融曝險,而非住宅產權。另一產品 USHPi 為收益型版本:持有人可將 USHP 轉為 USHPi,USHP Foundation 可以向 USHPi 持有人分配部分儲備資產收益,並非保證分配。
儲備與贖回規則比「追蹤房價」更直接影響退出價格。據 USHP 官網披露的 2026 年 8 月 31 日儲備快照,約 86% 為住房相關資產、8% 為現金及現金等價物、6% 為穩定幣和代幣化美國國債。USHP 以「指數價格」與「每枚代幣對應的儲備淨值」兩者較低者作為鑄造及贖回定價依據。因此,即使指數上升,若儲備淨值未同步增加,持有人也未必能按指數對應的價格贖回。儲備資產不等於現金;這項定價約束本身不能保證流動性。
代幣化能否突破房價產品的流動性難題?
房價指數金融化並非首次嘗試。芝加哥商業交易所(CME)於 2006 年 5 月推出以 S&P/Case-Shiller 指數為基礎的房地產期貨與選擇權,但交易未形成深度:2007 年其房地產期貨成交 2,935 份合約,同期 CME 全部期貨成交量為 22 億份;2008 年前九個月,該房地產期貨平均交易量年減 59%,平均未平倉量年減 70%。住宅交易頻率低、各地房價與個別房屋價格可能偏離指數,都是此類產品難以建立穩定交易的障礙。
USHP 與 CME 的現金結算期貨不同,設計上可持有、鑄造與贖回。原報導稱,產品正式推出前取得最高 1 億美元的機構資金承諾;Galaxy 及其關聯機構預計擔任機構鑄造方與流動性提供方,Forward Industries 承諾投入最高 5,000 萬美元。USHP 也計畫接入借貸市場、收益協議與交易平台。承諾、預計與計畫均不等於已形成交易深度;住房相關儲備能否及時變現、壓力情境下的贖回表現,以及二級市場是否有持續買賣需求,仍需實際運行數據檢驗。