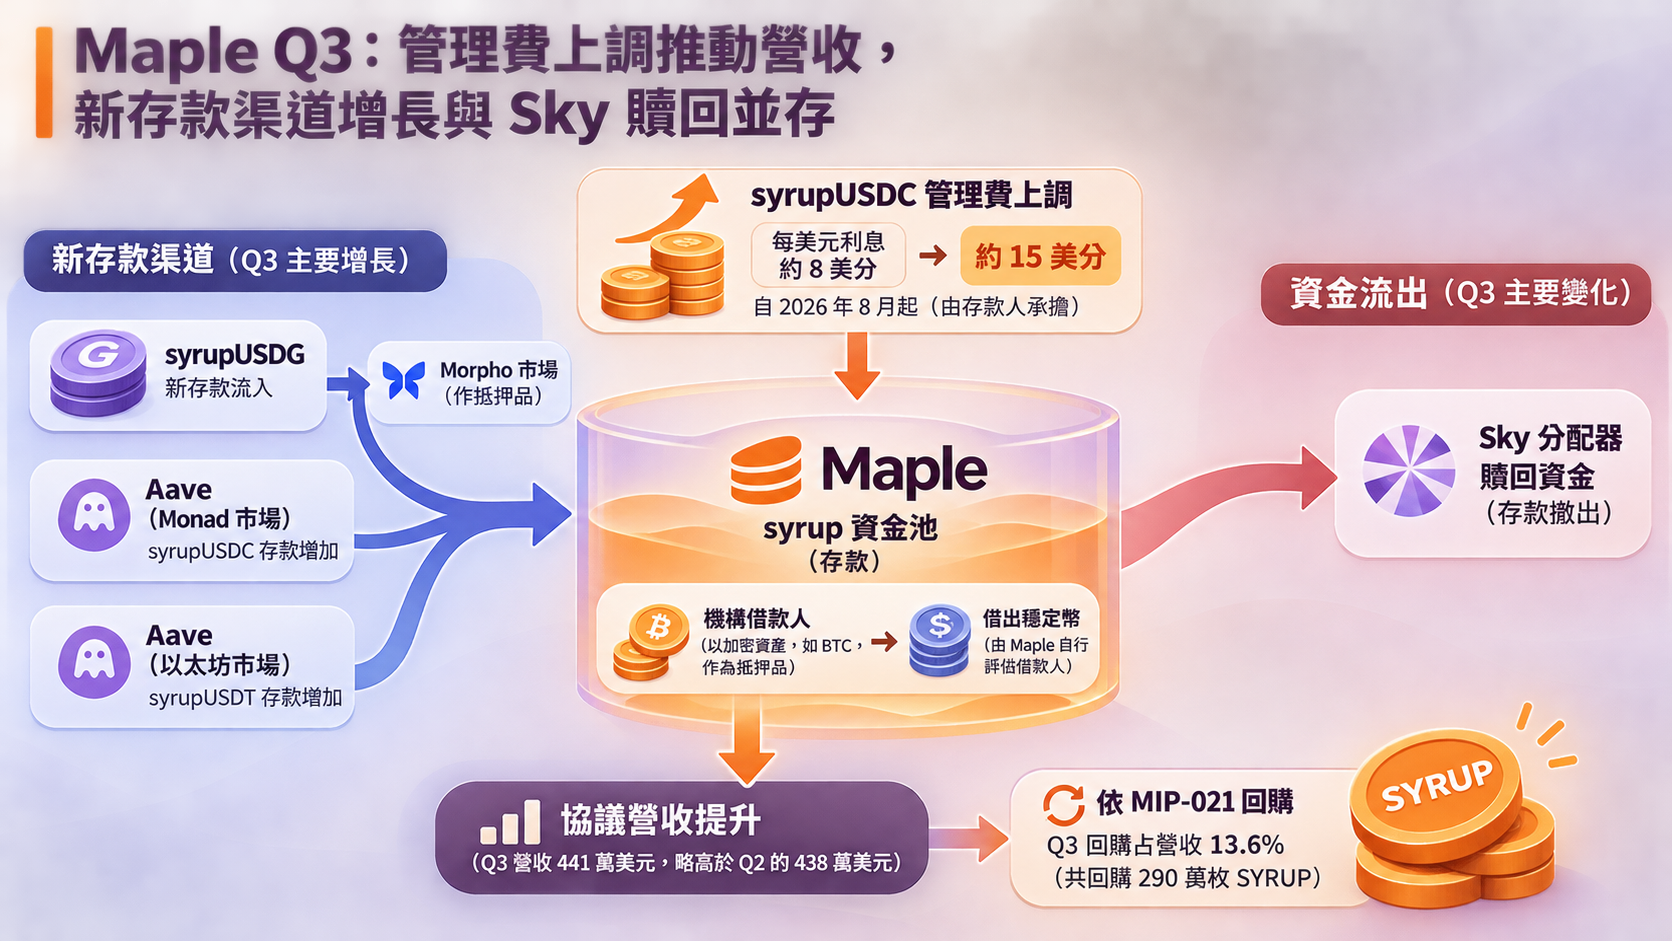
Maple 在 2026 年第三季錄得 441 萬美元協議營收,略高於第二季的 438 萬美元。根據截至 2026 年 11 月 13 日的原始報導,增長的關鍵並非存款擴大,而是 syrupUSDC 管理費上調,提高了每美元存款的創收能力。以下數據涵蓋第三季及報導時已知的後續變化,並非當前狀態。
管理費如何推動營收與回購
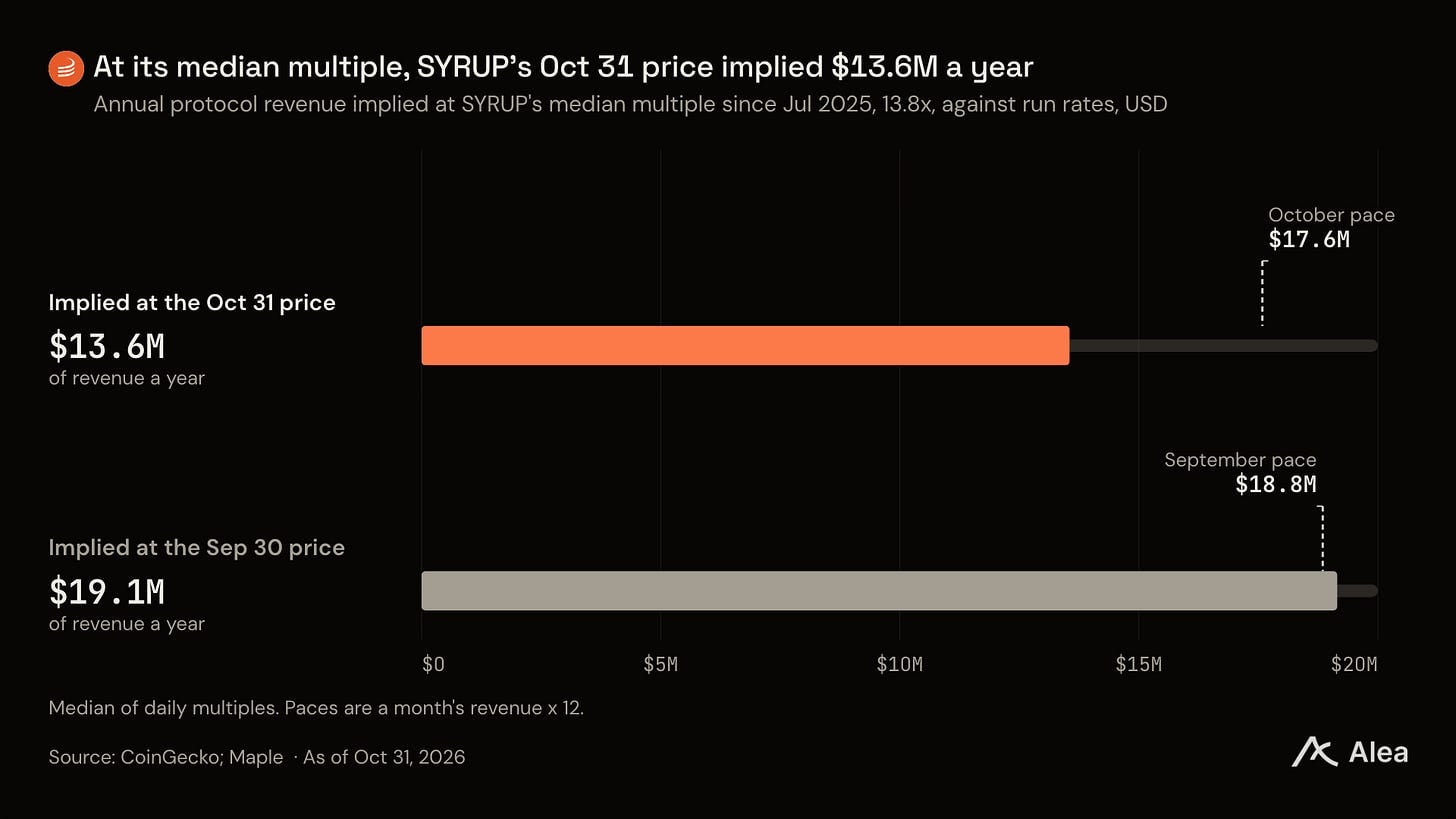
Maple 以加密資產、主要是 BTC,作為抵押品向機構出借穩定幣,並自行評估借款人。自 2026 年 8 月起,隨著貸款進入下一付息週期,syrupUSDC 管理費由每美元利息約抽取 8 美分,提高至 15 美分;增加的費用由存款人承擔。
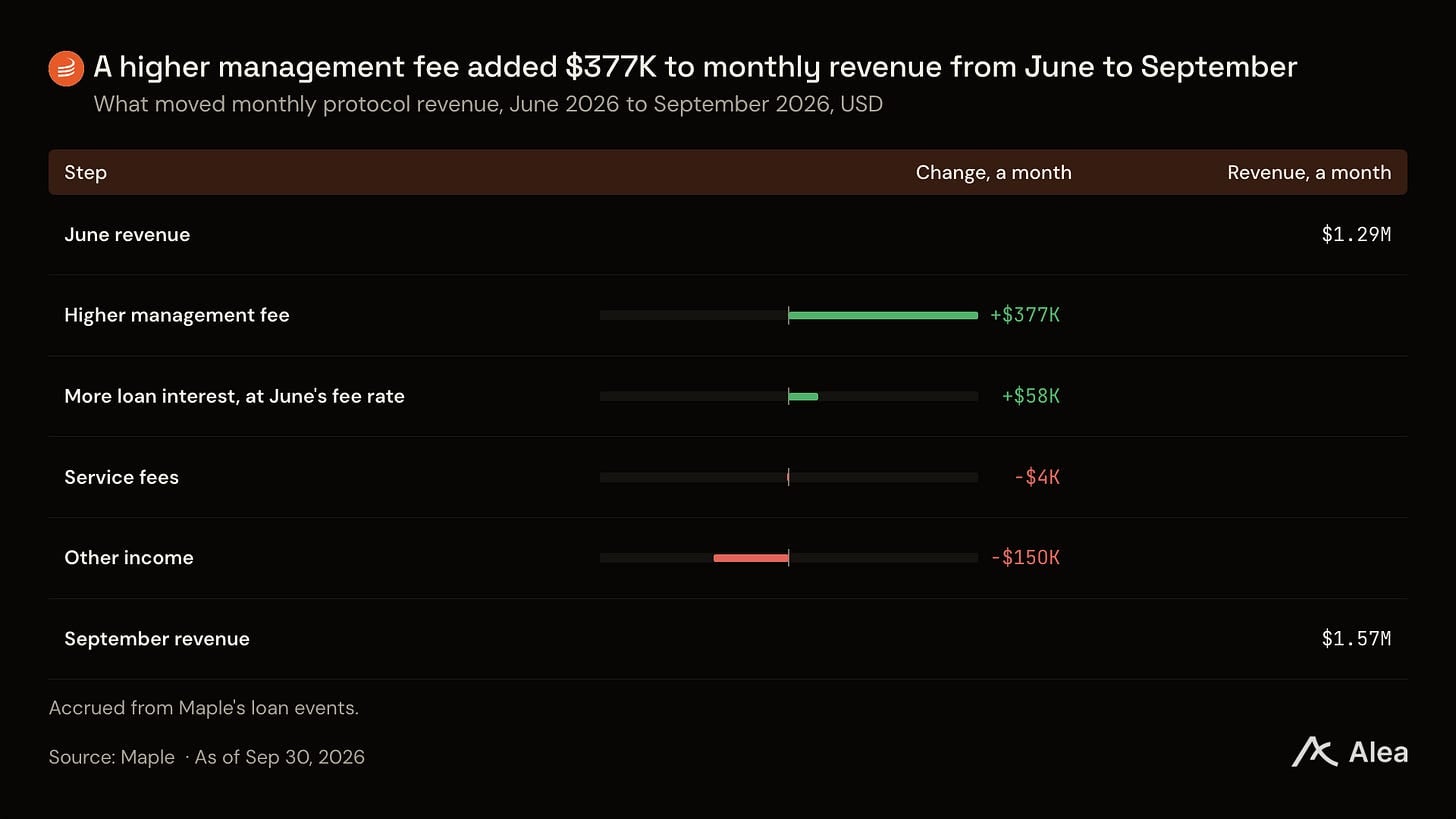
Maple 9 月營收達 157 萬美元,進入 7 月制定的 MIP-021 回購規則中檔區間。原文依據 Maple Transparency 與 Maple 貸款事件資料估算:若沿用 6 月費率,9 月營收約為 119 萬美元,低於 150 萬美元的中檔門檻。從 6 月至 9 月的營收變化看,費率上調貢獻約 37.7 萬美元,貸款利息增加貢獻約 5.8 萬美元。
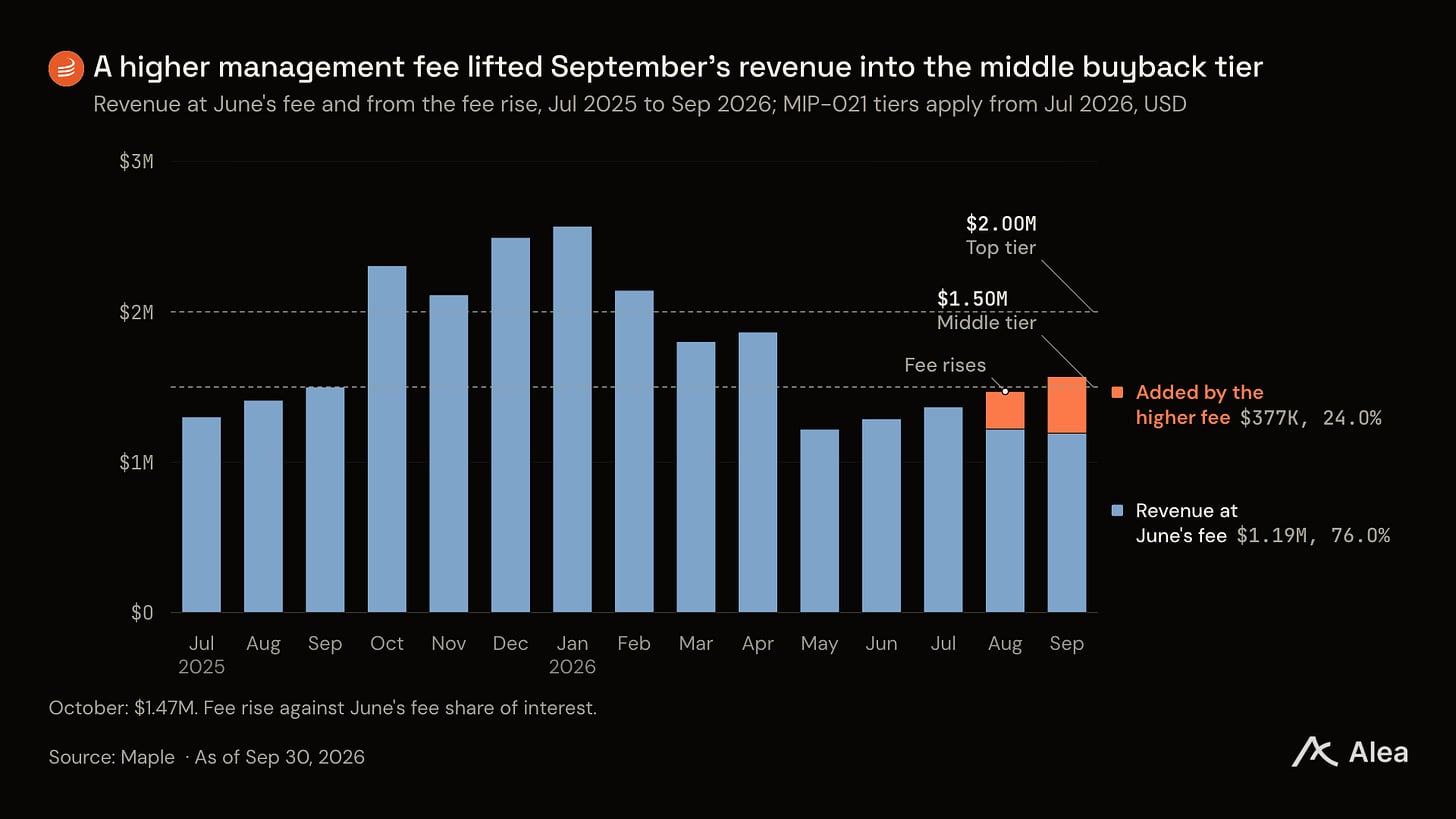
第三季借款人貸款費用占 Maple 營收的 82%,高於 2026 年第一季的 33%。依 MIP-021,第三季用於回購的資金占營收 13.6%,共為 Syrup 戰略基金回購 290 萬枚 SYRUP;相較之下,2026 年上半年該比例為 3.4%,2025 年第三季為 25%。10 月營收回落至約 147 萬美元,原文稱距中檔門檻約差 3.5 萬美元,當月回購比例因此降至 10%,約為 14.7 萬美元。
新存款渠道與資金撤出並存
第三季有三處值得觀察的存款增長。7 月 1 日上線的 syrupUSDG,首季吸收 1.76 億美元存款,其中相當一部分被用作支援 Robinhood Earn 的 Morpho 市場抵押品。Aave 的 Monad 市場吸收了 1.4 億美元 syrupUSDC;以太坊上的 Aave 市場則新增 1.06 億美元 syrupUSDT。
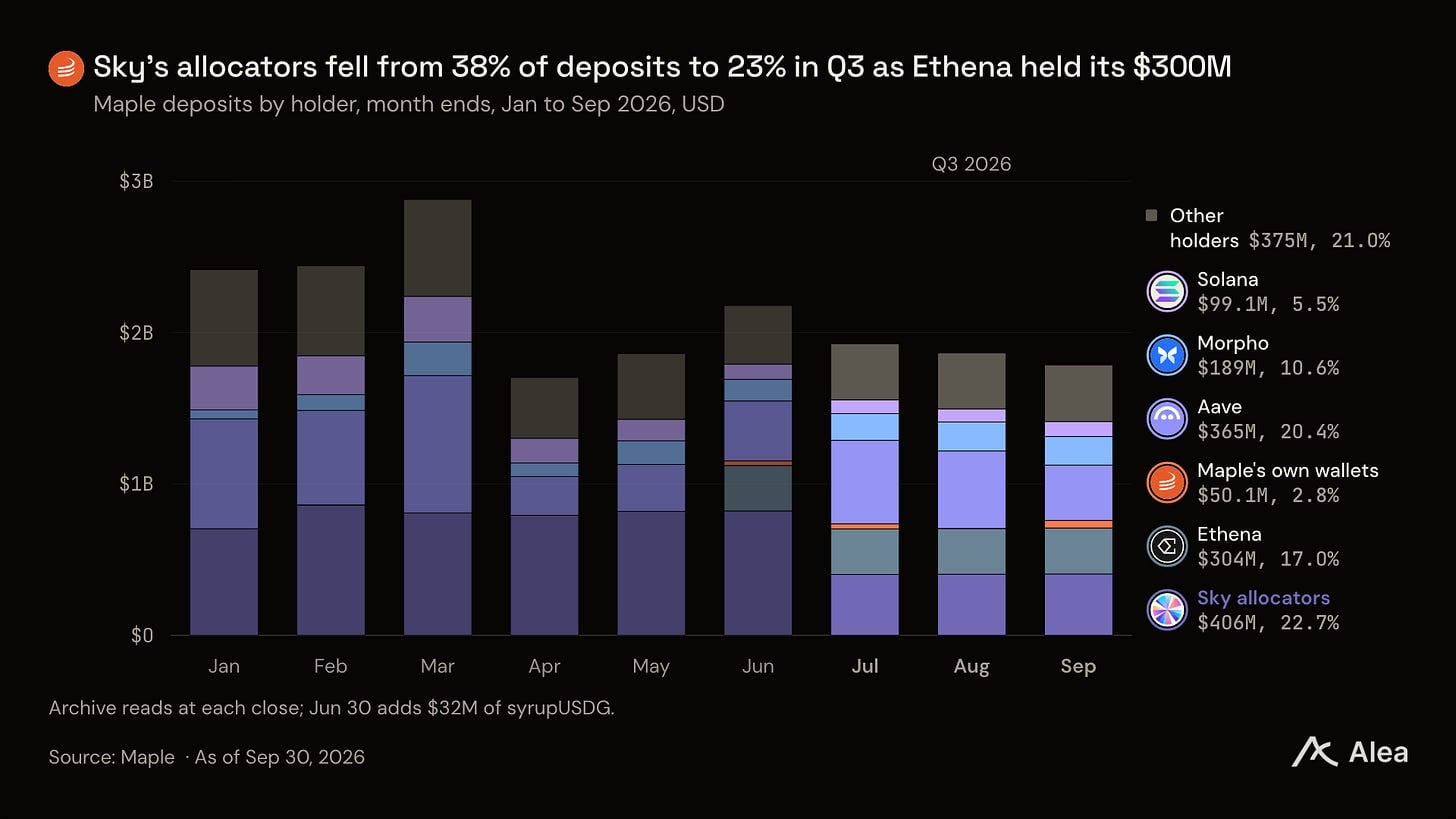
但同期兩家 Sky 分配器撤出約 4.22 億美元。原文根據 Maple Transparency 與鏈上餘額統計,Sky 分配器持有的 Maple 存款由 6 月 30 日的 8.22 億美元,降至 9 月 30 日的 4.06 億美元。隨著槓桿部位離開 Plasma,其他鏈上的 syrupUSDT 也減少 3.3 億美元,其中一個錢包將約 1.02 億美元跨鏈轉入以太坊上的 Aave。整體存款在第三季下降 17%;截至 9 月 30 日,扣除 Sky、Ethena 與 Maple 自有錢包後,其他持有方合計持有 10.3 億美元,與 6 月 30 日持平。
存款變化也反映在貸款規模與資金配置上。3 月 21 日,Maple 的 29.8 億美元存款中,貸款為 8.07 億美元,占 27%;其餘分布於內部分配、現金及 Aave、Sky 策略。4 月 16 日至 25 日存款減少 14.1 億美元,主要由內部分配資金承接兌付;自 5 月起,Maple 將更多留存資金用於放貸。8 月 31 日全平台貸款規模達 17.5 億美元。至 9 月,貸款相當於平均存款的 93%,上調費率後每美元存款的年化創收為 1.04%;10 月則降至 0.92%。
截至 9 月 30 日,Maple 未償貸款為 16.7 億美元,原文將其列為鏈上第四大借貸協議。自前一年 12 月 31 日起,其貸款規模增長 2.7%,同期前十大協議下降 15%;若只看第三季,前十大協議增長 32%,Maple 則收縮。這兩組比較的起算期間不同。
贖回速度同樣出現變化。7 月 15 日至 24 日,syrupUSDC 資金池在三小時內以 USDC 兌付 Sky 的每筆贖回請求;期間貸款規模減少 2.2 億美元,內部分配減少 1.39 億美元。自 10 月 30 日起,syrupUSDC 提現放緩:10 月 31 日提交的請求,等待時間中位數為 44 小時,而 7 月 1 日至 10 月 27 日約為三分鐘。隊列隨後在 11 月 7 日前暫停兌付 25 小時,並在 11 月 9 日前再次暫停 48 小時;自 11 月 10 日起,贖回請求恢復在數分鐘內完成清算。
原文另指出,Maple 自 2023 年 6 月發放首筆開放式期限貸款以來,syrup 資金池及有擔保機構資金池未出現貸款減值或抵押品強制收回。Maple 10 月 30 日的儲備金證明顯示,syrup 貸款抵押率介於 1.4 至 1.7 倍,且沒有資產存放於 Binance。這些是原文所述期間與範圍內的紀錄,不能據此推斷未來風險。
10 月後的增長與估值比較
syrupUSDG 在 10 月再新增 1.42 億美元存款,帶動 Maple 總存款當月淨增 8,000 萬美元,至 10 月 31 日達 18.7 億美元;11 月 7 日小幅回落至 18.1 億美元。原文稱,大部分新增資金流入 Morpho 的 Arbitrum 市場作抵押品,截至 10 月 31 日,借款人在該市場借出約 1.15 億 USDG。
SYRUP 第三季上漲 65%,同期 ETH 上漲 71%;SYRUP 隨後在 10 月回落 29%。按 9 月 30 日收盤價及第三季營收年化計算,SYRUP 市銷率為 15.1 倍,Aave、Sky、Spark 的中位數為 8.5 倍。以同一季營收比較,SYRUP 的倍數在 10 月 31 日降至 10.7 倍;截至 11 月 11 日收盤,價格再跌 17%,倍數降至 8.8 倍。
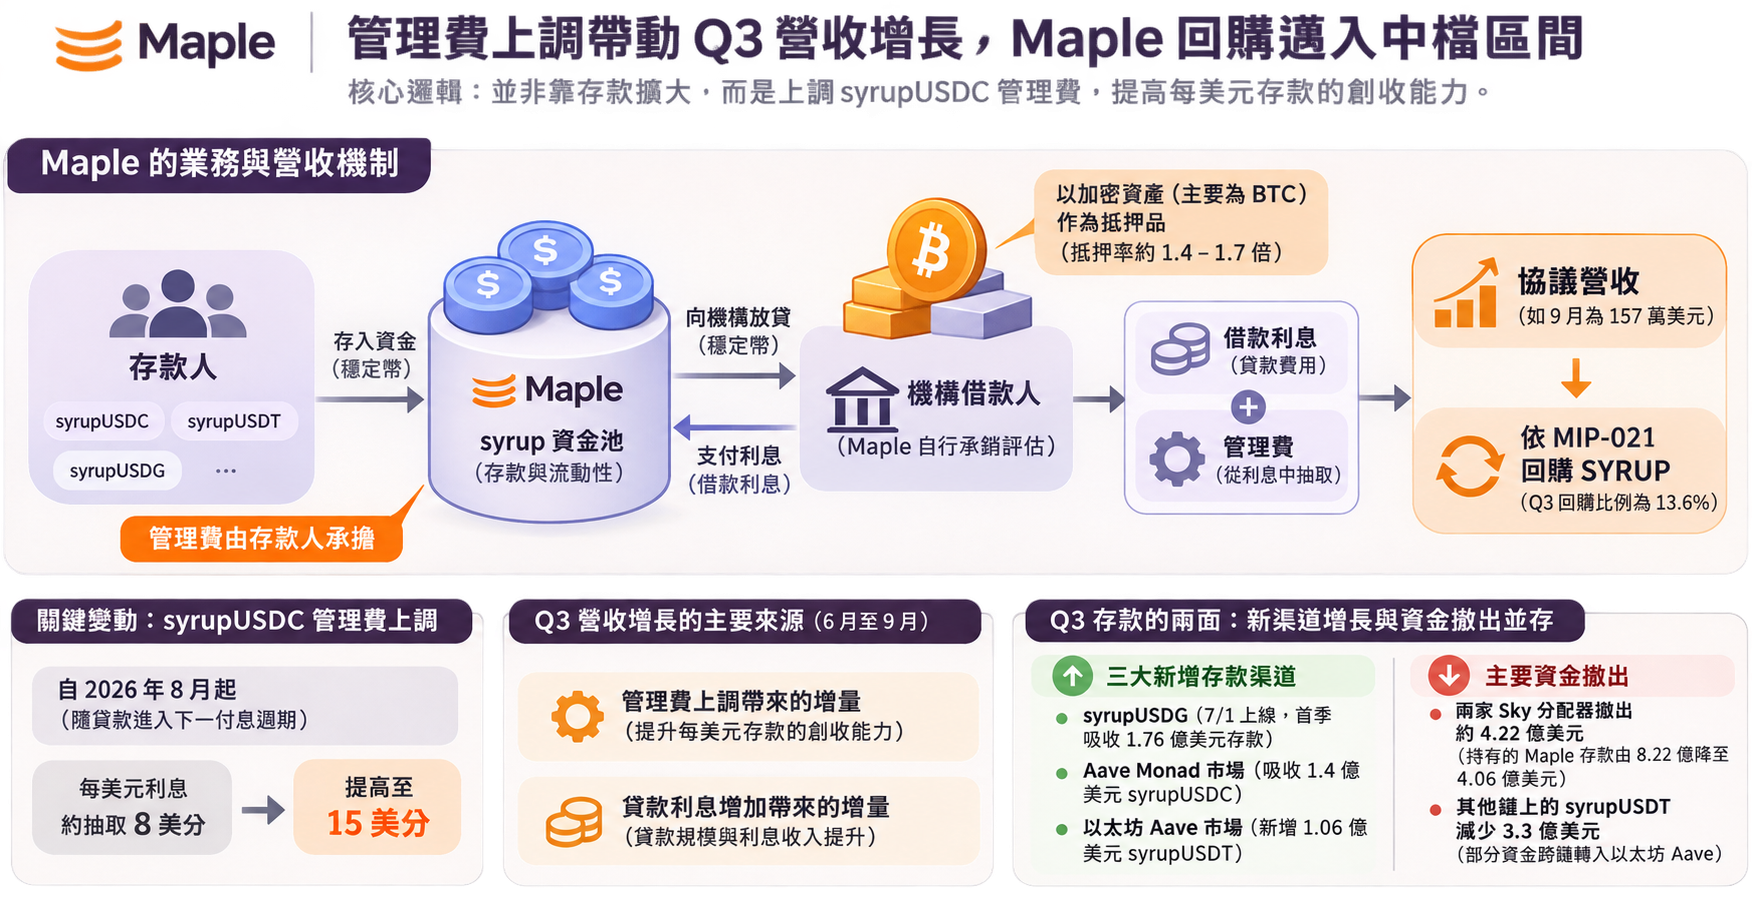
原文依 CoinGecko 與 Maple Transparency 數據,使用 SYRUP 自 2025 年 7 月以來的 13.8 倍中位數估值推算:其 2026 年 10 月 31 日價格隱含年營收約 1,360 萬美元。相對地,Maple 第三季營收乘以四後約為 1,760 萬美元,9 月營收年化則約為 1,880 萬美元。這是以歷史倍數及單季或單月營收所作的比較,並非未來營收預測。
依原文測算,若維持 9 月每美元存款的創收水準,要達到 MIP-021 最高回購檔位,存款需達 23.1 億美元;若採 10 月水準,則需達 26 億美元。這些門檻取決於創收水準能否維持,不能單靠存款增長判斷是否會觸發。
報導時還有兩項後續變動:Maple 11 月版本加入資產配置策略合約,原計畫先在 syrupUSDT 啟用,但 11 月 10 日首筆注資為從 syrupUSDC 調撥的 5,000 美元,當時上限為 1 萬美元;共同創辦人 Joe Flanagan 則於 11 月 11 日卸任董事長並離開 Maple。