本文回顧 2025 年 11 月 24 日的一份 DeFi 信貸協議分析,並非當前市場數據更新。該分析以 Gearbox 為主例,比較協議將個別市場的決策權交給策展人後,部署速度、風險責任與流動性可能出現的變化。文中數字及機制描述來自原分析;原文未提供可供逐項核對的數據集、查詢方式或圖表,因此不宜將這些比較視為獨立驗證的結論。
從 DAO 決策到策展人管理
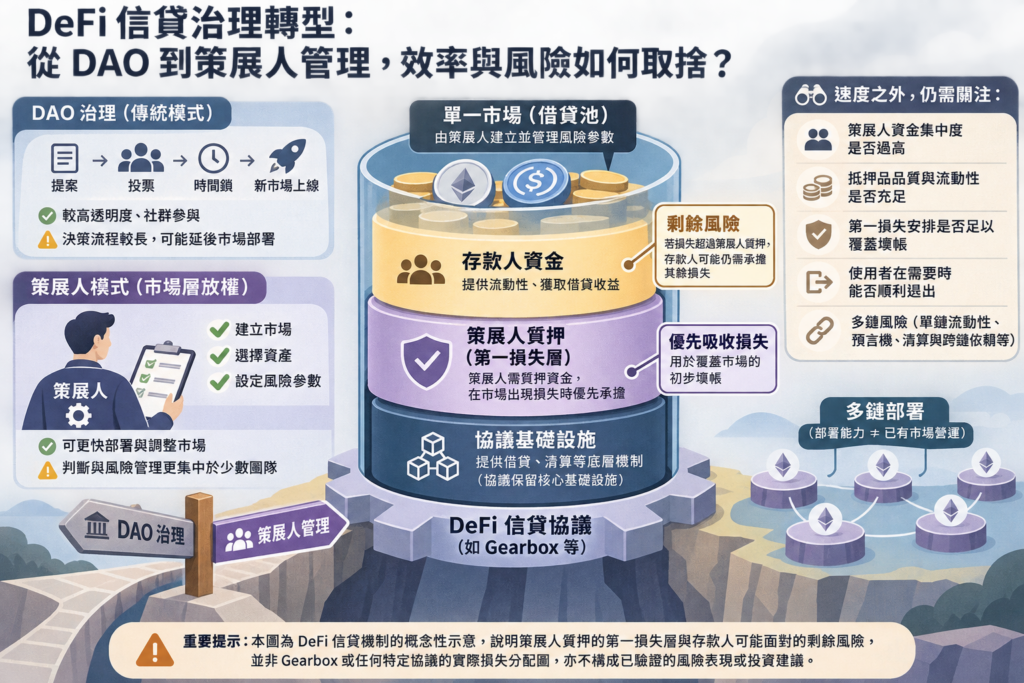
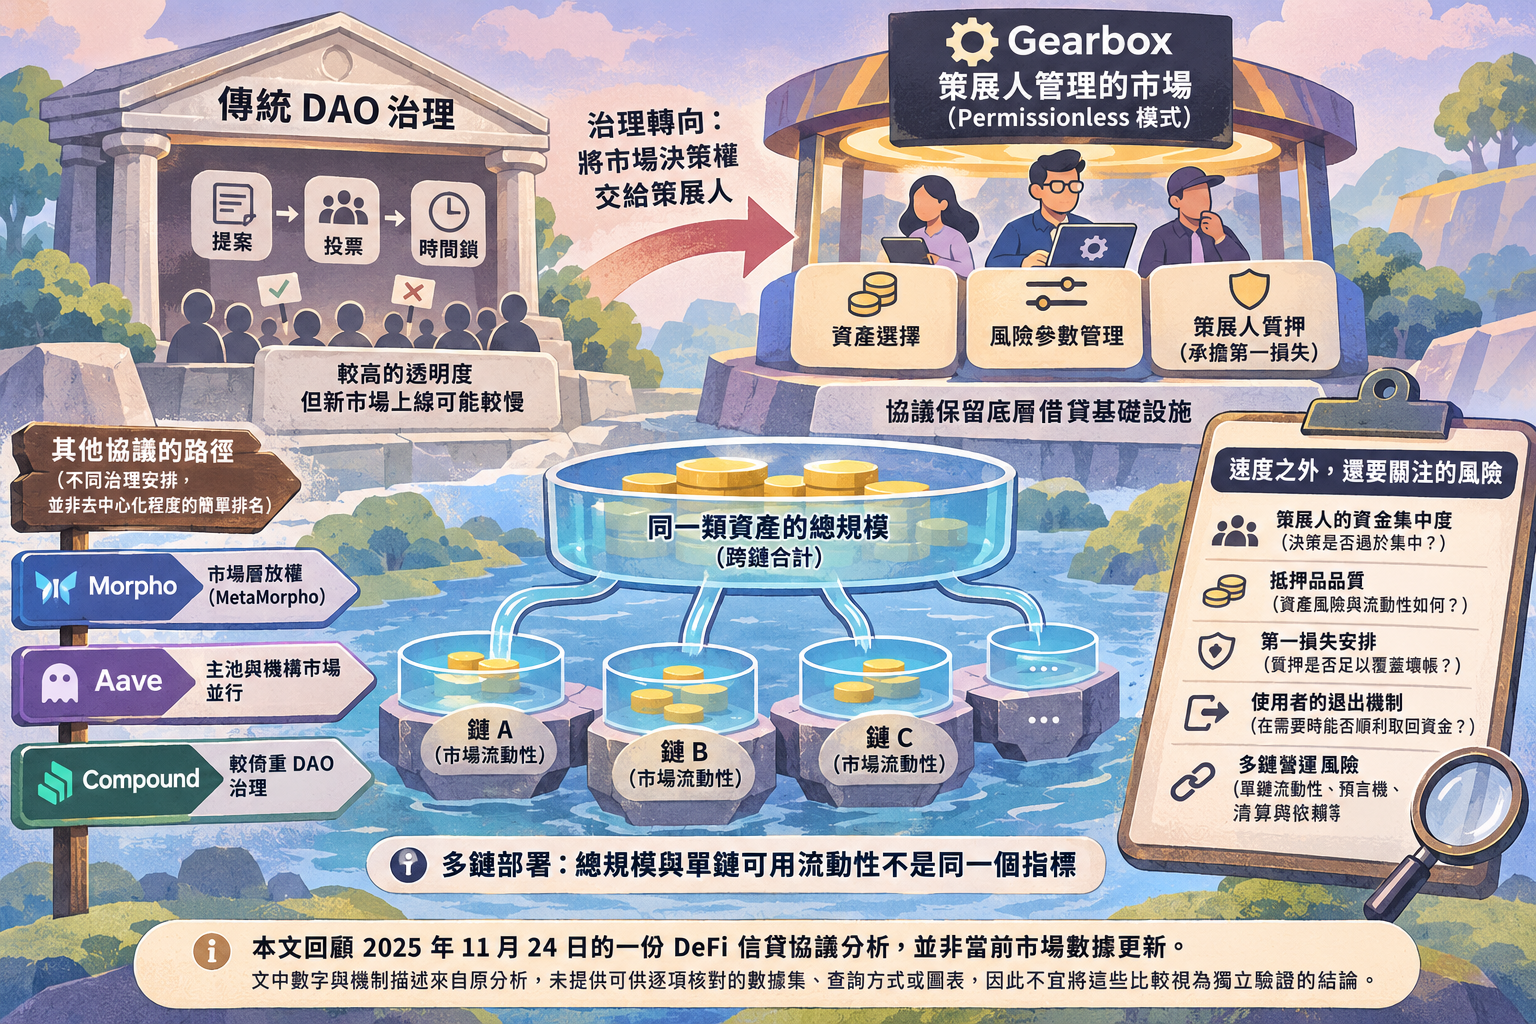
傳統 DAO 治理通常要求市場或參數變更經過提案、投票及時間鎖。這讓決策過程較透明,也可能拉長新市場上線時間。策展人模式則將具體市場的資產選擇與風險參數交由專業團隊管理,協議保留底層借貸基礎設施。
原分析將 Morpho 的 MetaMorpho 視為市場層放權的例子;Aave 採取主池與機構市場並行的路徑;Compound 則維持較倚重 DAO 的治理方式。這些安排並非同一種「去中心化程度」的簡單排名:需要分開看誰能建立市場、誰能修改風險參數,以及損失由誰承擔。
Gearbox 的轉向與原文數字
據原分析,Gearbox 於 2025 年 3 月推出 Permissionless 模式,由策展人建立市場並管理風險參數;原文並稱策展人須透過質押承擔第一損失。2025 年 8 月,Gearbox DAO 通過 GIP-264,決定退出傳統 DAO 治理池,轉向該模式。提案通過與資金完成遷移是不同事項,不能混為一談。
原分析列出的比較數字包括:Gearbox TVL 由 2025 年 3 月的 1.05 億美元增至同年 8 月的 3.29 億美元;其中 Lido 專項池由 7,200 萬美元增至 2.96 億美元。原文另稱,Gearbox 在三個月內部署 42 個新市場,涵蓋五條鏈。這些數字描述的是特定期間的規模與部署情況,單憑它們無法判定增長有多少來自治理改變,也無法證明風險已下降。
速度之外,還要看哪些風險?
策展人能較快調整市場,卻也使判斷集中於較少的團隊。原分析指出,應留意策展人的資金集中度、抵押品品質、第一損失安排是否足以覆蓋壞帳,以及使用者能否在需要時退出。鏈上操作可供查閱,不等於一般存款人能即時看清所有風險敞口。
多鏈部署也需要區分「具備部署能力」與「已有市場營運」。原文稱 Gearbox 當時在 28 條 EVM 鏈上啟用部署能力,實際於九條鏈營運。覆蓋更多鏈可能接觸新市場,但單鏈流動性、預言機、清算與跨鏈依賴仍須分別評估,不能只以鏈數或總 TVL 判斷資本效率。
這場治理轉型的關鍵,不只是新市場能否更快上線,而是發生壞帳或流動性壓力時,策展人、協議與存款人各自承擔什麼責任。原分析對 Gearbox 模式的評價仍屬對早期實踐的觀察,並未提供足以驗證其跨週期風險表現的資料。