本文依據 PANews 於 2026 年 11 月 10 日 15:55(UTC+8)發表的報導整理;文中的「今年」均指 2026 年,數據並非即時更新。
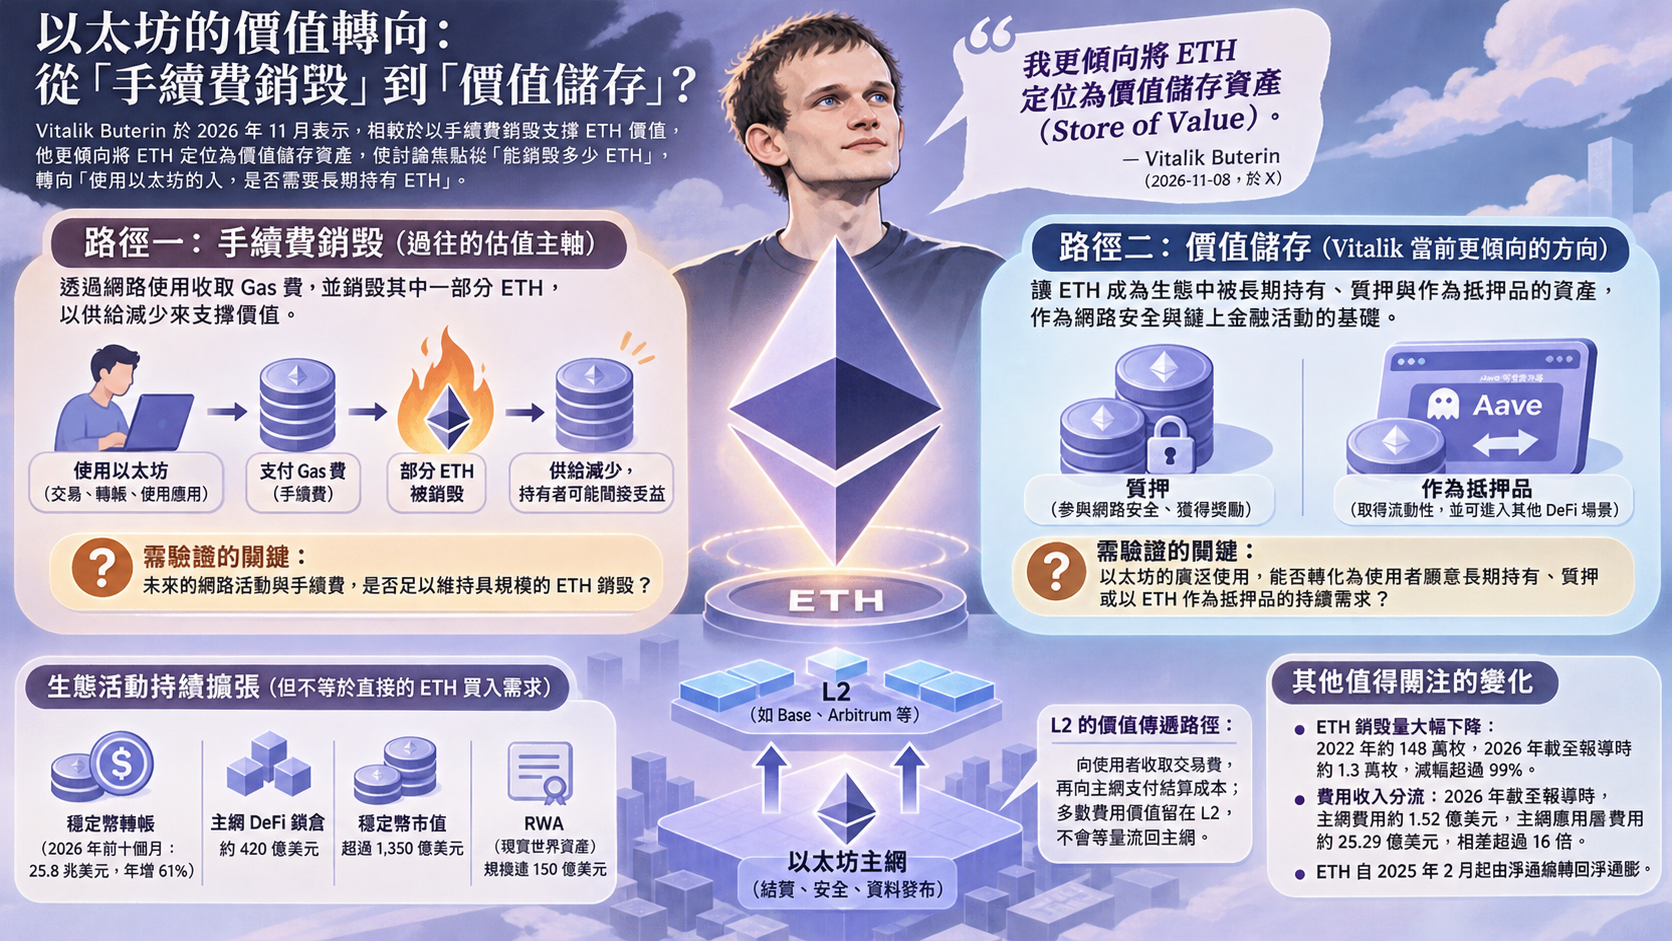
以太坊共同創辦人 Vitalik Buterin 於 2026 年 11 月 8 日在 X 表示,相較於以手續費銷毀支撐 ETH 價值,他更傾向將 ETH 定位為價值儲存資產。這項表態使問題從「網路能銷毀多少 ETH」,轉向「使用以太坊的人,是否需要長期持有 ETH」。兩者都涉及網路活動,但價值傳遞的路徑不同。
網路使用量,不等於 ETH 買入需求
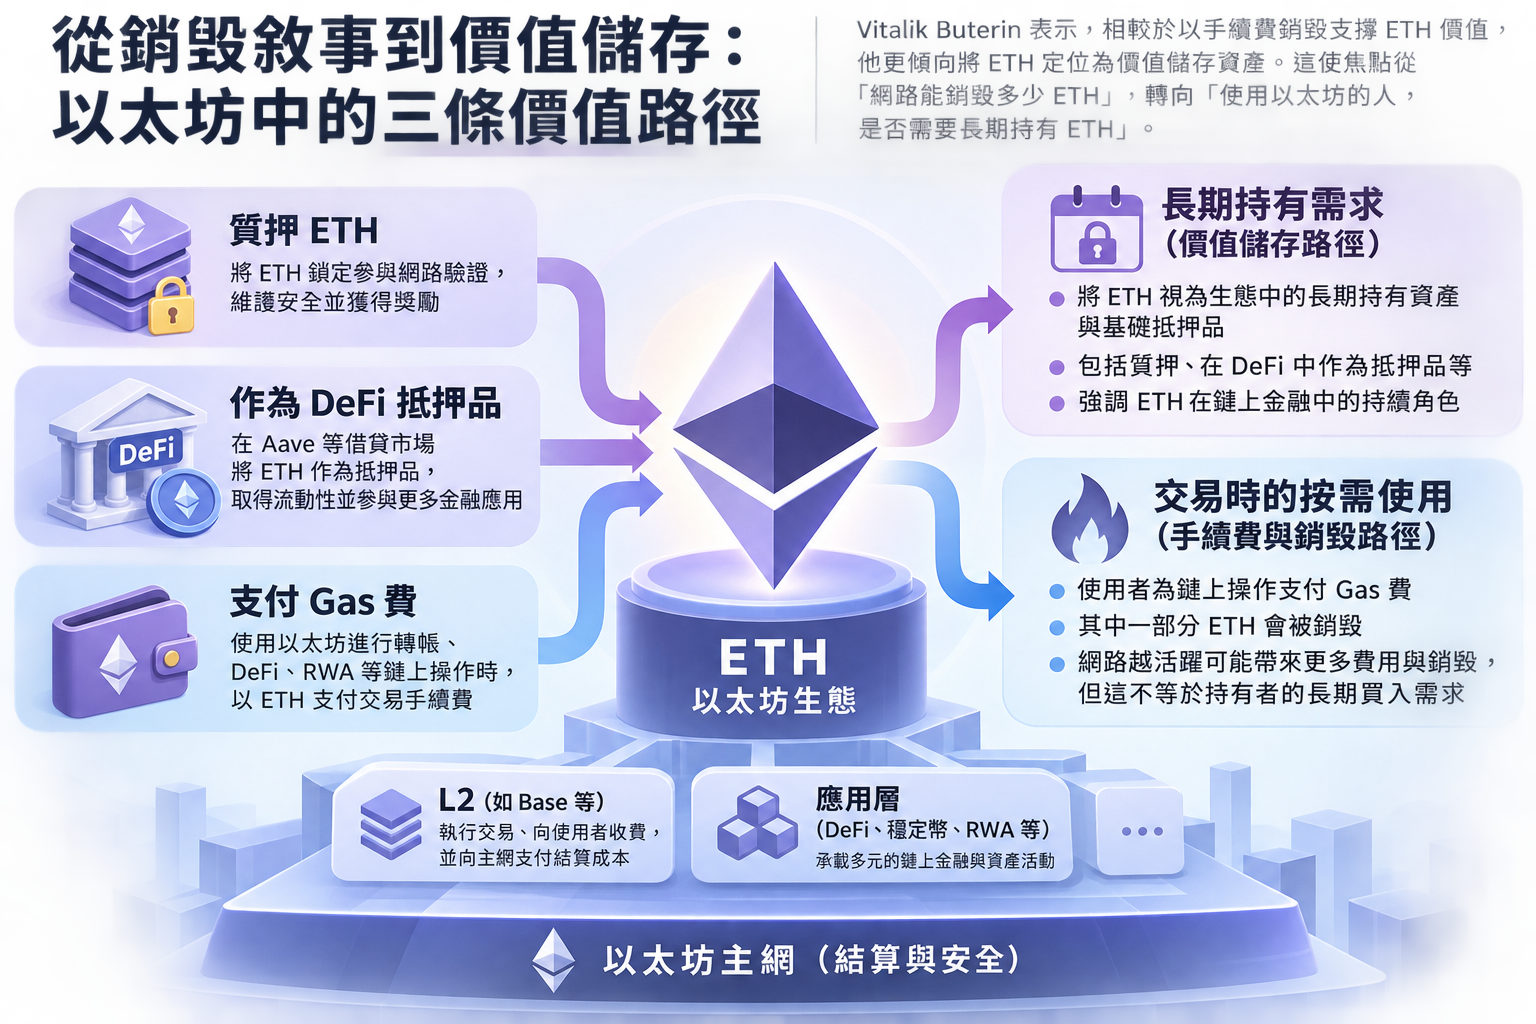
在手續費銷毀的框架下,使用者支付 Gas 費,其中一部分 ETH 被銷毀,持有者可能因供給減少而間接受益。價值儲存的框架則更重視 ETH 能否成為生態中的長期持有資產與抵押品,例如用於質押,或在 Aave 等借貸市場作為抵押品。Bitmine 董事長 Tom Lee 也表達了對抵押品定位的認同;這是他的觀點,並非已獲證實的估值結論。
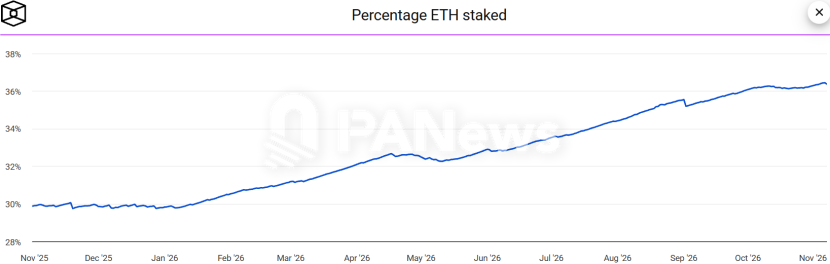
需求並非沒有跡象。原文引述 The Block 數據稱,截至原文報導時,質押 ETH 佔流通供應量的 36.36%,高於其所列 2025 年的 29.91%。但質押比例本身,不能證明其他鏈上活動都會帶來 ETH 淨買入。
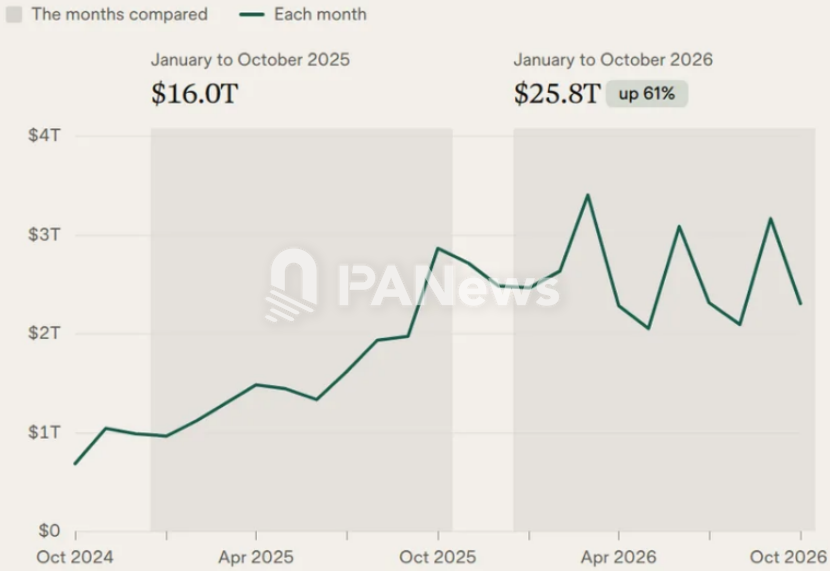
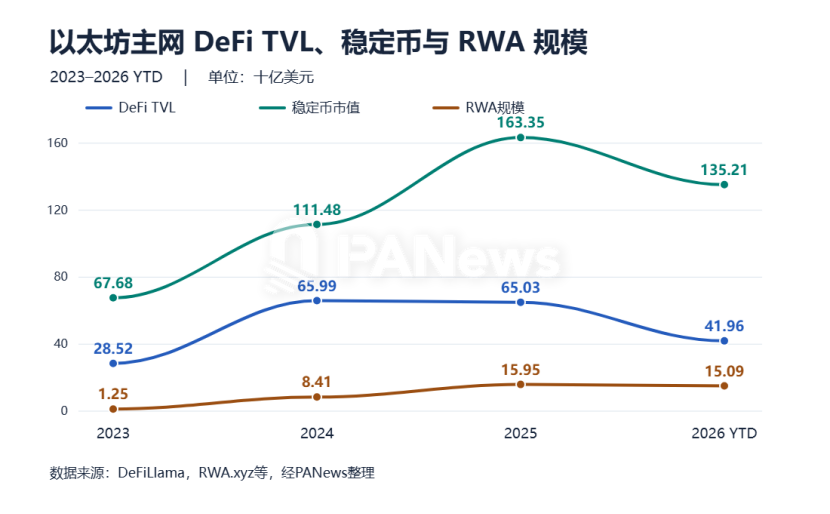
例如,原文引述 Ethereum Institutional 研究指出,2026 年前十個月,以太坊主網穩定幣轉帳總額達 25.8 兆美元,年增 61%。原文另引述 DeFiLlama 數據稱,主網 DeFi 總鎖倉價值約 420 億美元、穩定幣市值超過 1,350 億美元、現實世界資產(RWA)規模達 150 億美元;後三項為原文報導時的數據,未提供更精確的量測日期。
這些數字描述的是網路承載的活動與資產,並不直接衡量 ETH 需求。原文以機構發行代幣化國債為假設情境:若抵押資產與收益來自鏈下國債,結算使用 USDC,參與者可能只須為鏈上操作購買少量 ETH 支付 Gas。即使承載的資產增加,也不能據此推定 ETH 買盤會同步增加。
銷毀量與費用流向的變化
Buterin 在原文所述的討論中提出一項假設計算:若某代幣每年銷毀價值 10 億美元的手續費,以 4% 折現率估算,其理論現值約為 250 億美元。按同一簡化算法,以原文所稱 ETH 約 2,600 億美元市值倒推,需要每年持續銷毀約 104 億美元。這是用來檢視估值敘事的假設,並非實際現金流預測;交易手續費也不保證每年維持不變。
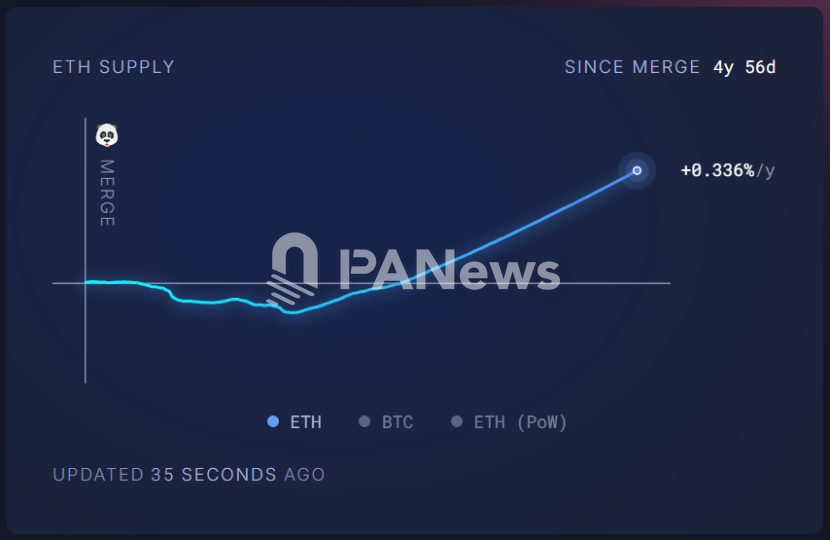
原文稱,以枚數計,以太坊在 2022 年銷毀約 148 萬枚 ETH,而 2026 年截至原文報導時約銷毀 1.3 萬枚,減幅超過 99%;後者按原文所用市價約值 2,730 萬美元。原文並指出,ETH 自 2025 年 2 月起由淨通縮轉回淨通膨。這些數字說明,不能把過去較高的銷毀量直接當作未來常態。
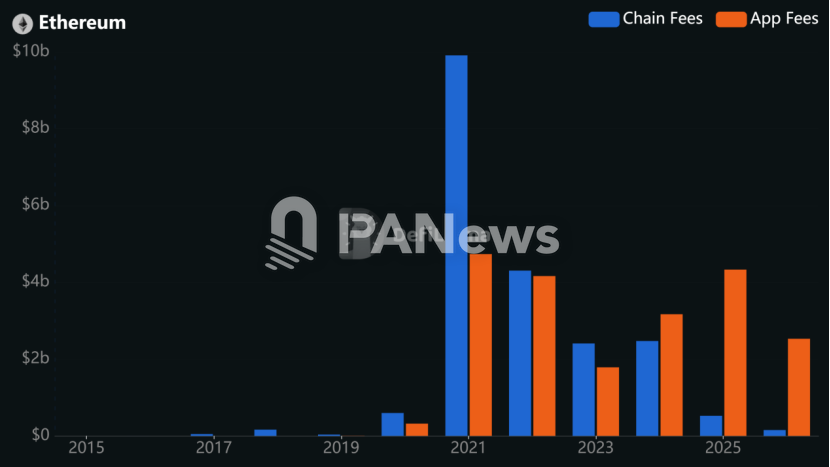
費用也未必留在主網。原文引述 DeFiLlama 數據稱,2026 年截至原文報導時,以太坊主網費用約 1.52 億美元,主網應用層費用約 25.29 億美元,相差超過 16 倍。兩者是不同層級收取的費用,不能直接視為 ETH 持有者的收入。
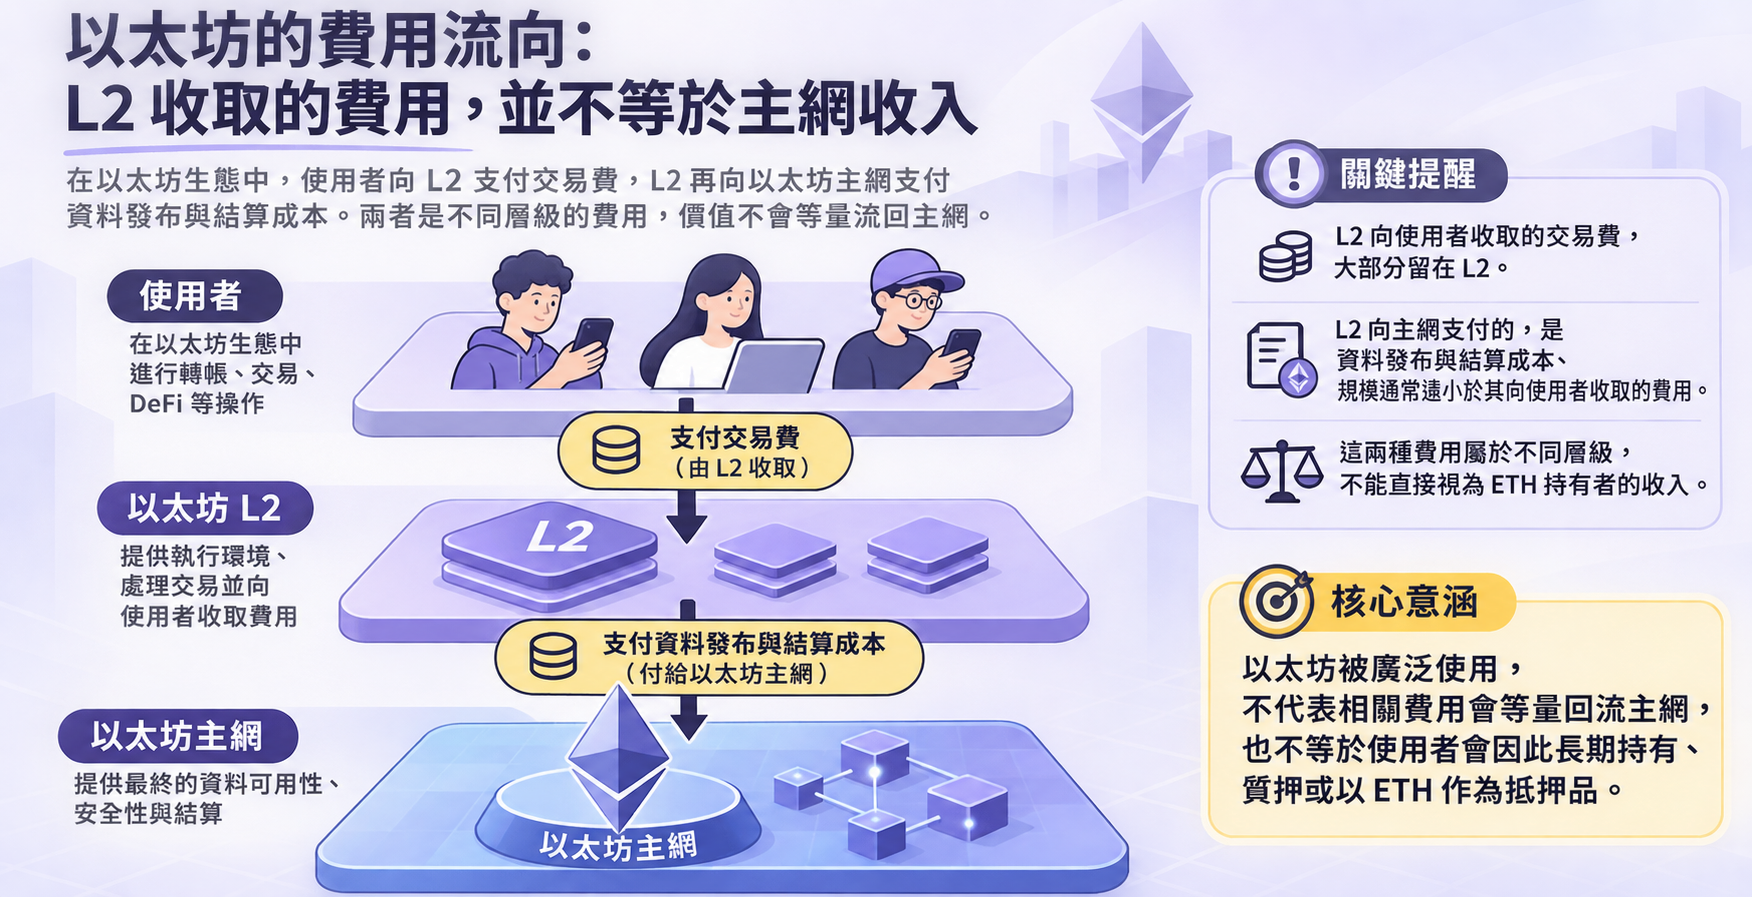
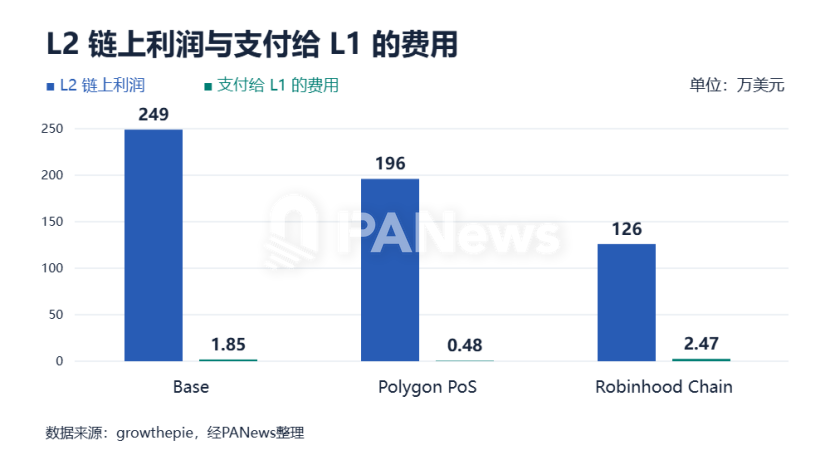
L2 呈現了另一條價值傳遞路徑:它向使用者收取交易費,再向以太坊主網支付資料發布與結算成本。原文引述 growthepie 數據稱,在其報導時回溯的 30 天內,前三大以太坊 L2 合計鏈上利潤約 571 萬美元,其中 Base 約 249 萬美元;同期三者支付給主網的結算費用合計約 4.8 萬美元,Base 約 1.85 萬美元。這組比較顯示,L2 使用以太坊結算,並不代表它向終端使用者收取的費用會等量流回主網。
降費之後,仍待驗證的需求
較低的交易成本可能讓高頻、小額支付或自動化策略更容易運作,但原文也指出,新增交易量能否抵銷單筆手續費下降,仍有待驗證。對 ETH 而言,更關鍵的區別是:以太坊被廣泛使用,與 使用者因此願意持有、質押或以 ETH 作為抵押品,是兩個需要分別觀察的命題。現有的轉帳額、鎖倉規模與費用數據,不能單獨回答後者。
原文來源:panewslab.com(原文發布於 2026-11-10 15:55,UTC+8)