原文刊於 2026 年 11 月 10 日。這是一篇關於 ETH 估值與以太坊發展取捨的觀點文章,並非新的鏈上數據研究。據白話區塊鏈編譯、署名 Vitalik Buterin 的文章,將 ETH 主要視為「手續費銷毀型代幣」,可能低估了手續費收入的波動,也可能讓協議偏離去中心化與抗審查的目標。
為何銷毀量不等於價格底部?
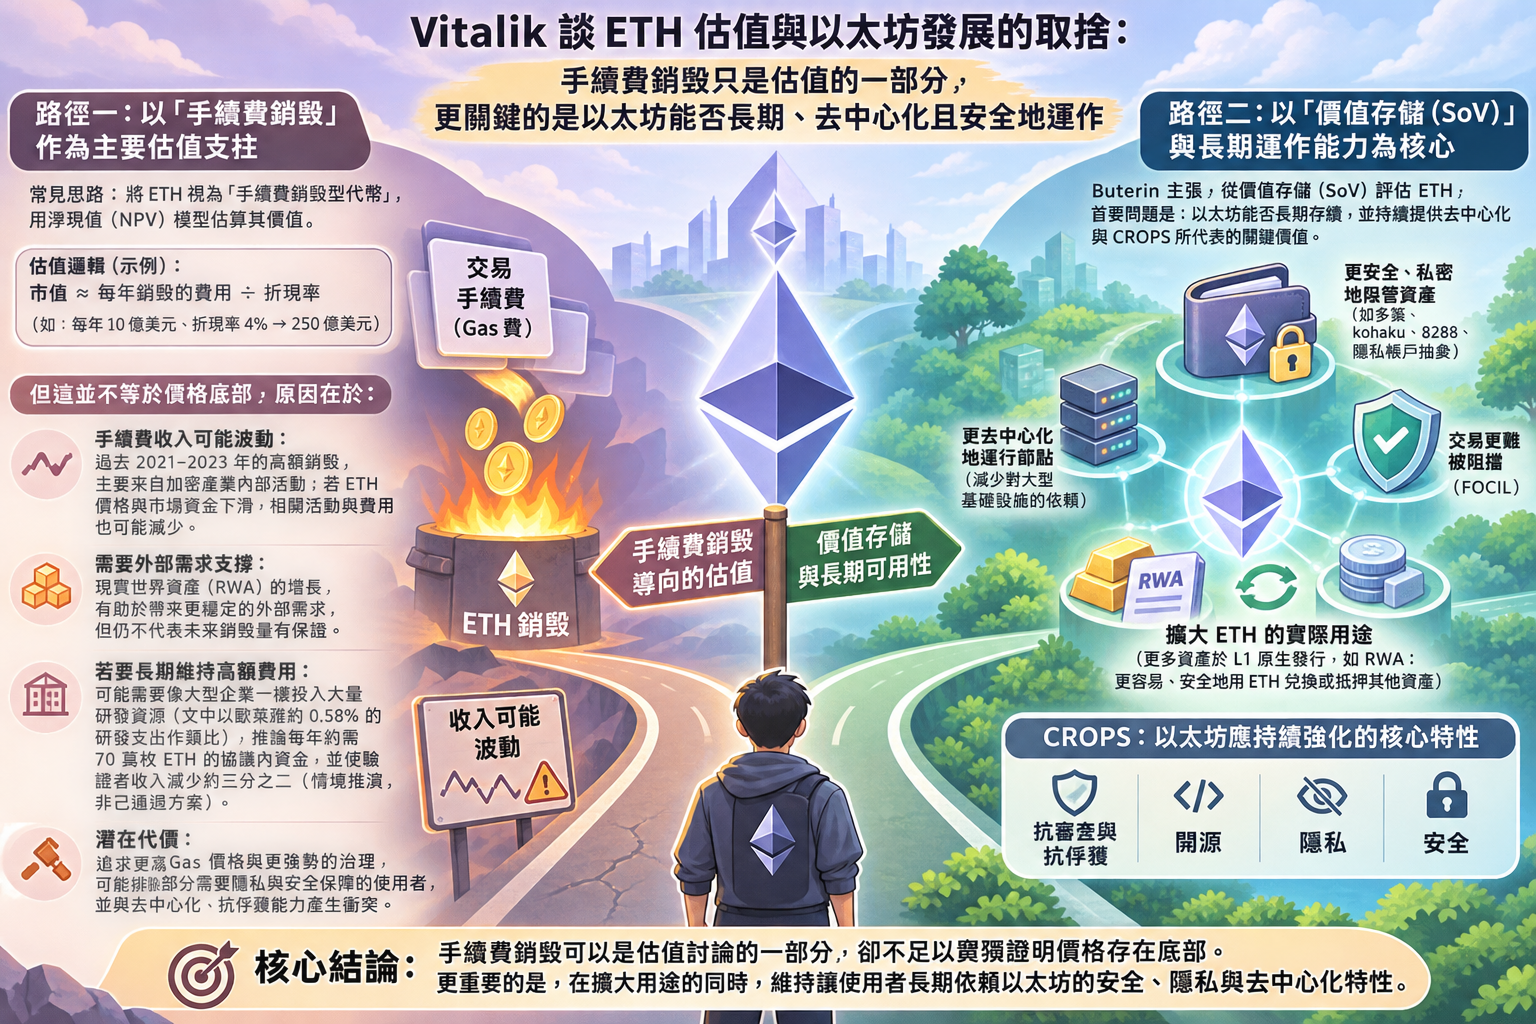
Buterin 以淨現值模型說明常見的估值論點:若一種代幣長期、穩定地每年銷毀價值 10 億美元的費用,折現率為 4%,便可算出 250 億美元的估值。但他認為,模型的關鍵前提是收入能否持續,不能把計算結果直接當成市場價格的底部。
他指出,2021 至 2023 年間,以太坊每年銷毀數百萬枚 ETH,但當時大量手續費來自加密產業內部活動。如果 ETH 價格與參與者資金同步下滑,相關活動及其產生的費用也可能減少。相較之下,他認為現實世界資產(RWA)活動的增長,讓以太坊取得外部需求支撐的可能性提高;這仍不代表未來銷毀量已有保證。
追求更多費用,可能付出什麼代價?
文章以當時約 2,700 億美元的 ETH 市值為討論背景。Buterin 認為,若要把持續創造並銷毀費用當作主要估值支柱,以太坊可能需要像大型企業一樣投入大量研發資源,並採取更積極的治理。他援引一項由 AI 估算、將歐萊雅年度研發支出列為其市值約 0.58% 的數字作類比,推論以太坊若採取相近投入,可能需要每年約 70 萬枚 ETH 的協議內資金,並使驗證者收入減少約三分之二。這是他的情境推演,不是已通過的資金或治理方案。
他也擔心,以提高銷毀費用為目標,可能形成追求較高 Gas 價格的誘因,排除部分需要隱私與安全保障的使用者;更強勢的治理則可能與去中心化、抗俘獲能力衝突。
以價值儲存為目標,重點轉向能否長期運作
Buterin 主張,以價值儲存(SoV)的角度評估 ETH,首要問題是以太坊能否長期存續。他將此與去中心化及文中所稱的 CROPS——抗審查與抗俘獲、開源、隱私及安全——連結起來。
文章列出的方向包括:讓使用者更容易安全或私密地保管資產、降低交易被區塊建構者阻擋的風險,以及減少運行節點對大型基礎設施的依賴。他提及多簽錢包研究、kohaku、已啟動的 8288 與隱私帳戶抽象工作,以及 FOCIL;這些是他討論的研究與開發方向,不能一概視為已部署功能。
在採用方面,他認為更多資產於以太坊 L1 原生發行,以及更容易、安全地用 ETH 兌換或抵押其他資產,都能增加持有 ETH 的實際用途。不過,他也提醒,快速時隙等設計仍須衡量潛在的中心化影響。
文章的核心區分是:手續費銷毀可以是估值討論的一部分,卻不足以單獨證明價格存在底部。Buterin 更重視以太坊能否在擴大用途的同時,維持讓使用者長期依賴它的安全、隱私與去中心化特性。