這是一篇回顧 2026 年 11 月 11 日研究的文章,並非對當前市場的即時描述。Sparsity Research 分析 Pump.fun 的收入與發幣數據後提出一個問題:當平台主要從新幣上線初期的交易收費,平台與參與者是否仍有足夠誘因,支持代幣長期存續?這是研究團隊對激勵機制的判斷,不能單憑收入分布證明平台刻意促使代幣歸零。
收入集中在新幣的早期交易
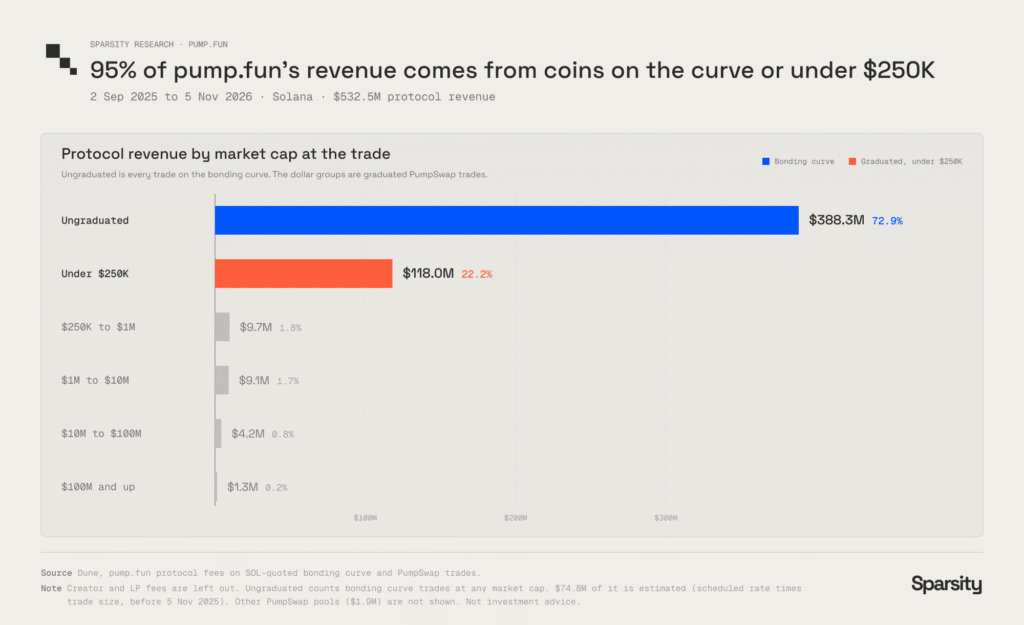
研究指出,截至原報導時的過去 30 日,Pump.fun 占全鏈 Meme 幣發行平台發幣量的 92%、發行板塊交易量的 84%。其統計顯示,2025 年 9 月 2 日至 2026 年 11 月 5 日,平台約 95% 的協議收入來自仍處於綁定曲線階段、或市值低於 25 萬美元的代幣交易。
研究所述的綁定曲線交易費率為每筆 1.25%,其中 0.95%歸 Pump.fun、0.30%歸代幣創作者。不計價格變動,以相同金額買入再賣出,兩筆交易的名目費率合計為 2.5%;實際成本仍取決於成交金額與價格。
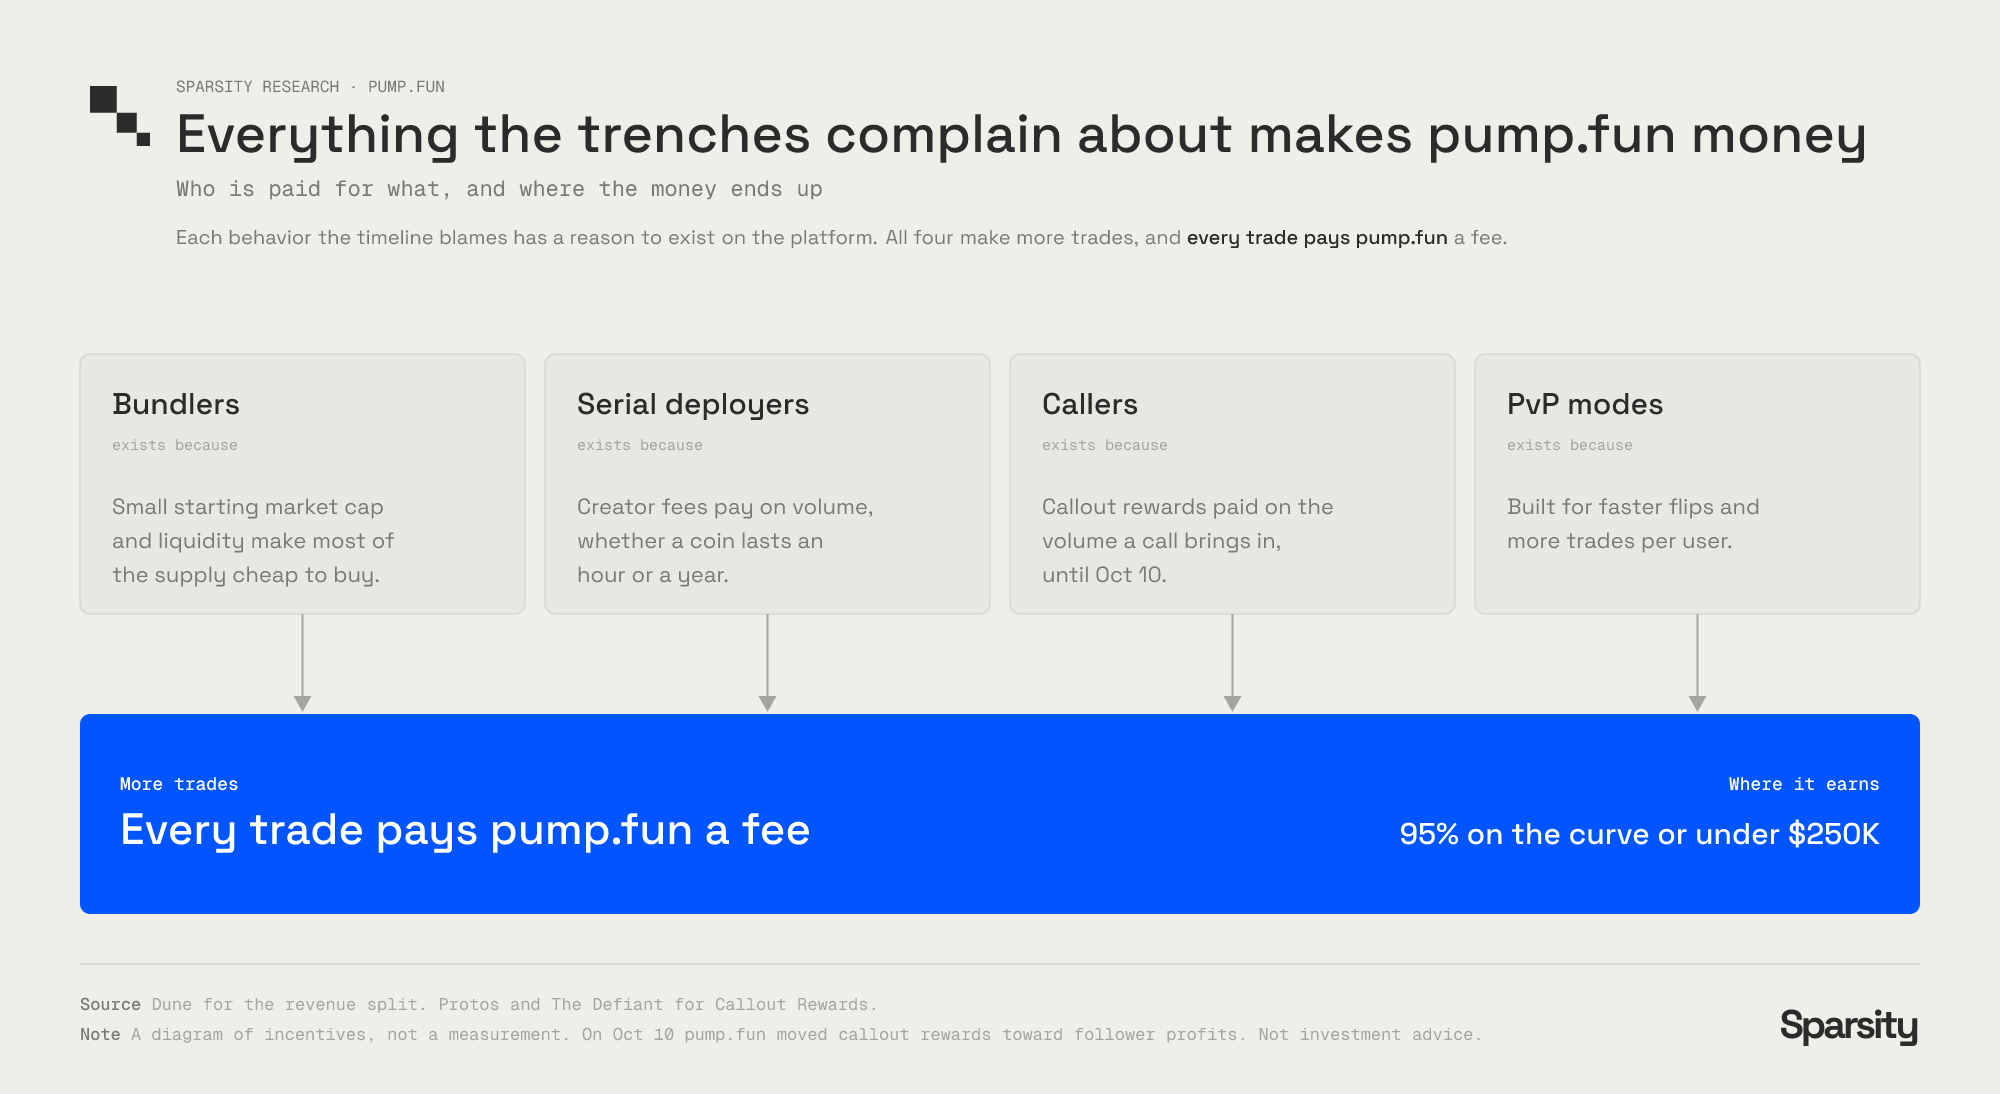
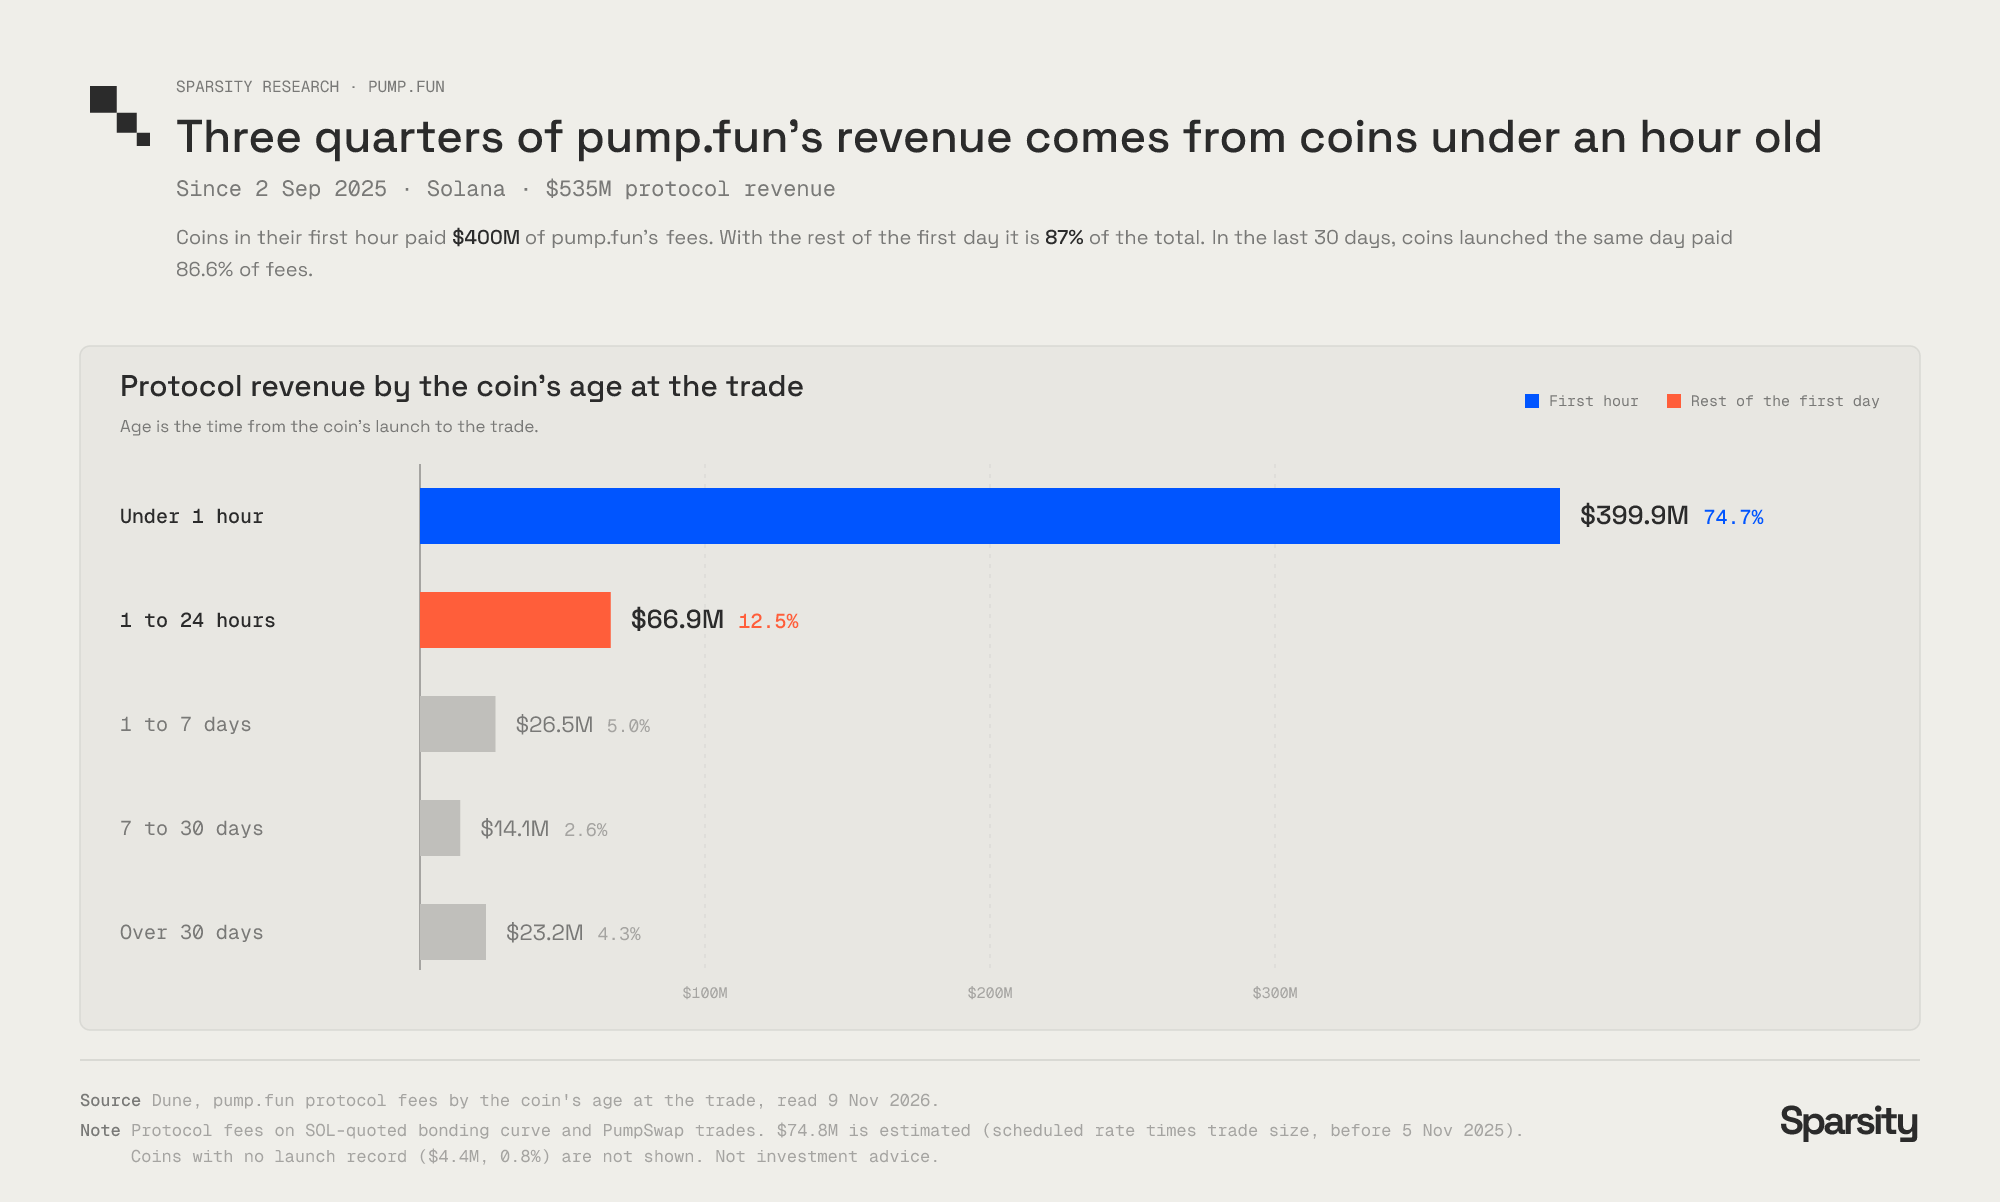
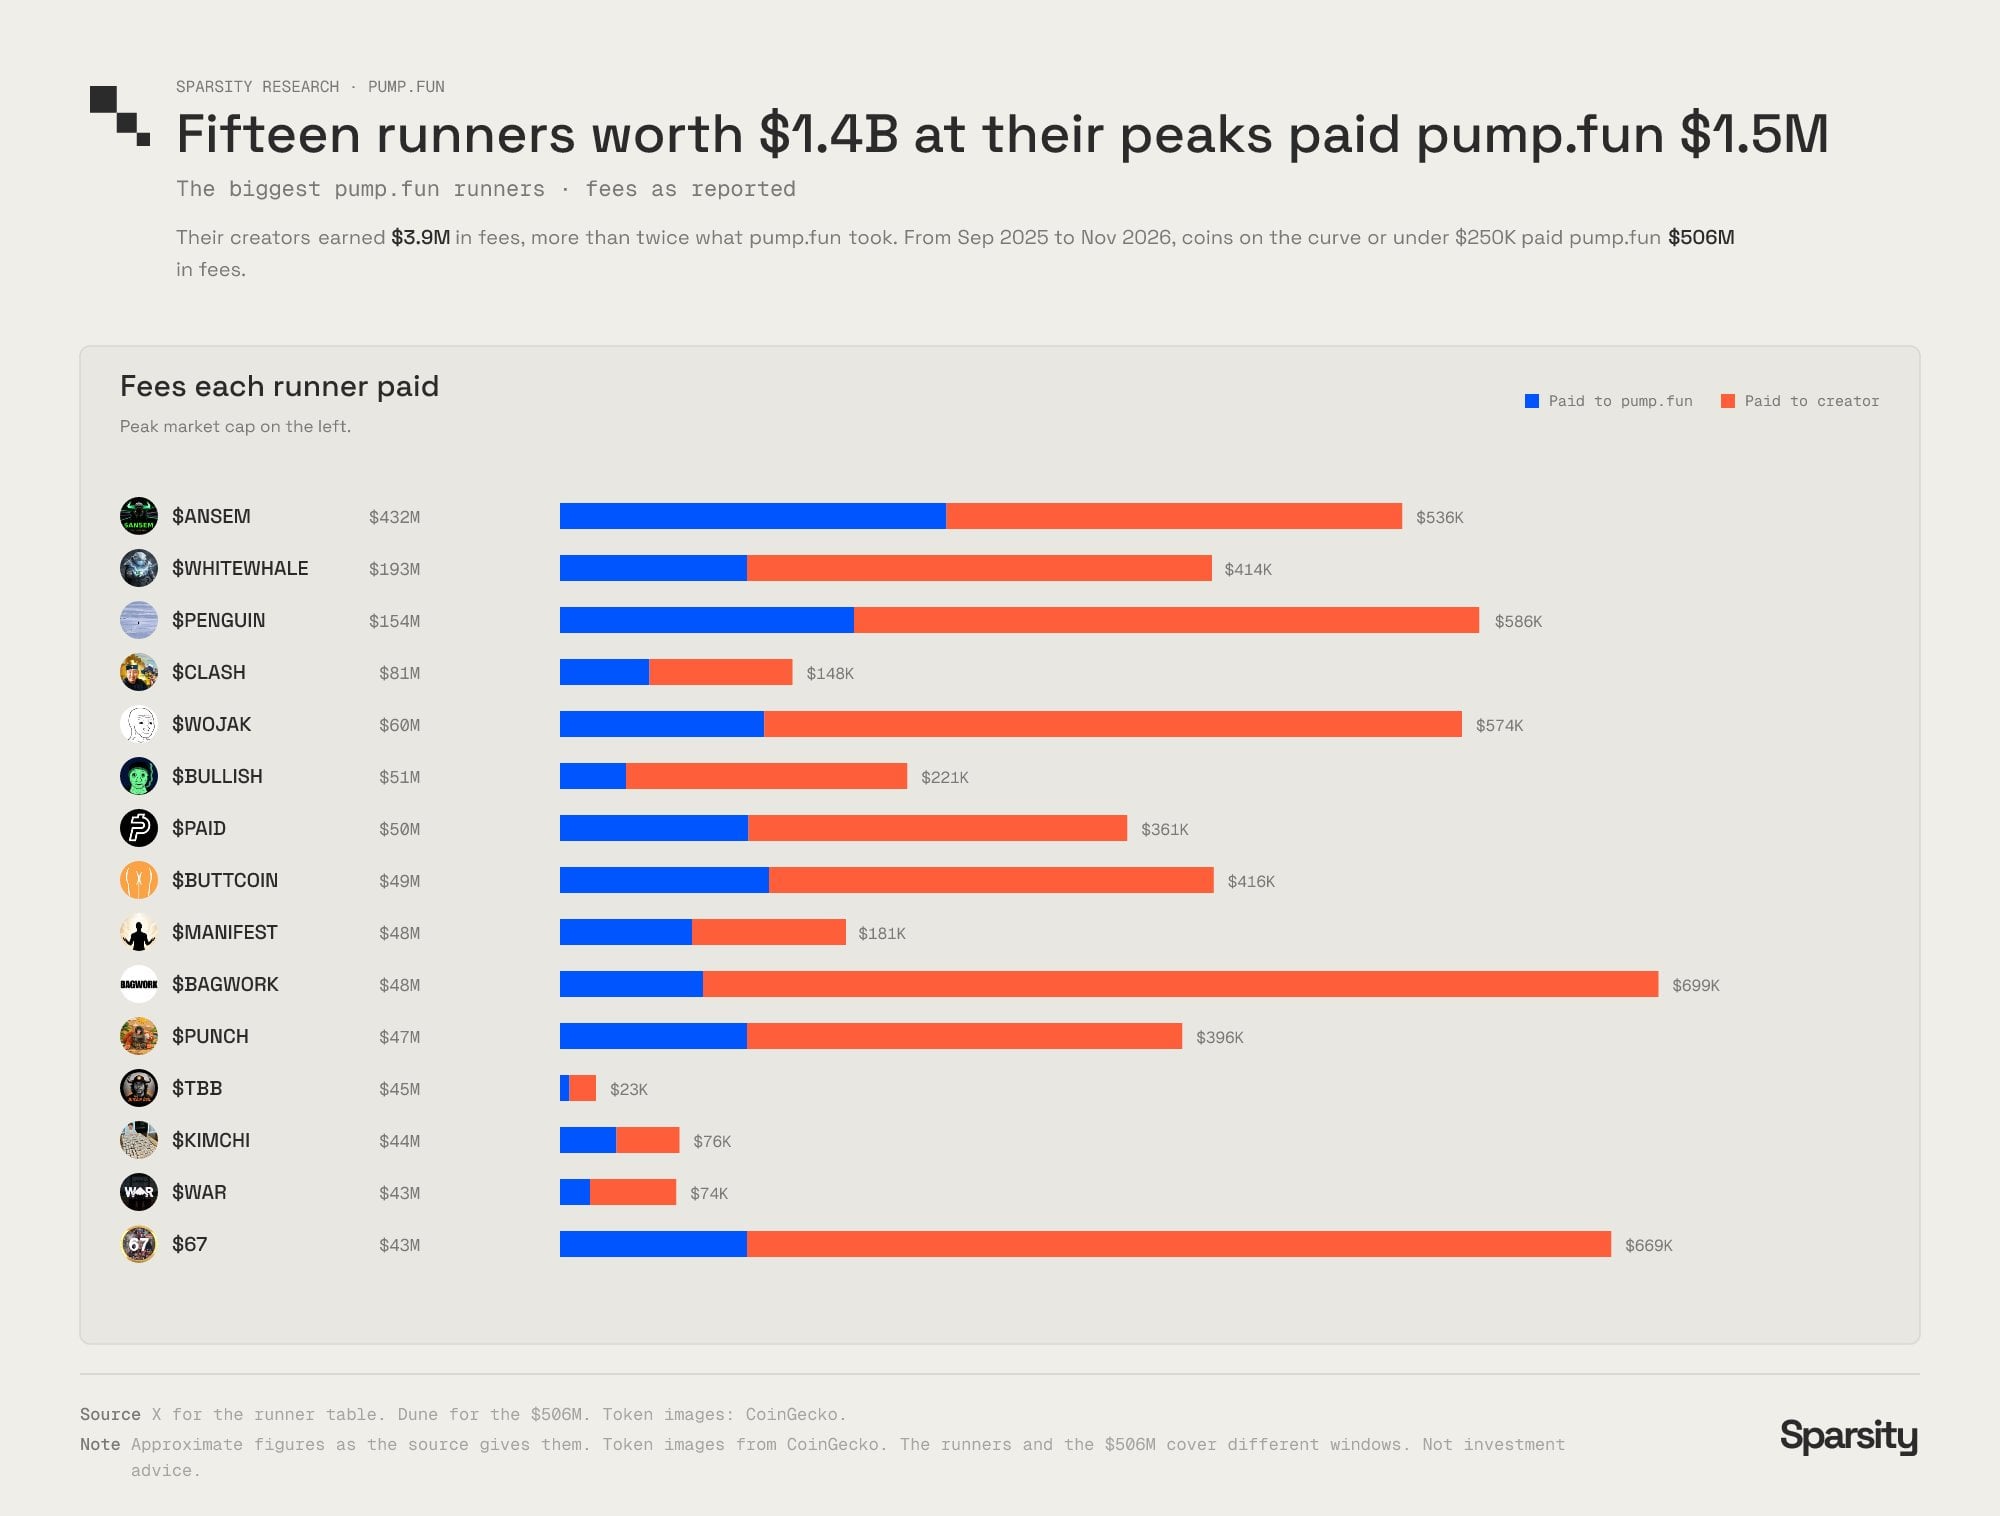
以代幣上線時間區分,研究稱約四分之三的平台收入來自上線未滿一小時的代幣,87%來自上線未滿一日的代幣。研究另比較兩組代幣:15 枚巔峰市值合計 14 億美元的熱門幣,為平台帶來約 150 萬美元手續費;綁定曲線內或市值低於 25 萬美元的代幣,合計貢獻約 5.06 億美元。這些數字描述的是研究統計範圍內的收入分布,並非單一代幣未來表現的預測。
創作者與喊單者如何取得報酬
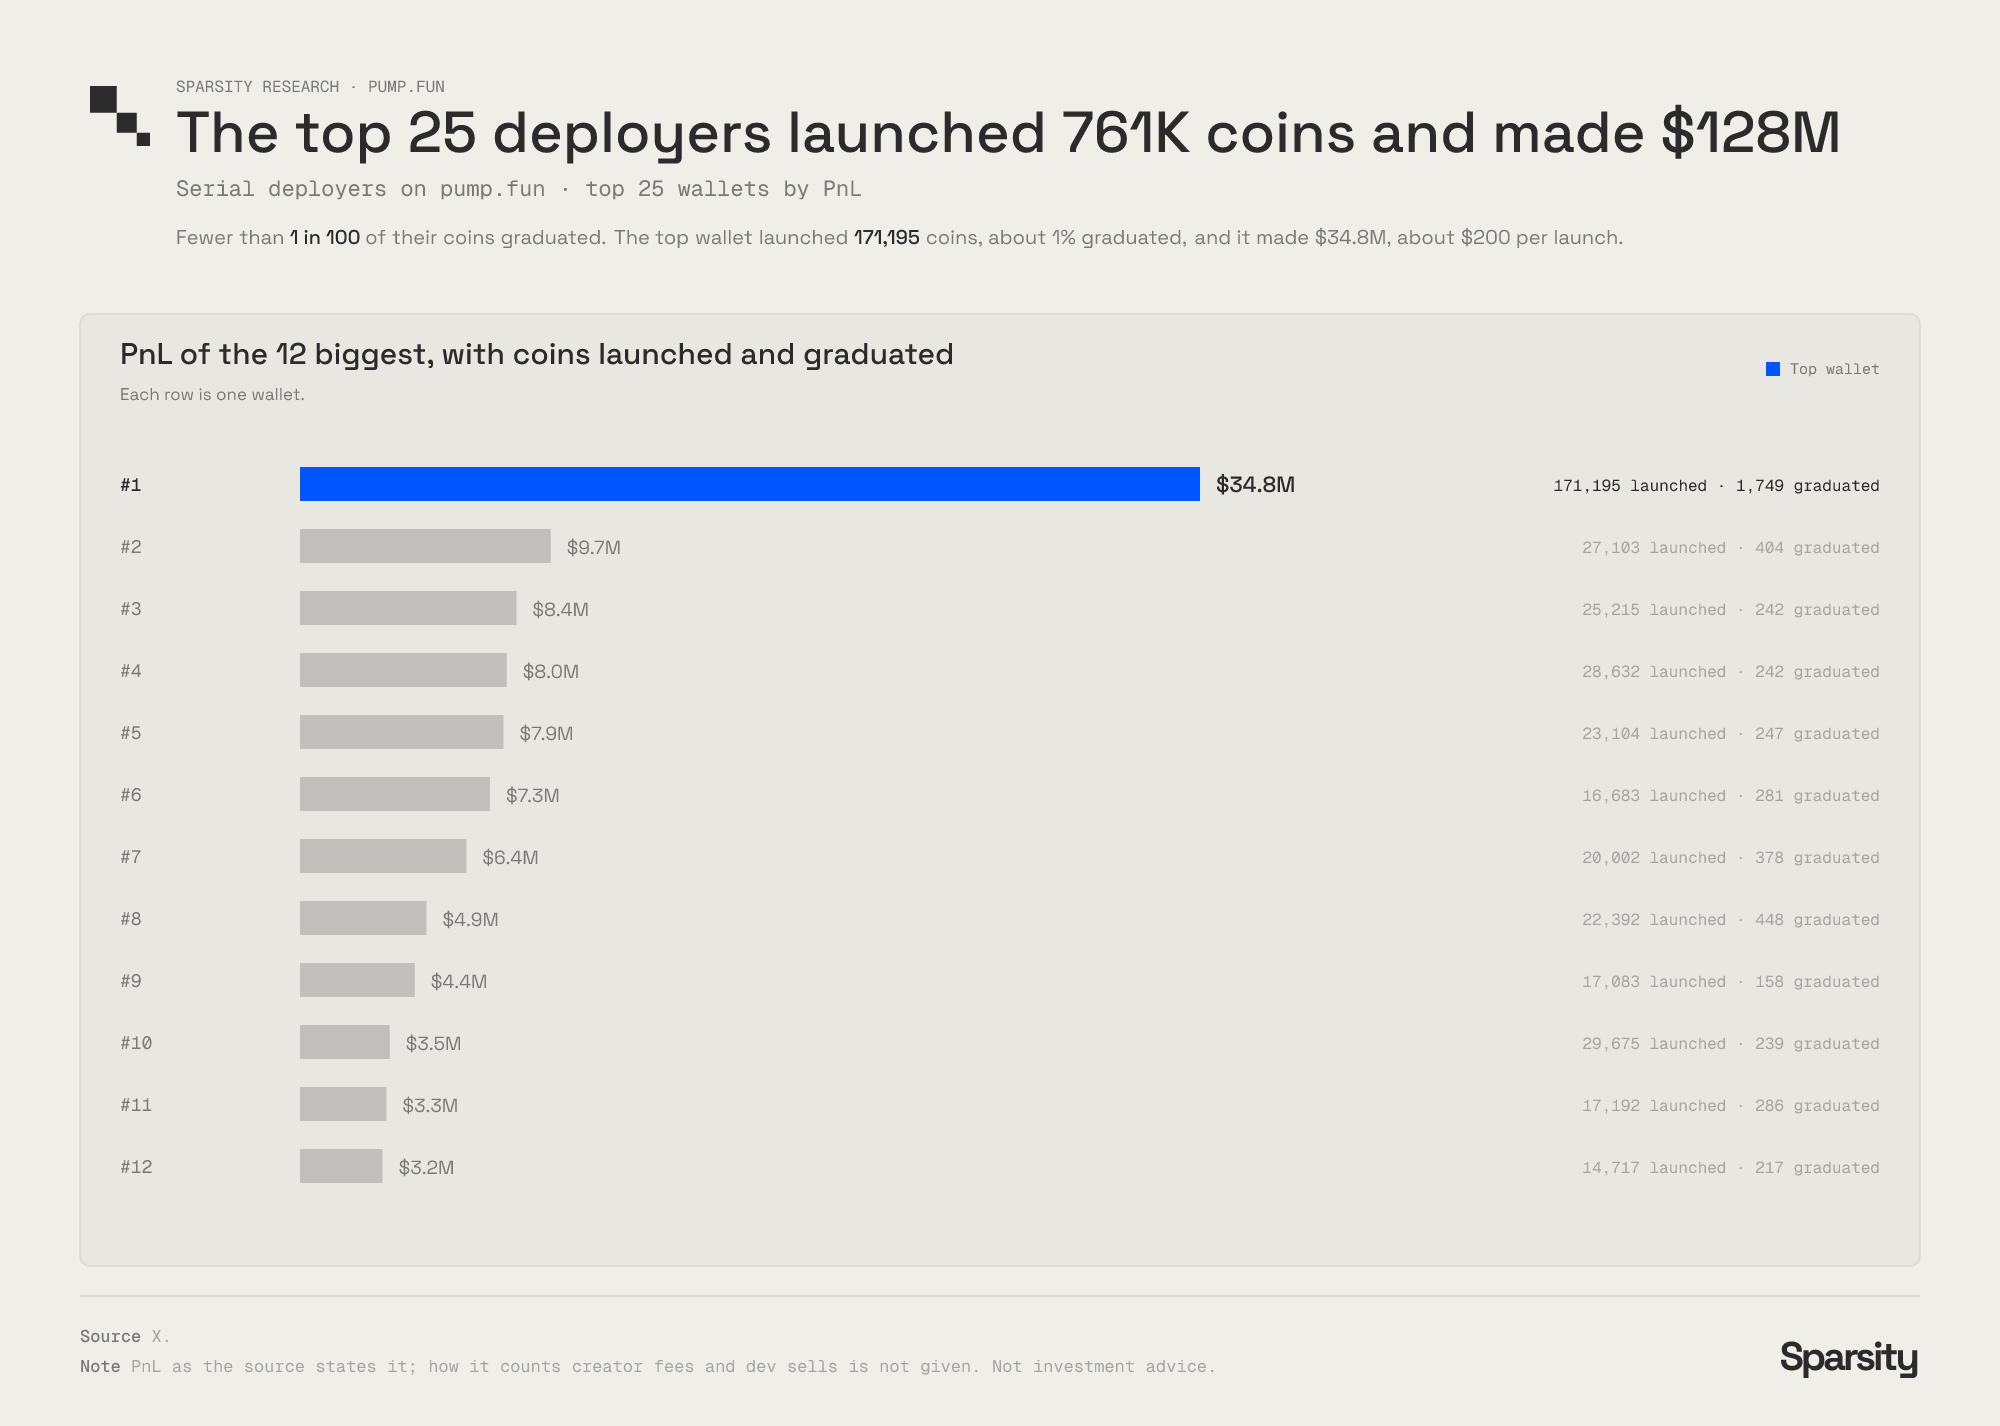
創作者費用按交易收取,而非按代幣存續時間發放。研究統計,發幣量排名前 25 的地址合計發行 76.1 萬枚代幣,畢業率不足 1%,累計獲利 1.28 億美元;排名第一的錢包單獨發行 171,195 枚代幣。研究團隊據此認為,現有機制可能鼓勵大量發幣、爭取上線初期的交易量,而非持續經營單一代幣。
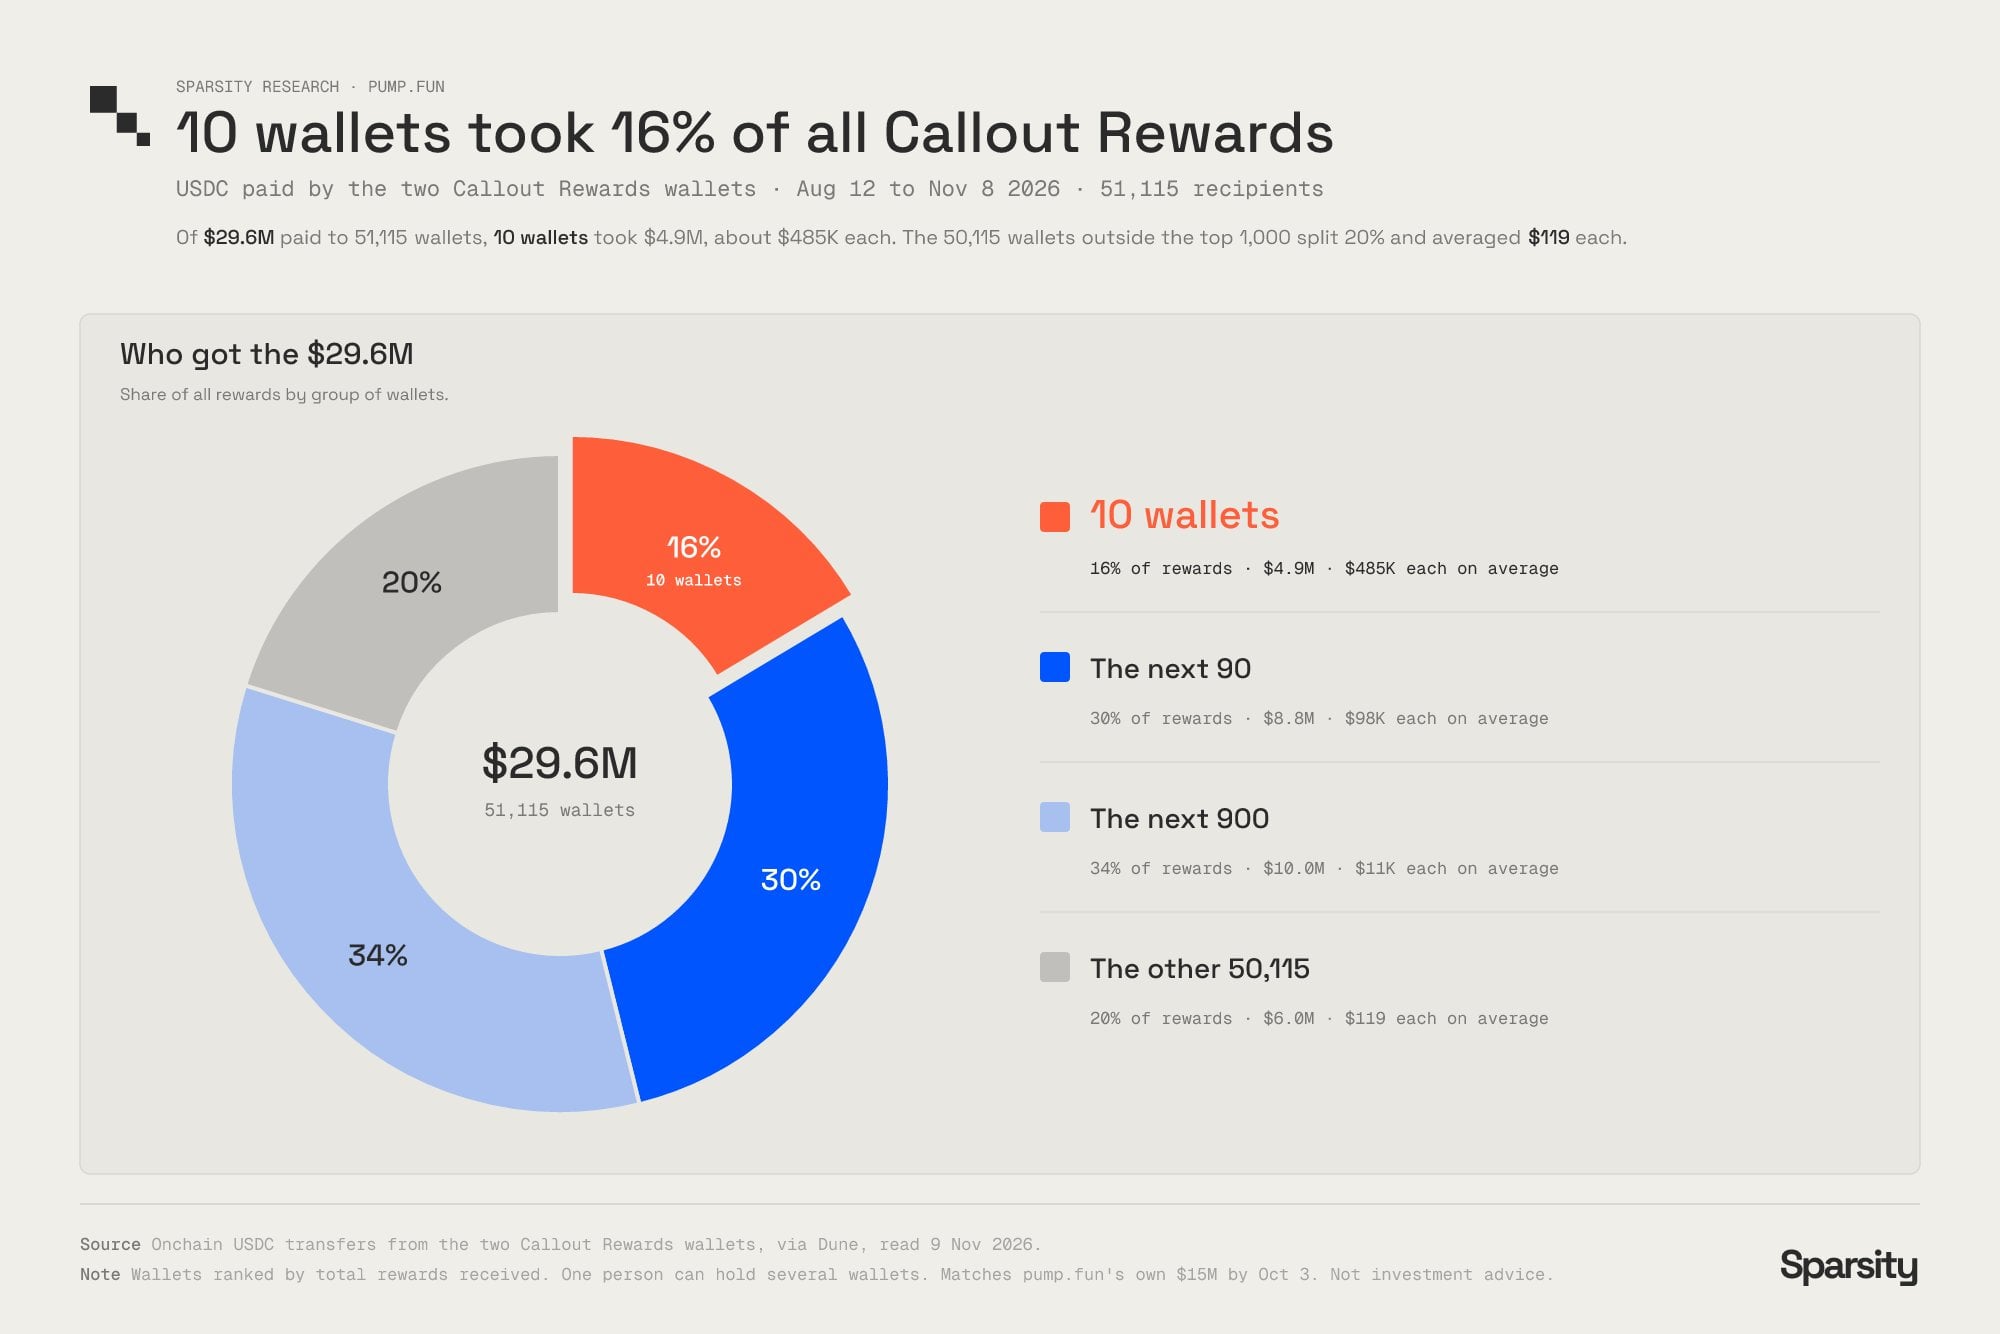
喊單獎勵也呈現集中分布。研究統計 2026 年 8 月 12 日至 11 月 8 日期間,Pump.fun 向 51,115 個錢包發放共 2,960 萬美元獎勵;其中 10 個錢包取得總額的 16%,領取者獎勵中位數為 13 美元。8 月收益最高的 50 名喊單者中,40 人主推代幣的平均市值低於 10 萬美元。
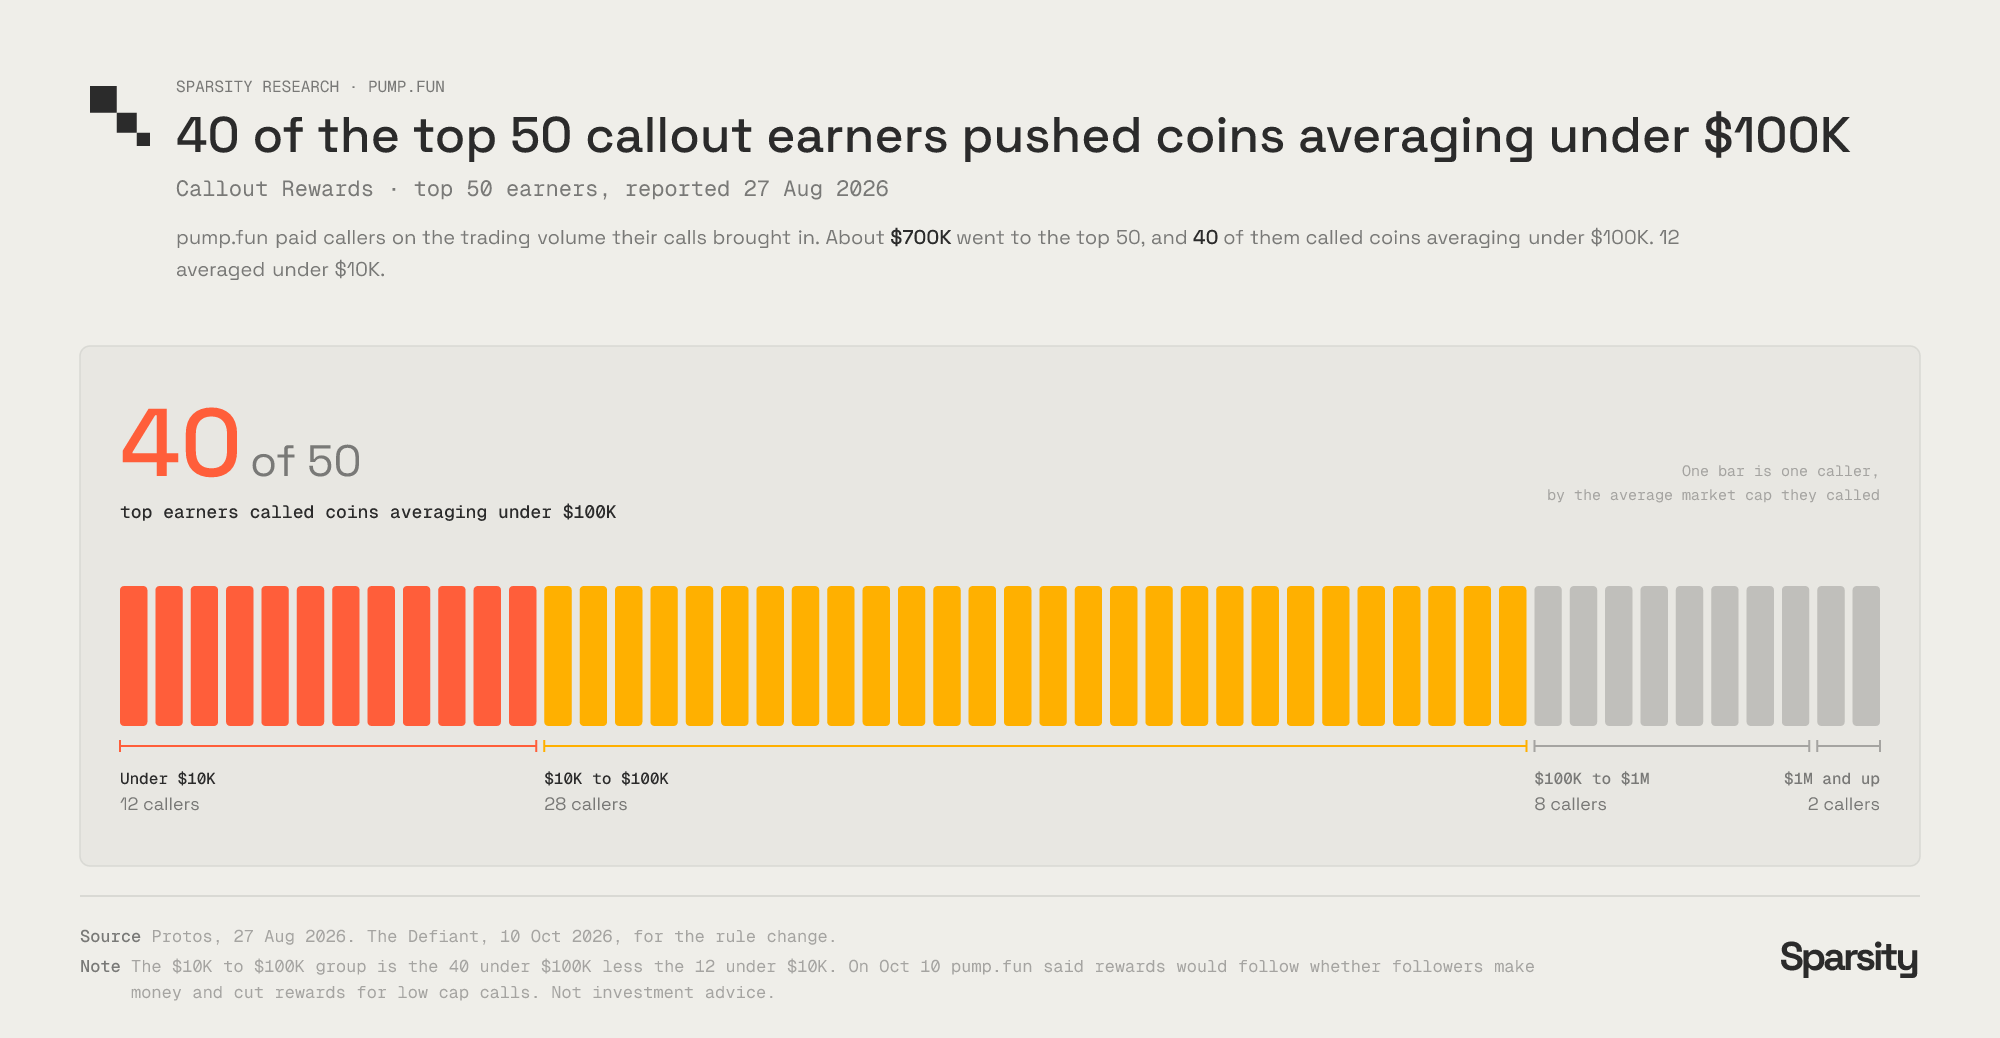
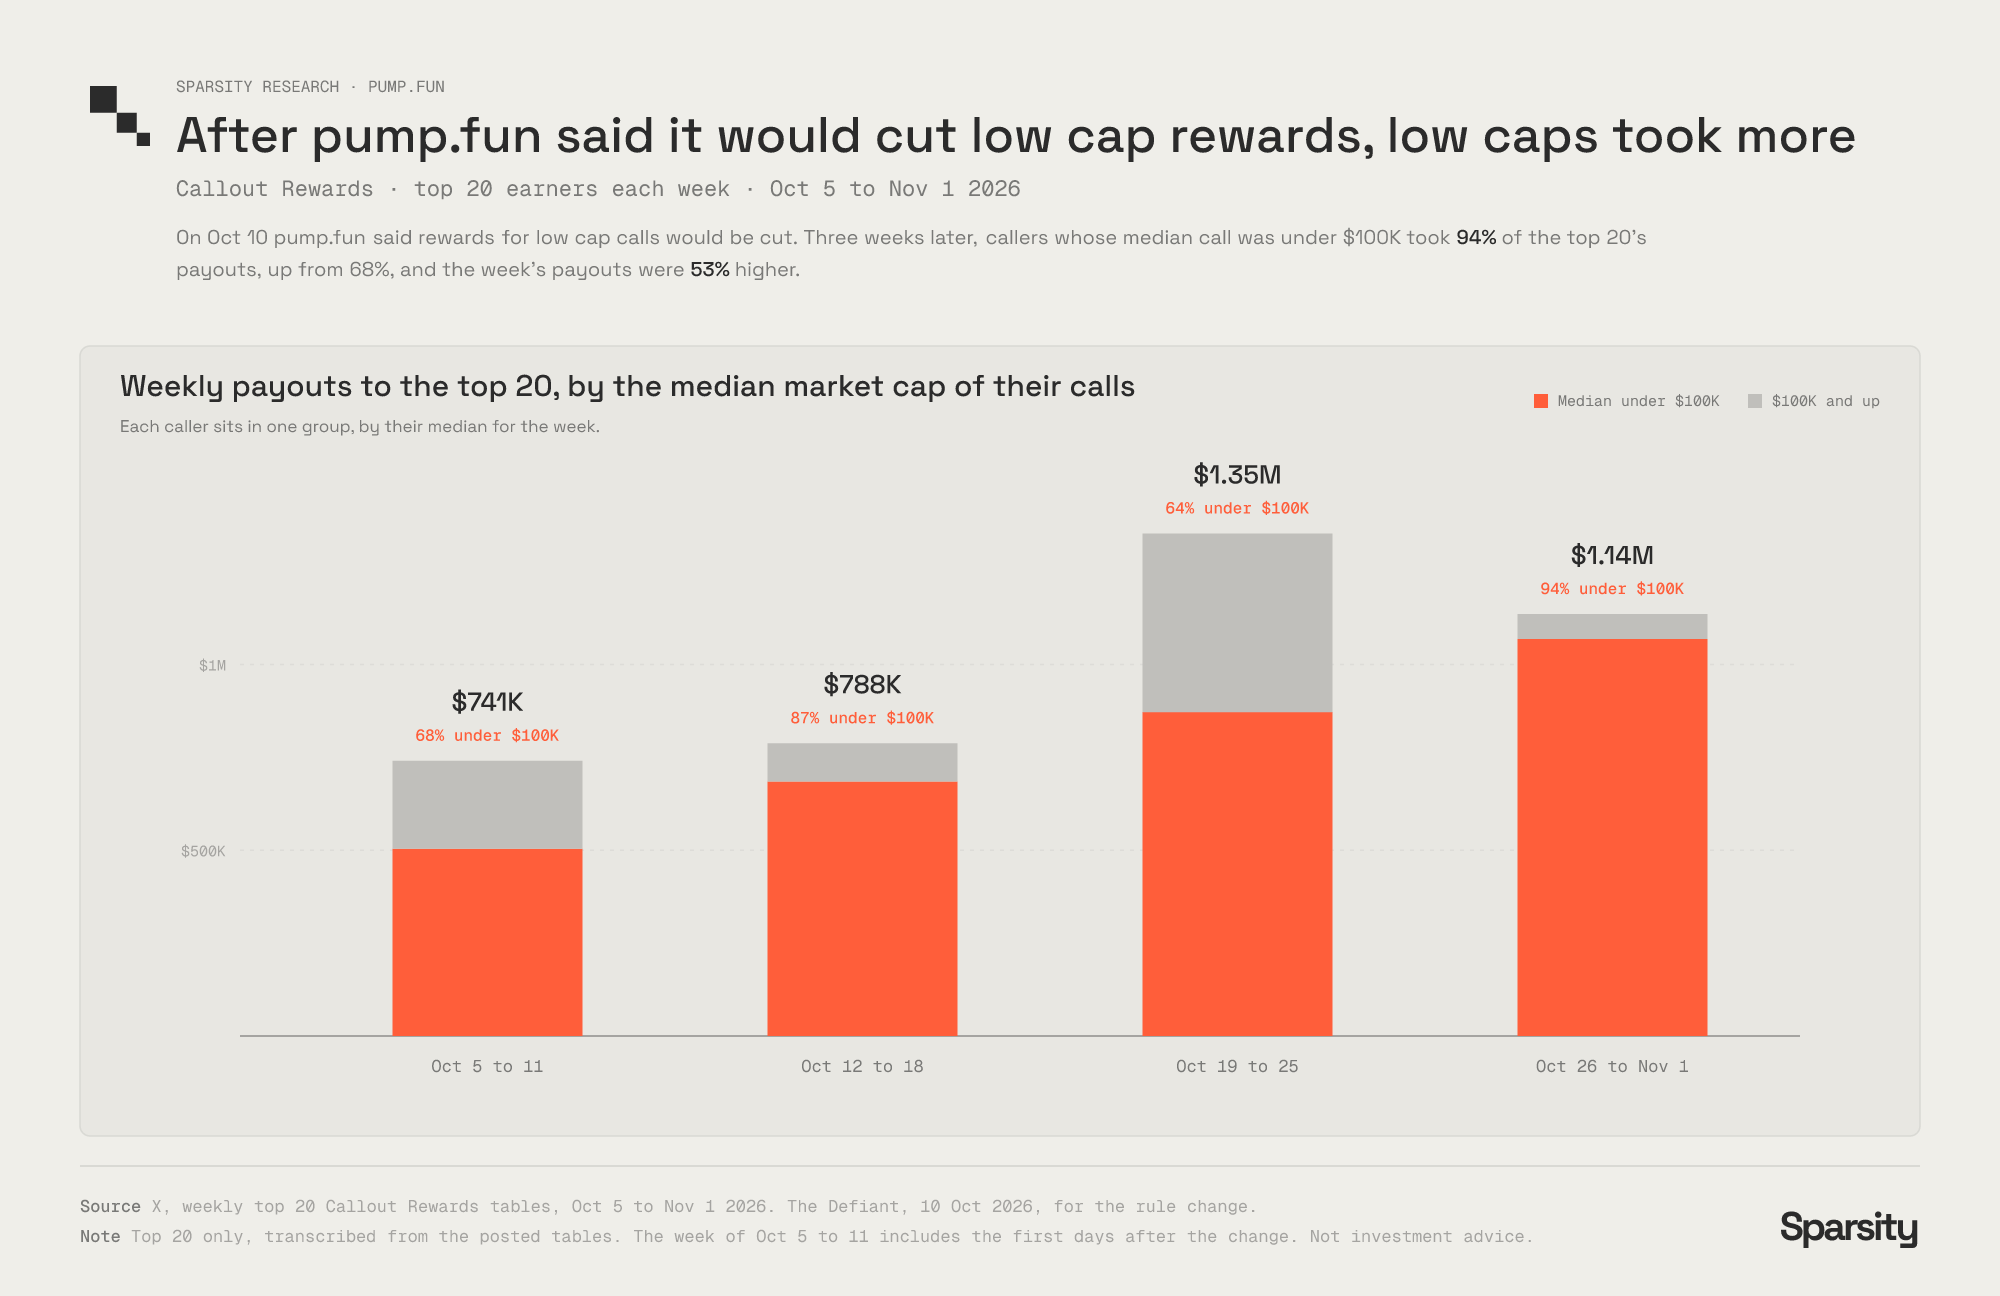
Pump.fun 曾於 2026 年 10 月 10 日表示,後續獎勵將與跟隨者盈虧掛鉤,並降低小市值代幣喊單的權重。研究團隊稱,在此後三週,前 20 名喊單者所獲獎勵中,與市值中位數低於 10 萬美元代幣相關的占比反而由 68% 升至 94%,每週獎勵總額增加 53%。這是研究對該段期間的觀察,不等於已確認規則調整在所有情況下都無效。
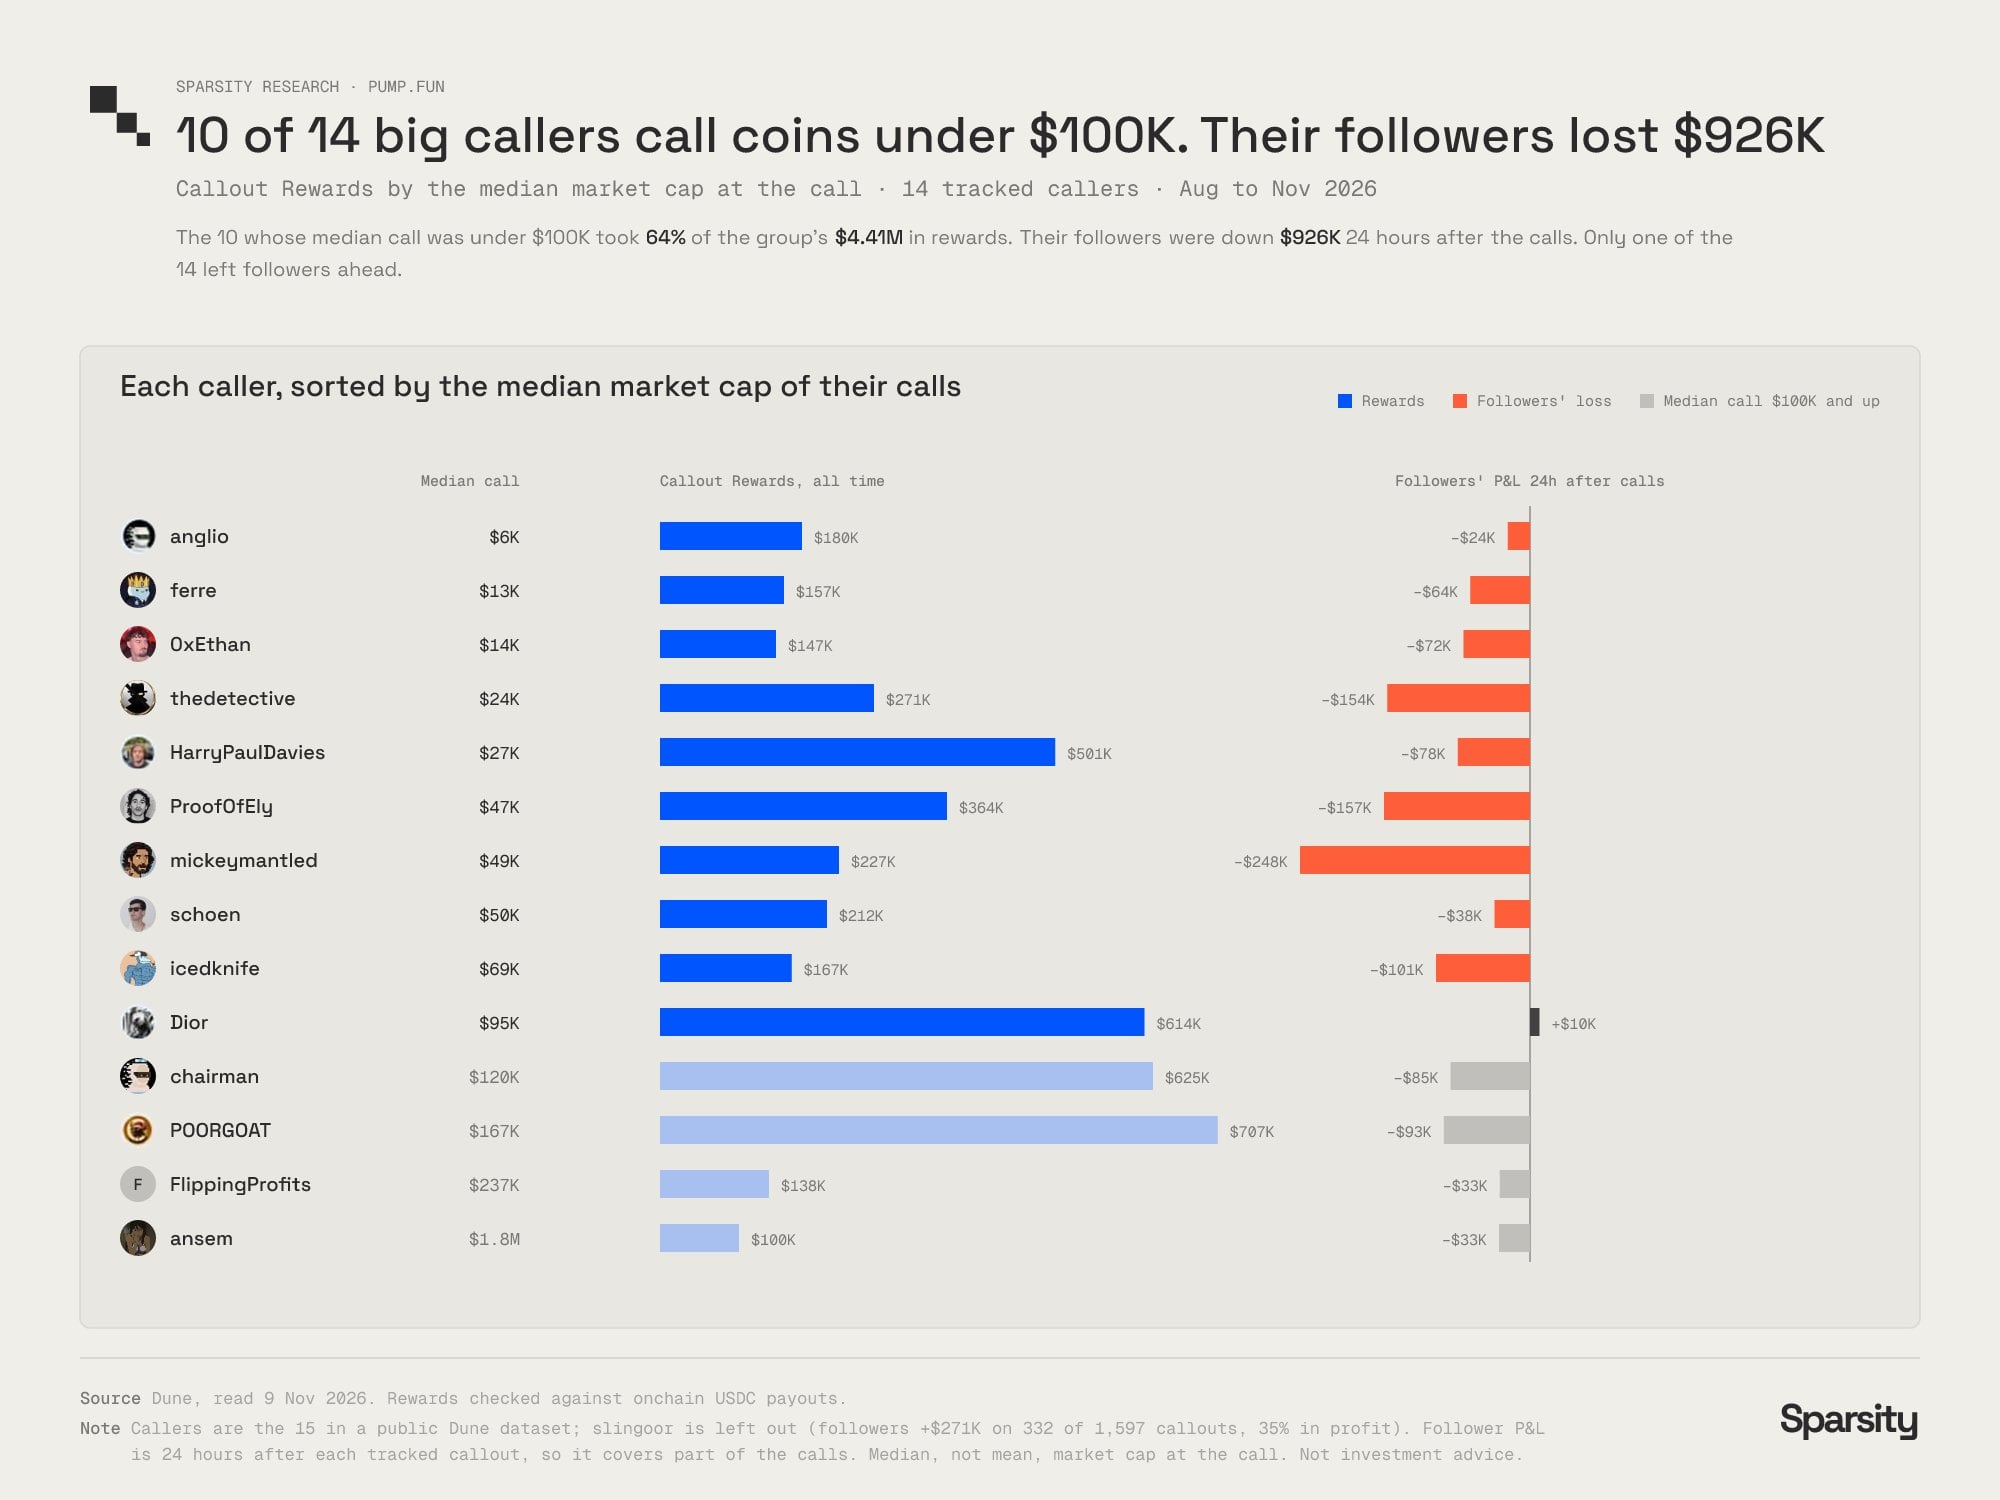
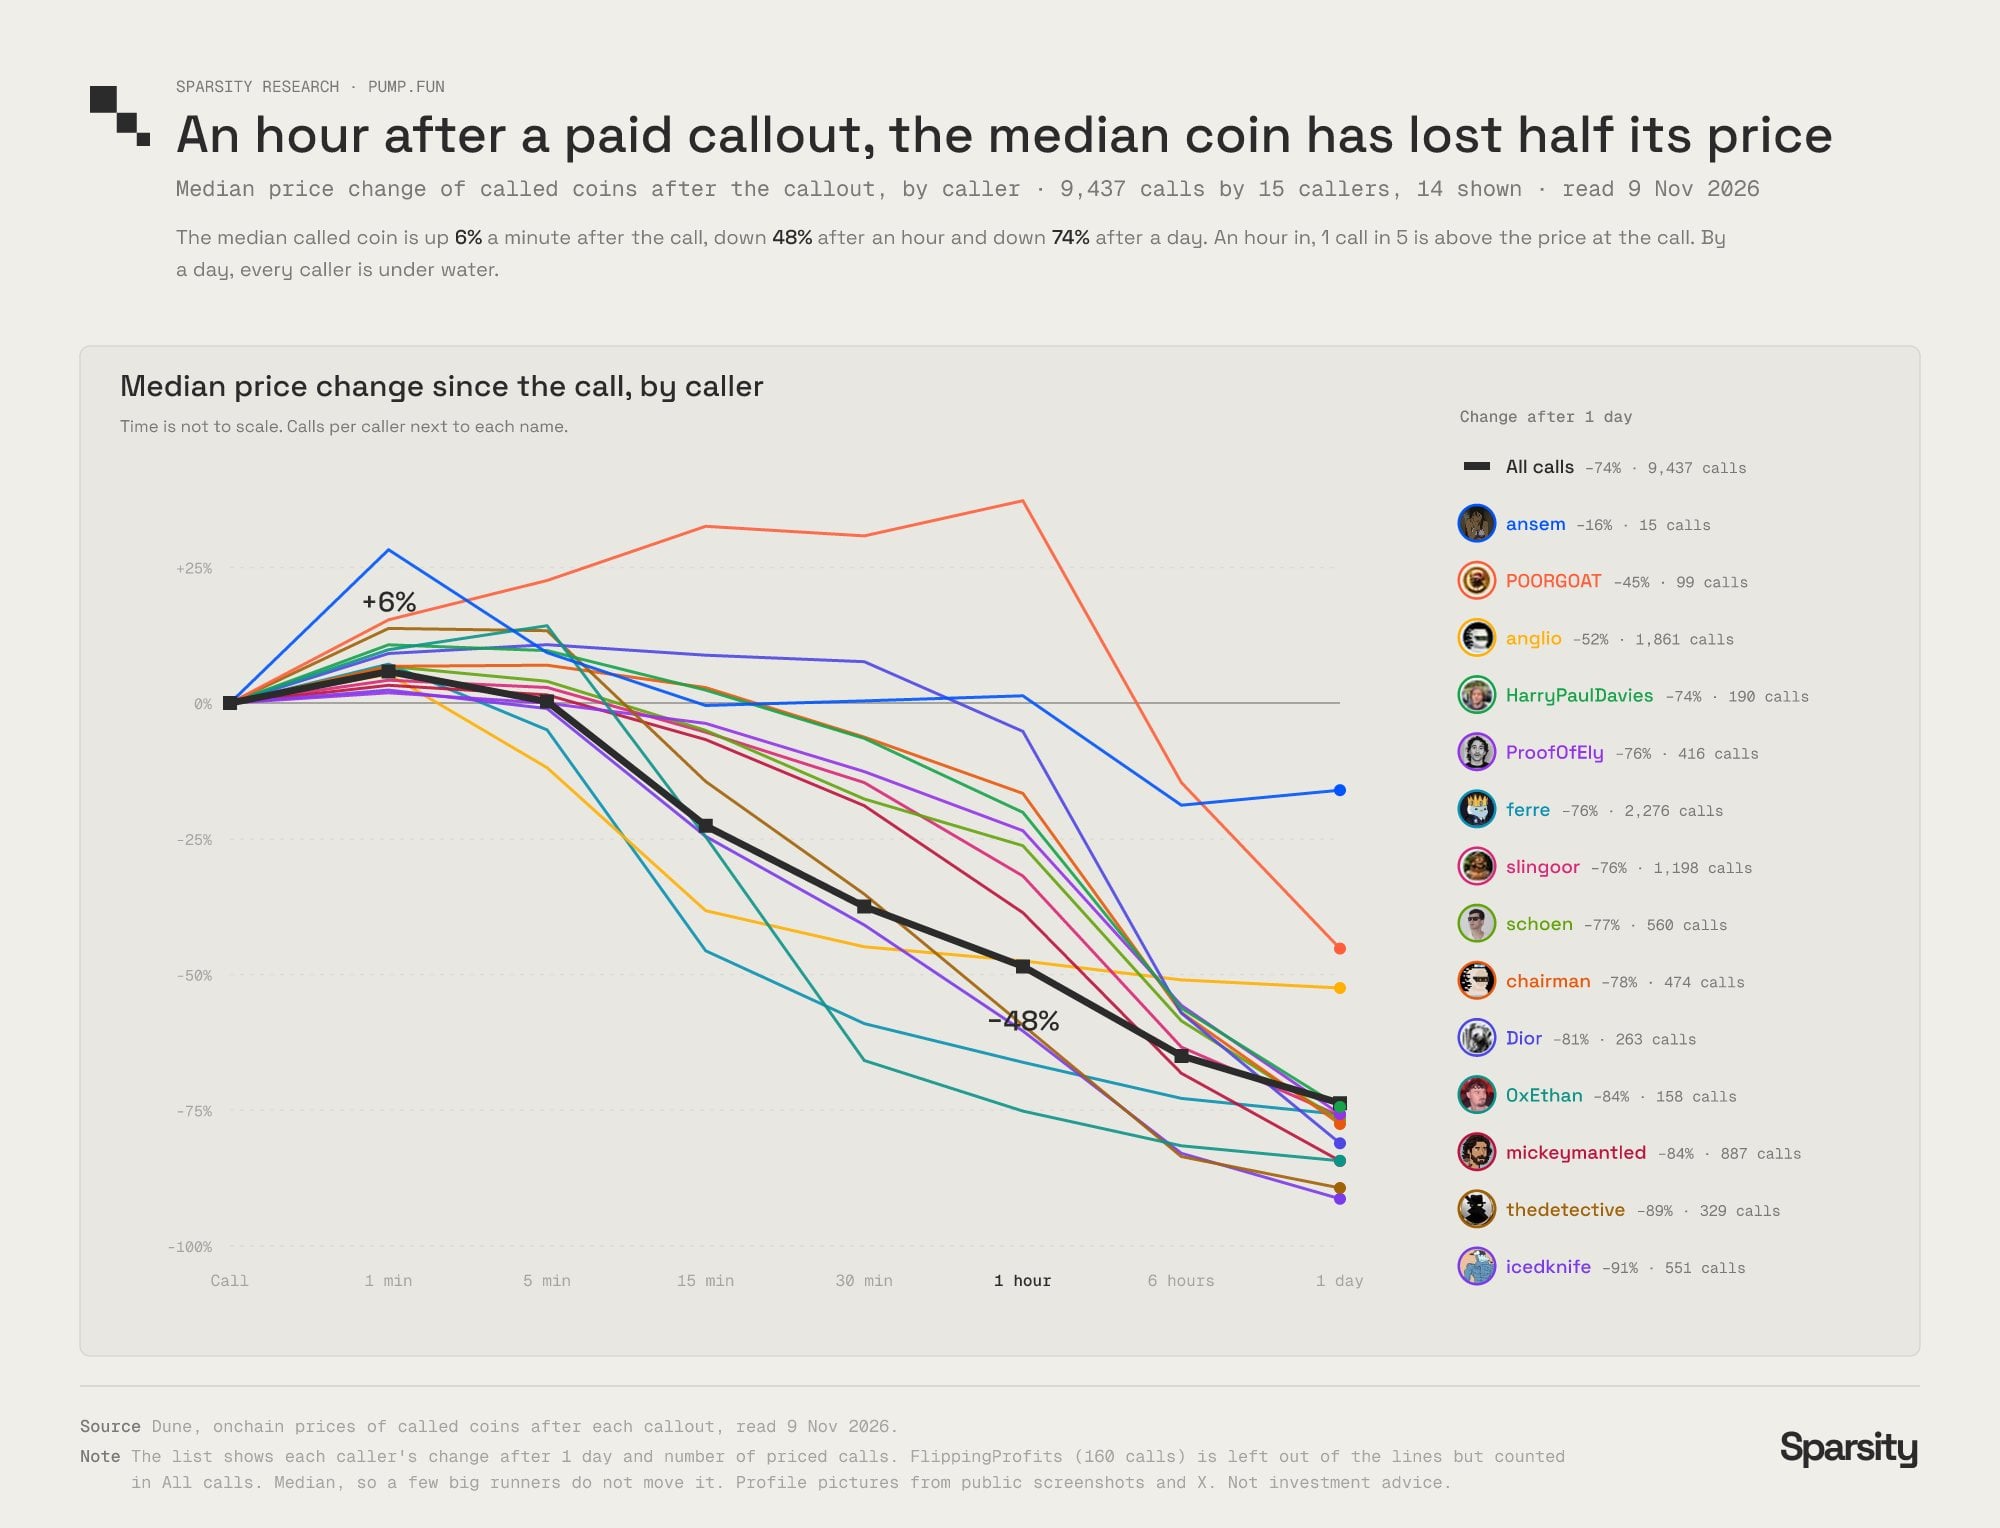
研究另追蹤 14 名喊單者:其中 10 人主推代幣的市值中位數低於 10 萬美元,其跟隨者在喊單發布次日合計虧損 92.6 萬美元。研究稱,樣本代幣在喊單一分鐘後的價格中位數上漲 6%,一小時後下跌 48%,一日後下跌 74%。這些結果限於被追蹤的樣本,不應推算為所有喊單或所有交易者的損益。
發行量與留存之間的落差
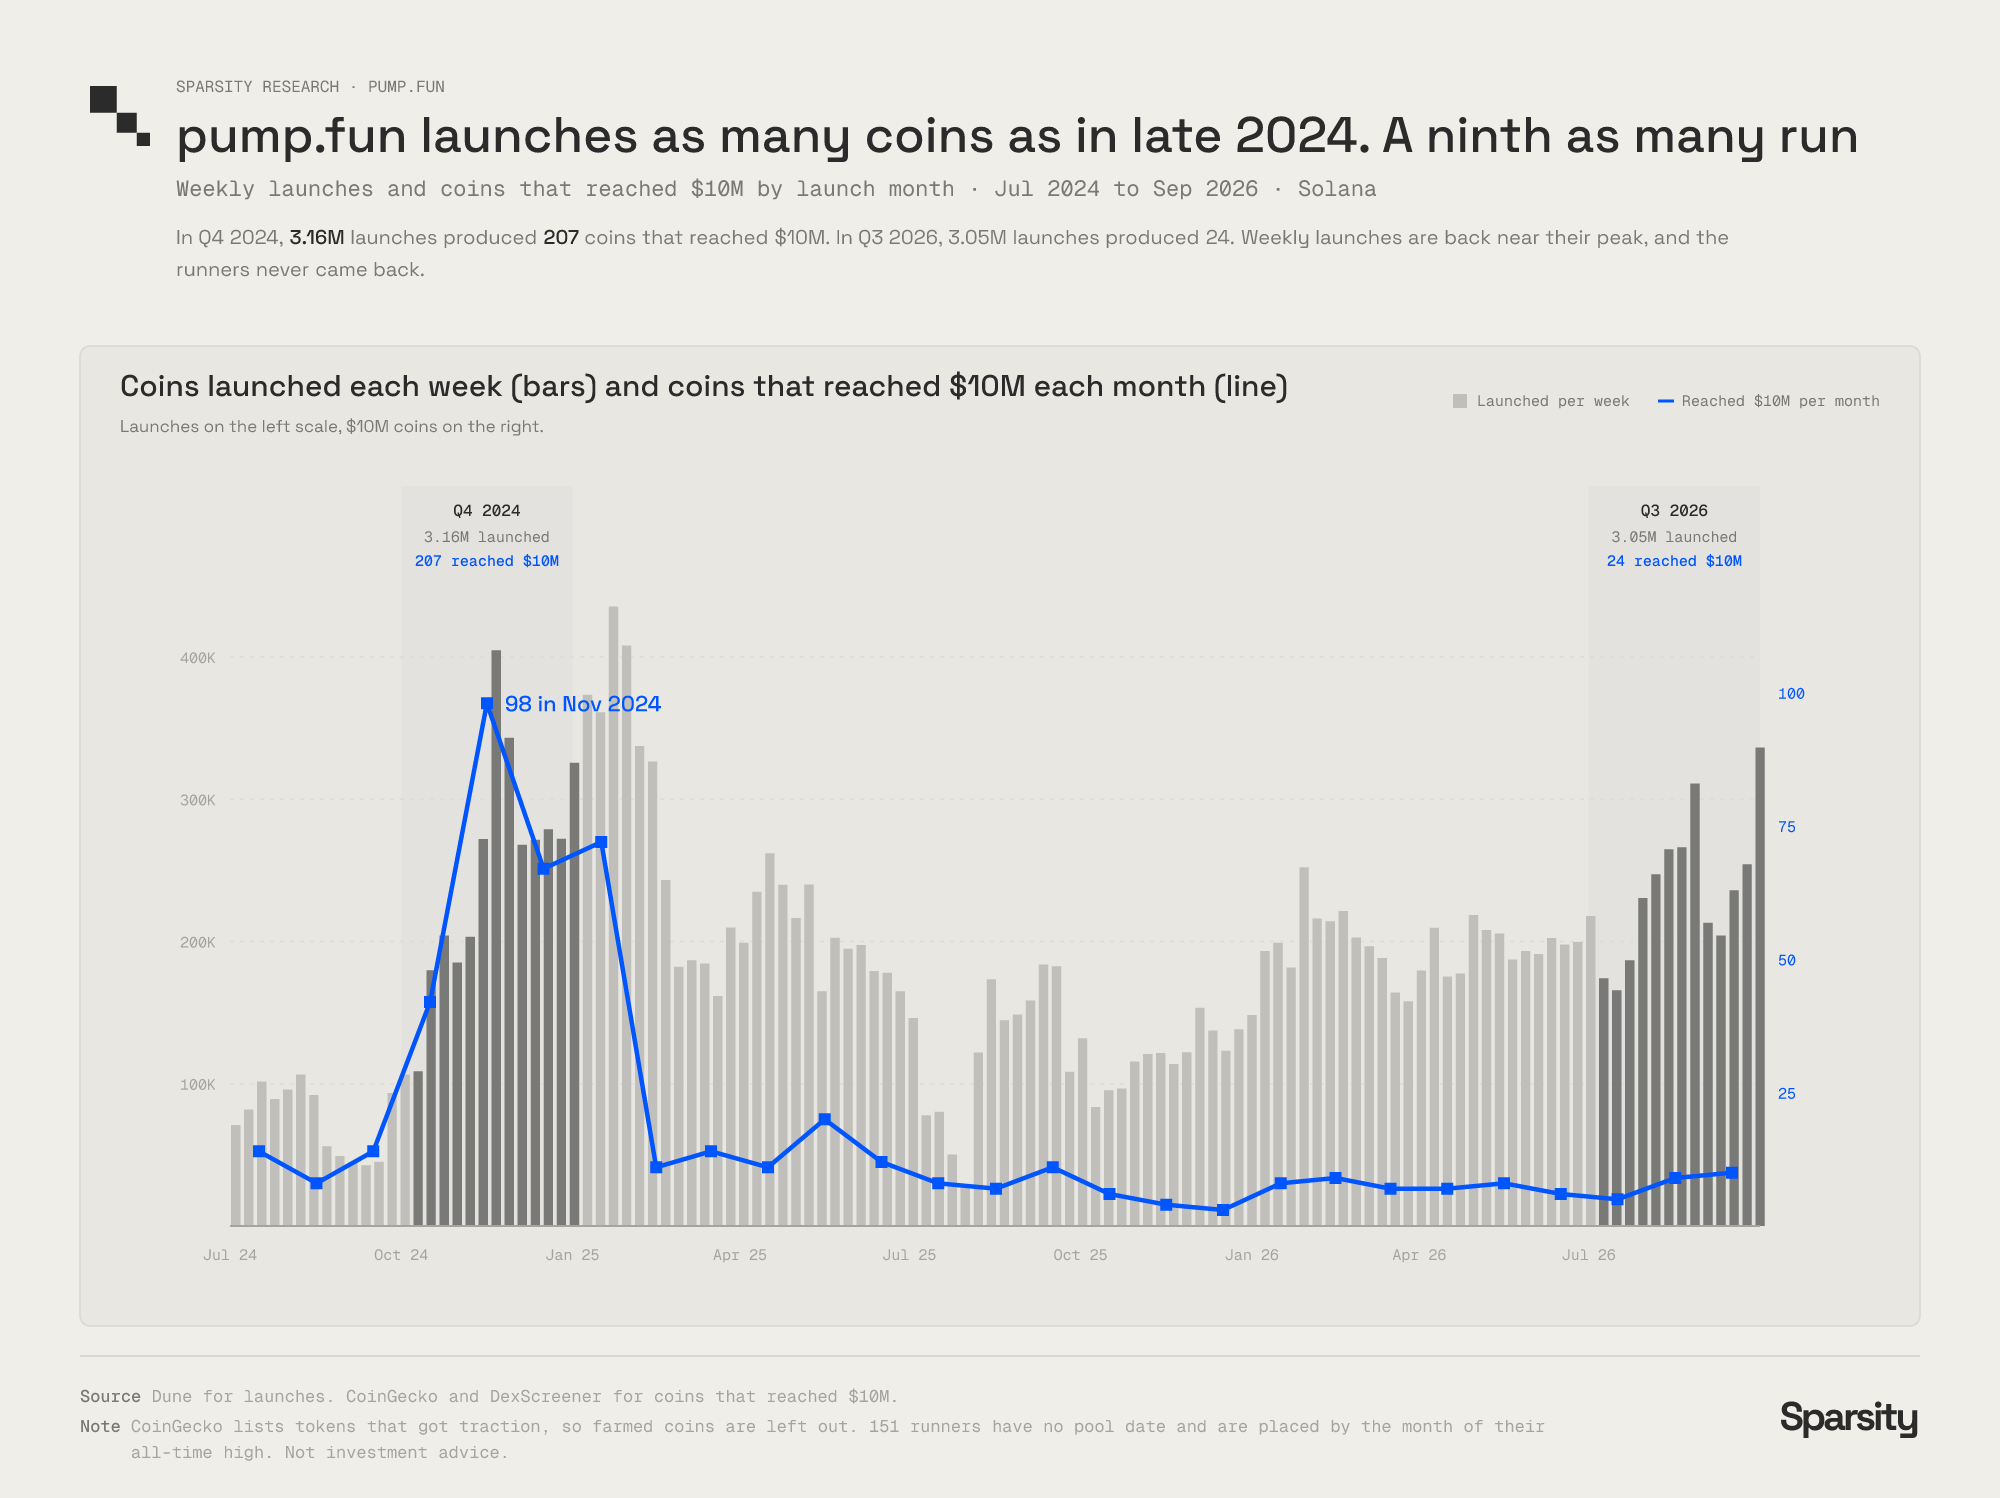
研究比較兩個季度:2024 年第四季約 316 萬次發幣,產生 207 枚市值曾突破 1,000 萬美元的代幣;2026 年第三季約 305 萬次發幣,符合該條件的僅 24 枚。依這兩組數字換算,每 10 萬次發行對應的達標代幣數,約由 6.5 枚降至 0.8 枚。
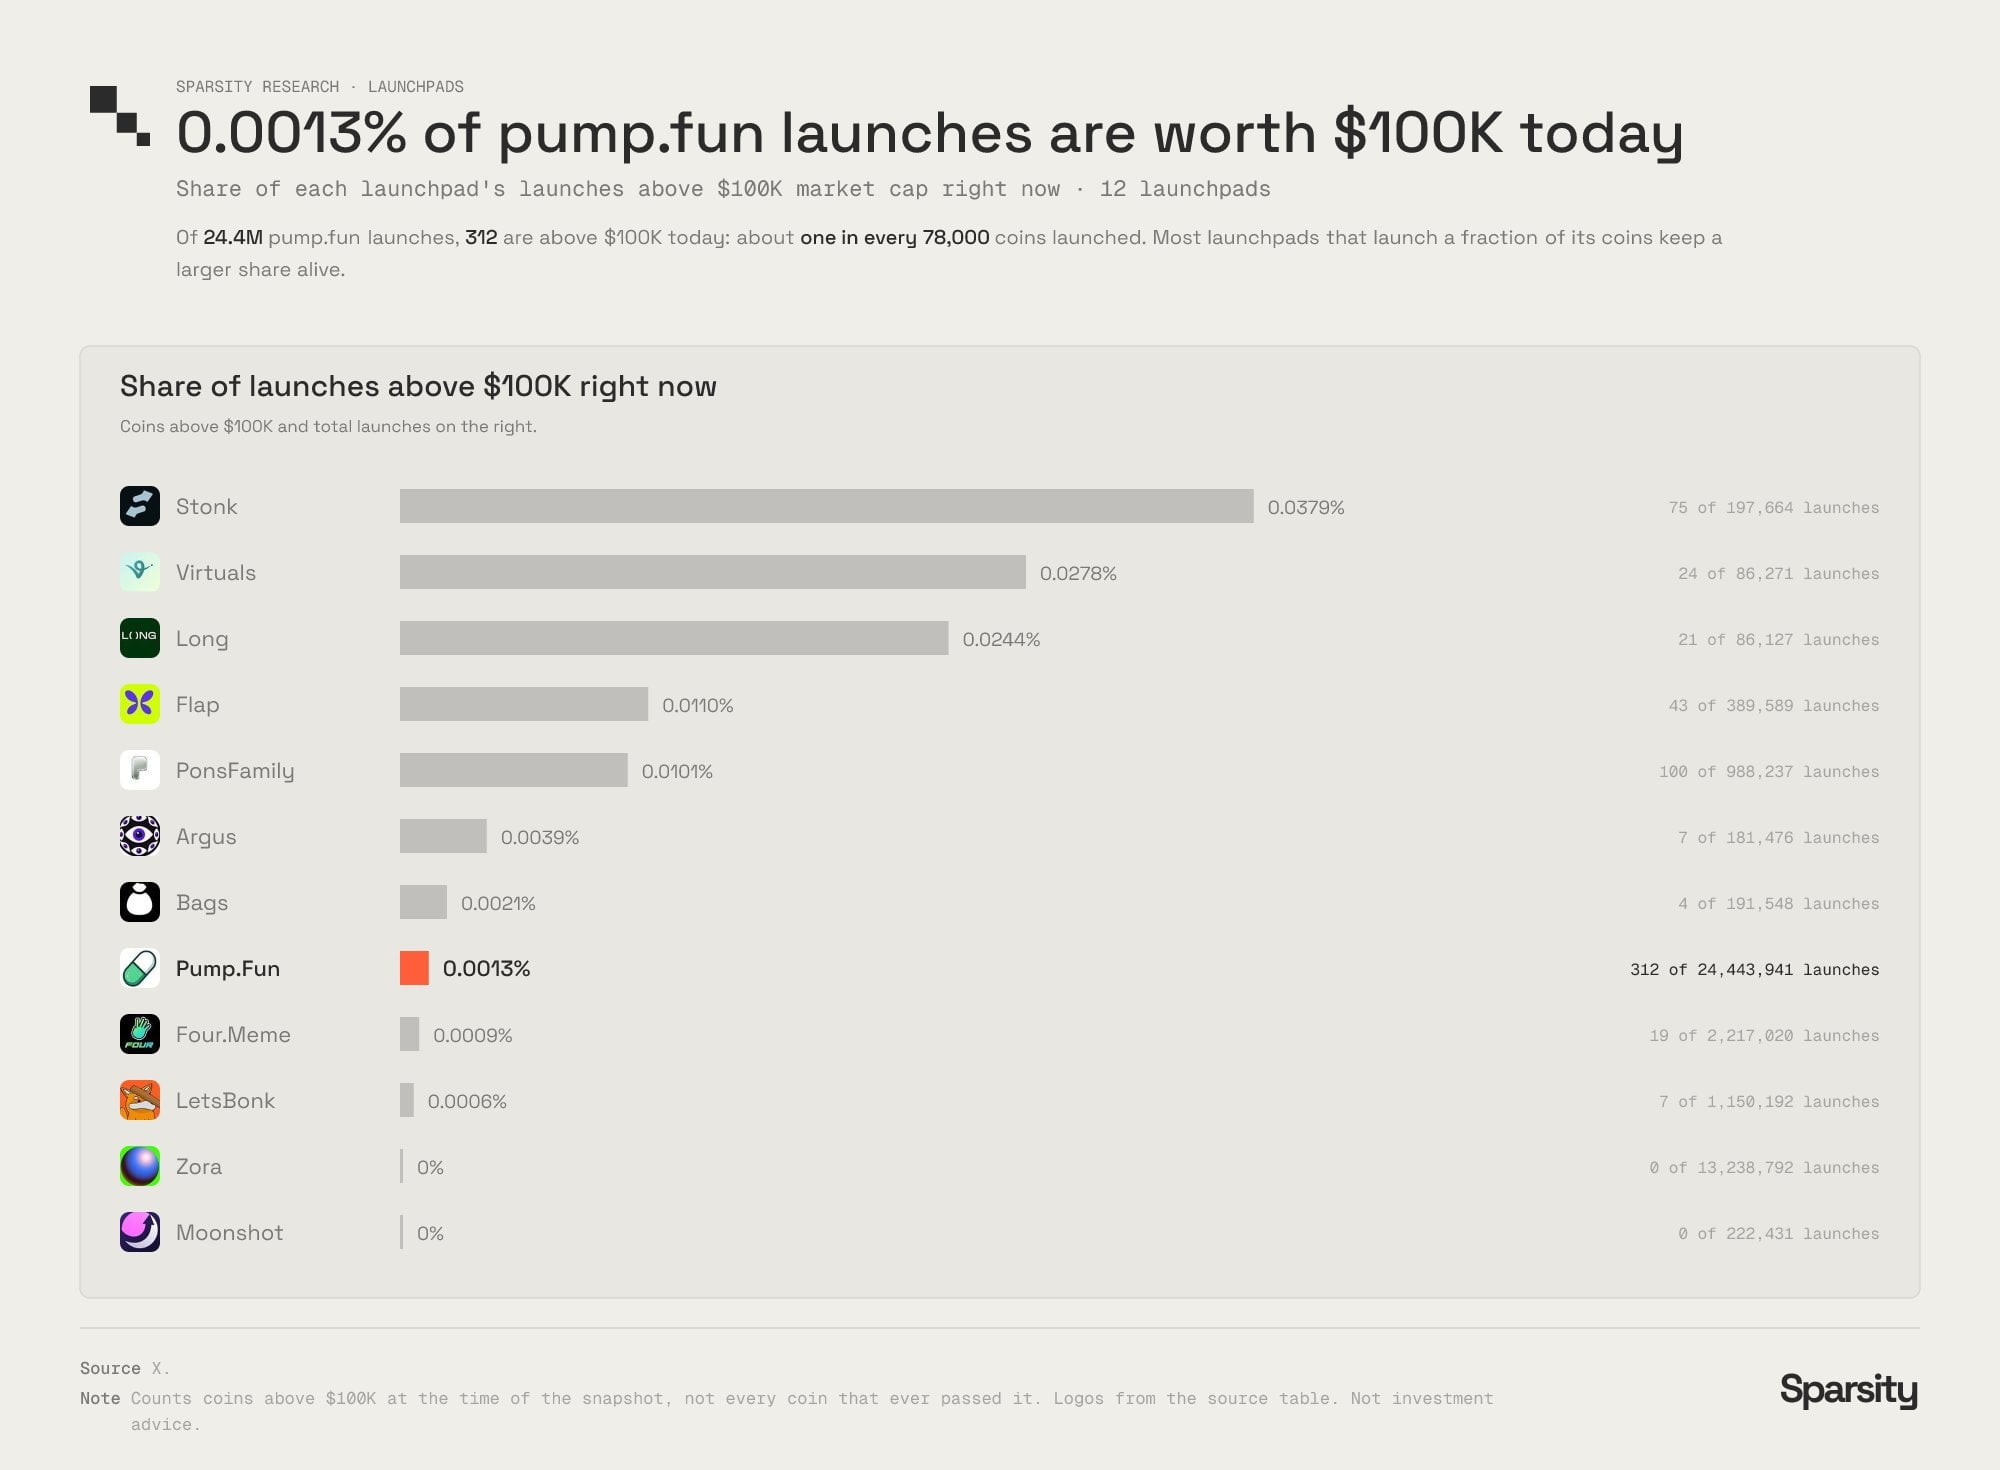
研究也指出,雖然綁定曲線內交易量自 2026 年 6 月起上升,但綁定曲線與 PumpSwap 的月交易量合計,從 2026 年第一季的每月約 250 億至 300 億美元,降至同年 10 月的 138 億美元。截至研究統計當日,Pump.fun 累計約 2,440 萬次發行中,只有 312 枚代幣當時的市值維持在 10 萬美元以上,約占 0.0013%。「目前市值高於門檻」是特定時點的存量指標,與代幣是否曾達到該門檻不同。
研究提出的改革構想,尚非平台規則
Sparsity Research 建議重新設計收入分配,例如提高初始流動性、讓創作者費用隨代幣存續時間解鎖,或改以數日後跟隨者的持倉及盈虧,評估喊單獎勵。這些都是研究團隊的提案,不是已實施的 Pump.fun 規則。
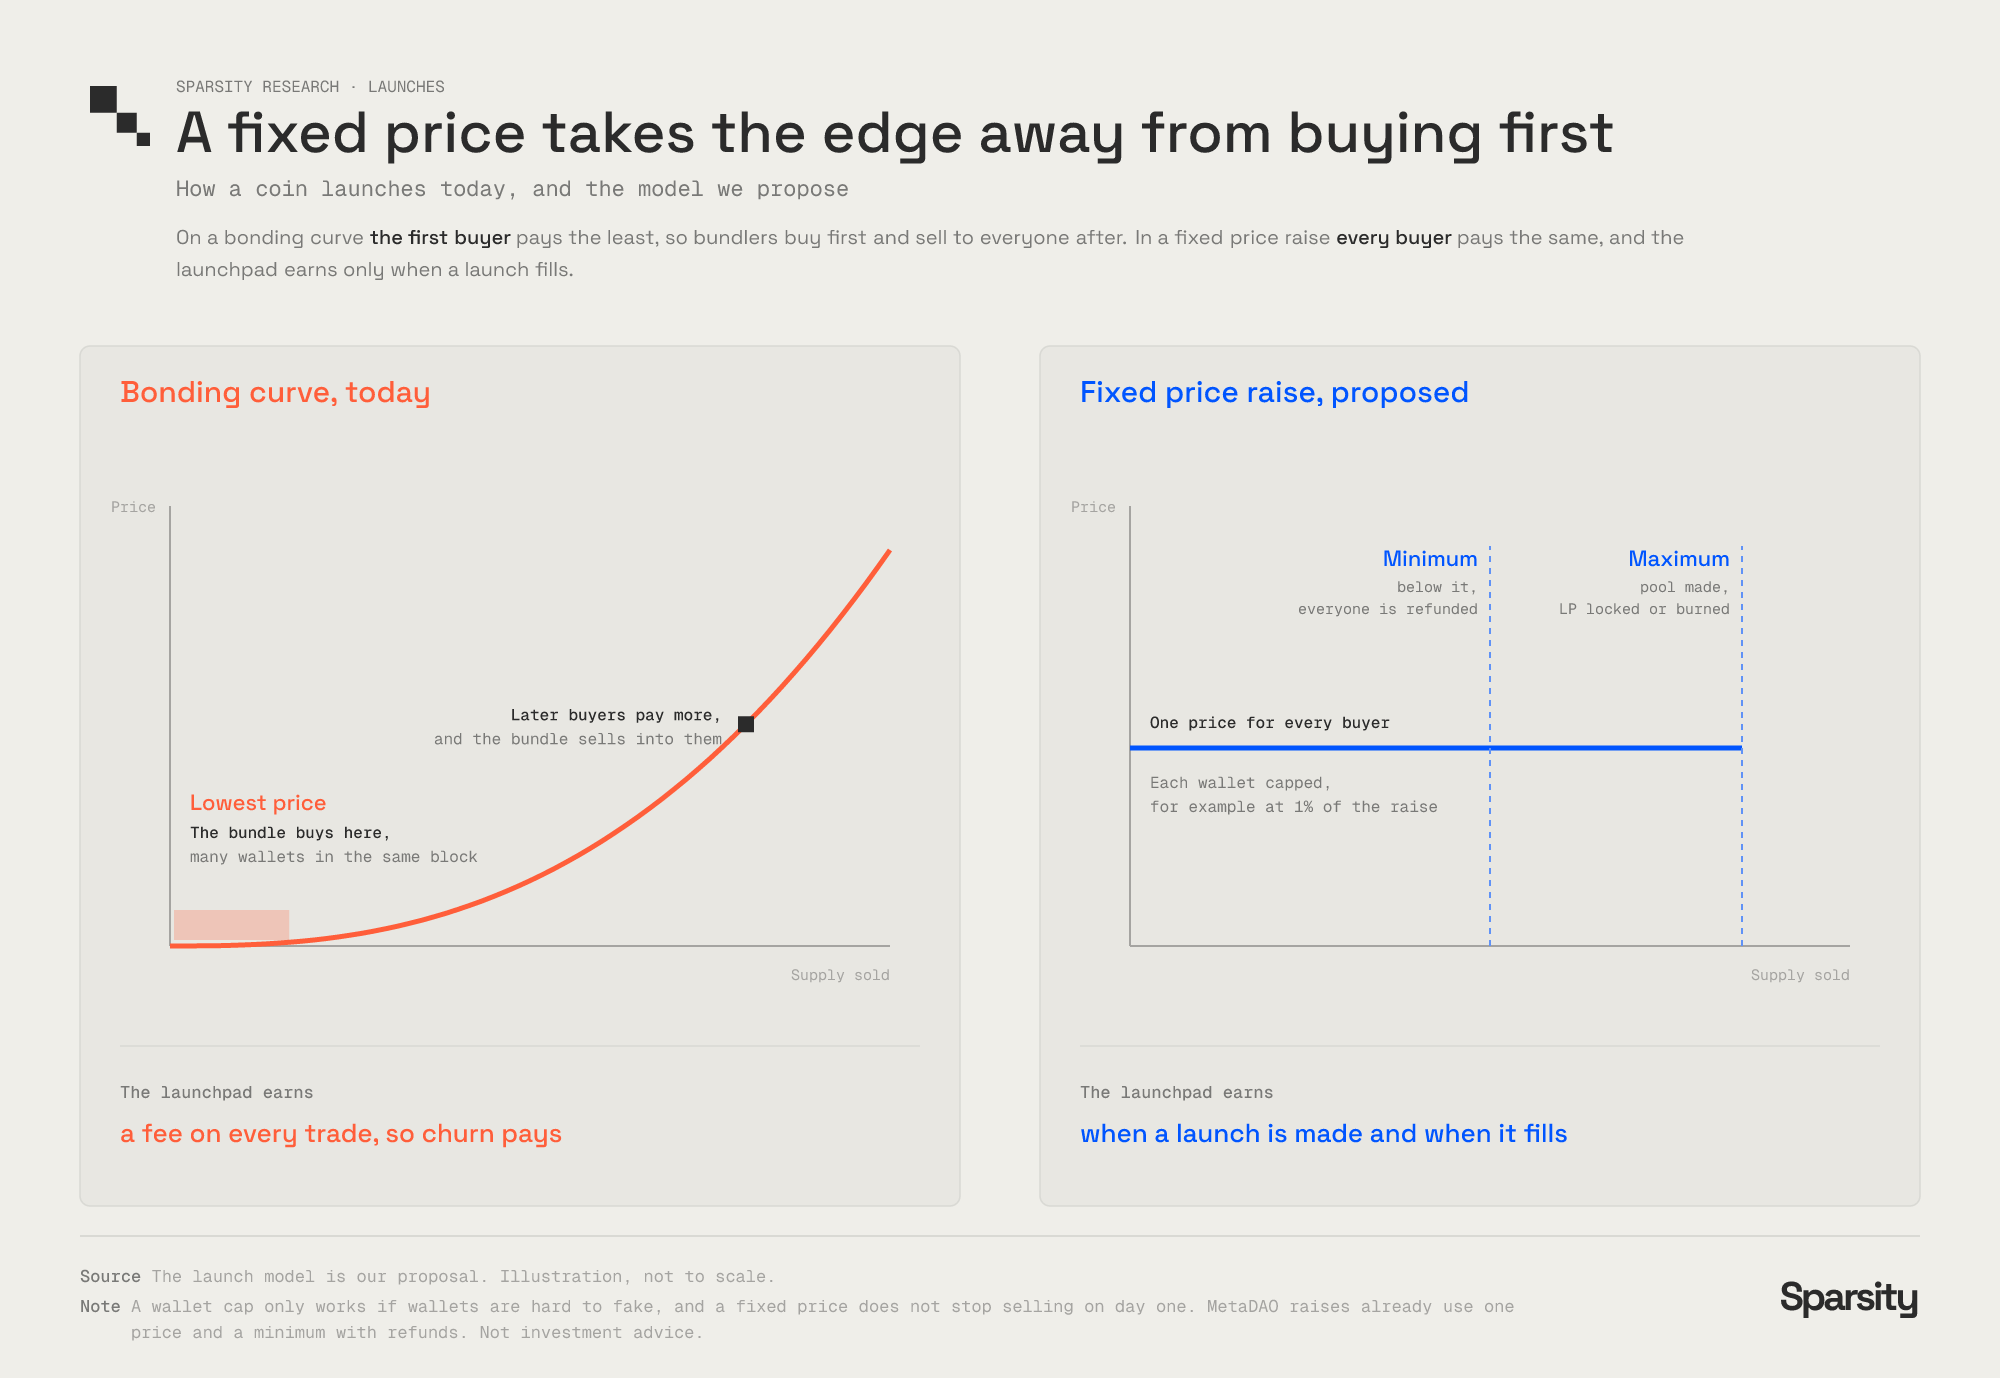
研究還構想以固定價格、限時募資取代綁定曲線:未達募資下限便退款;達到上限後建立流動性池,並將 LP 憑證銷毀或永久鎖定;平台只在募資成功時收費。研究團隊同時承認,單一錢包認購上限可能遭多錢包規避,統一認購價格也無法阻止上線後拋售。因此,這套構想最多是改變發行起點與收費誘因,不能保證代幣長期存續或參與者獲利。