本文整理 Alea Research 由深潮 TechFlow 編譯、於 2026 年 11 月 12 日刊出的 Kamino 研究。文中第三季數據指 2026 年第三季;產品規模與競爭數據的較晚觀測日為 10 月 28 日,並非即時數據。
資金流向:成長集中在代幣化資產
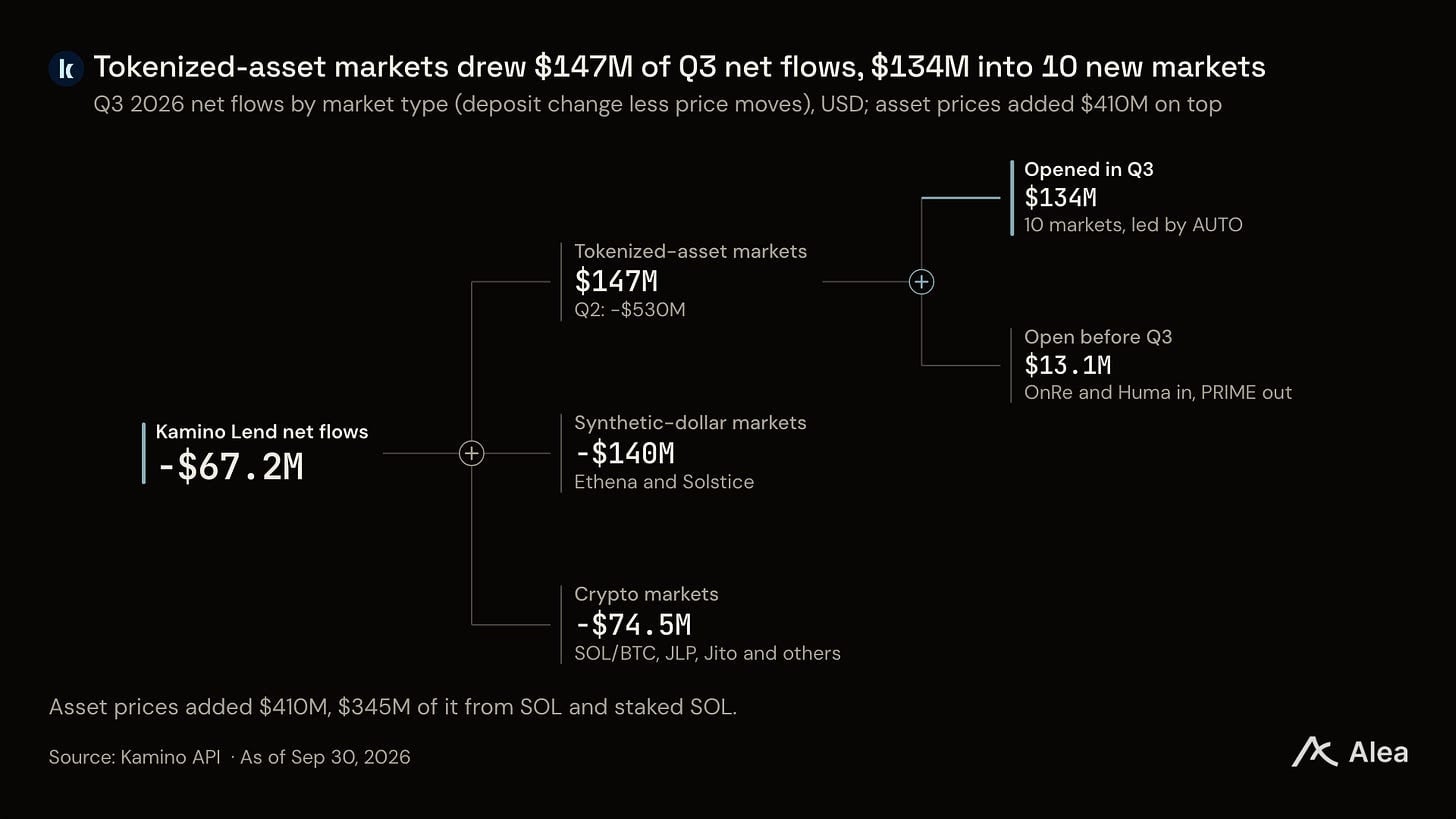
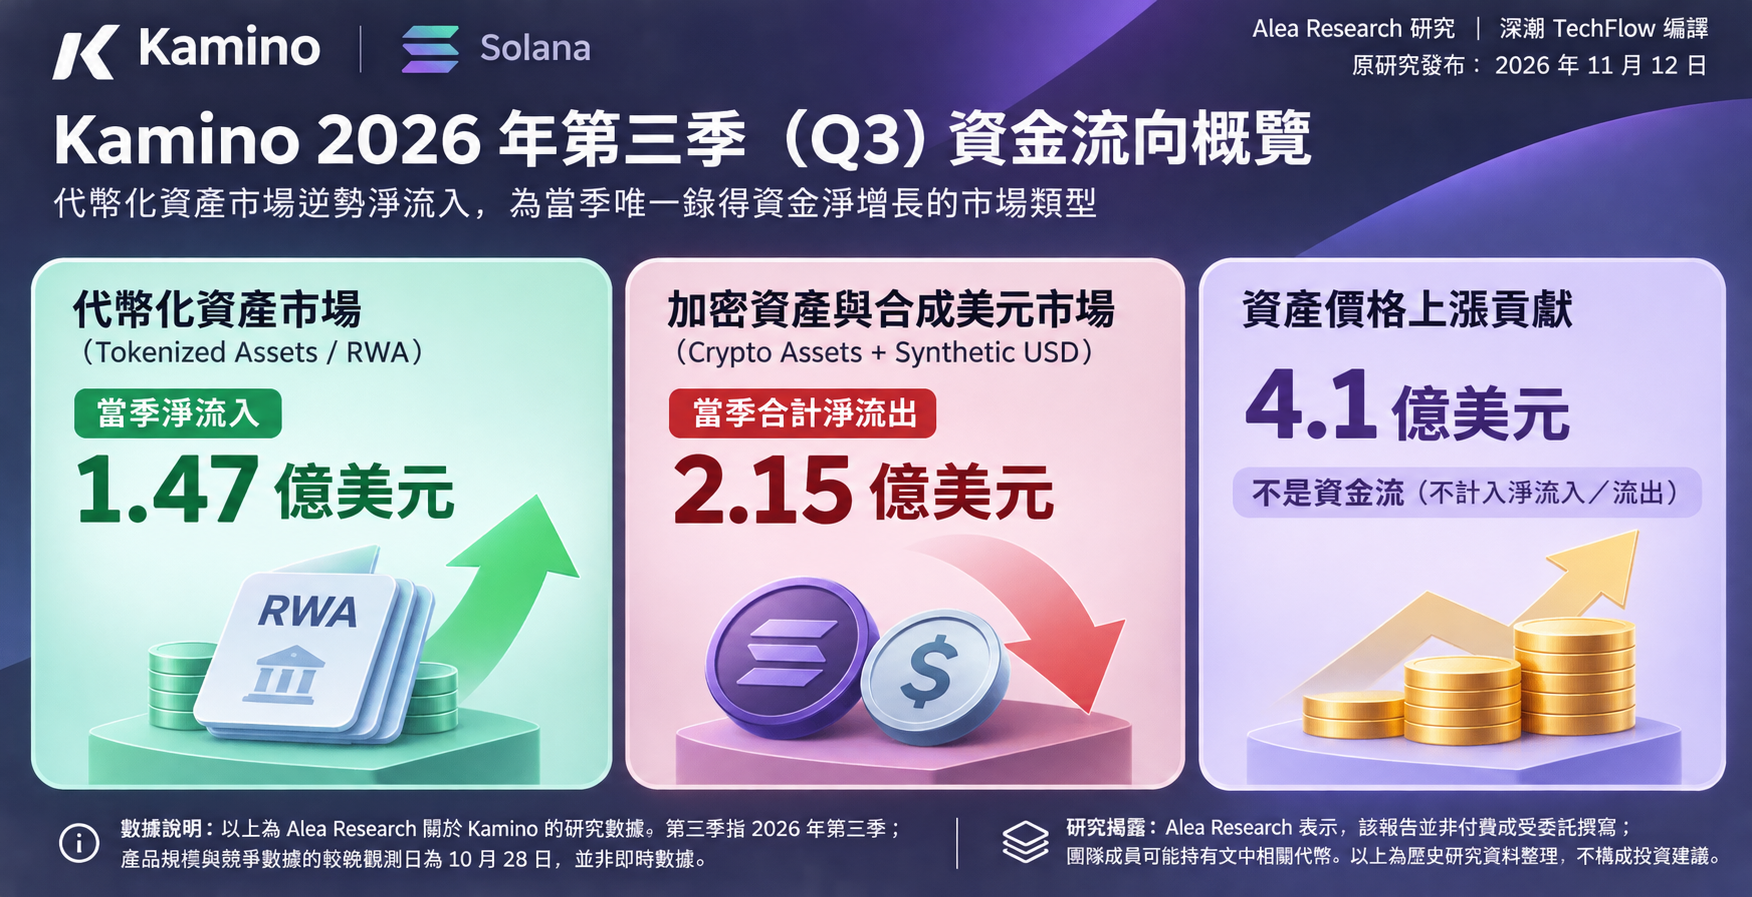
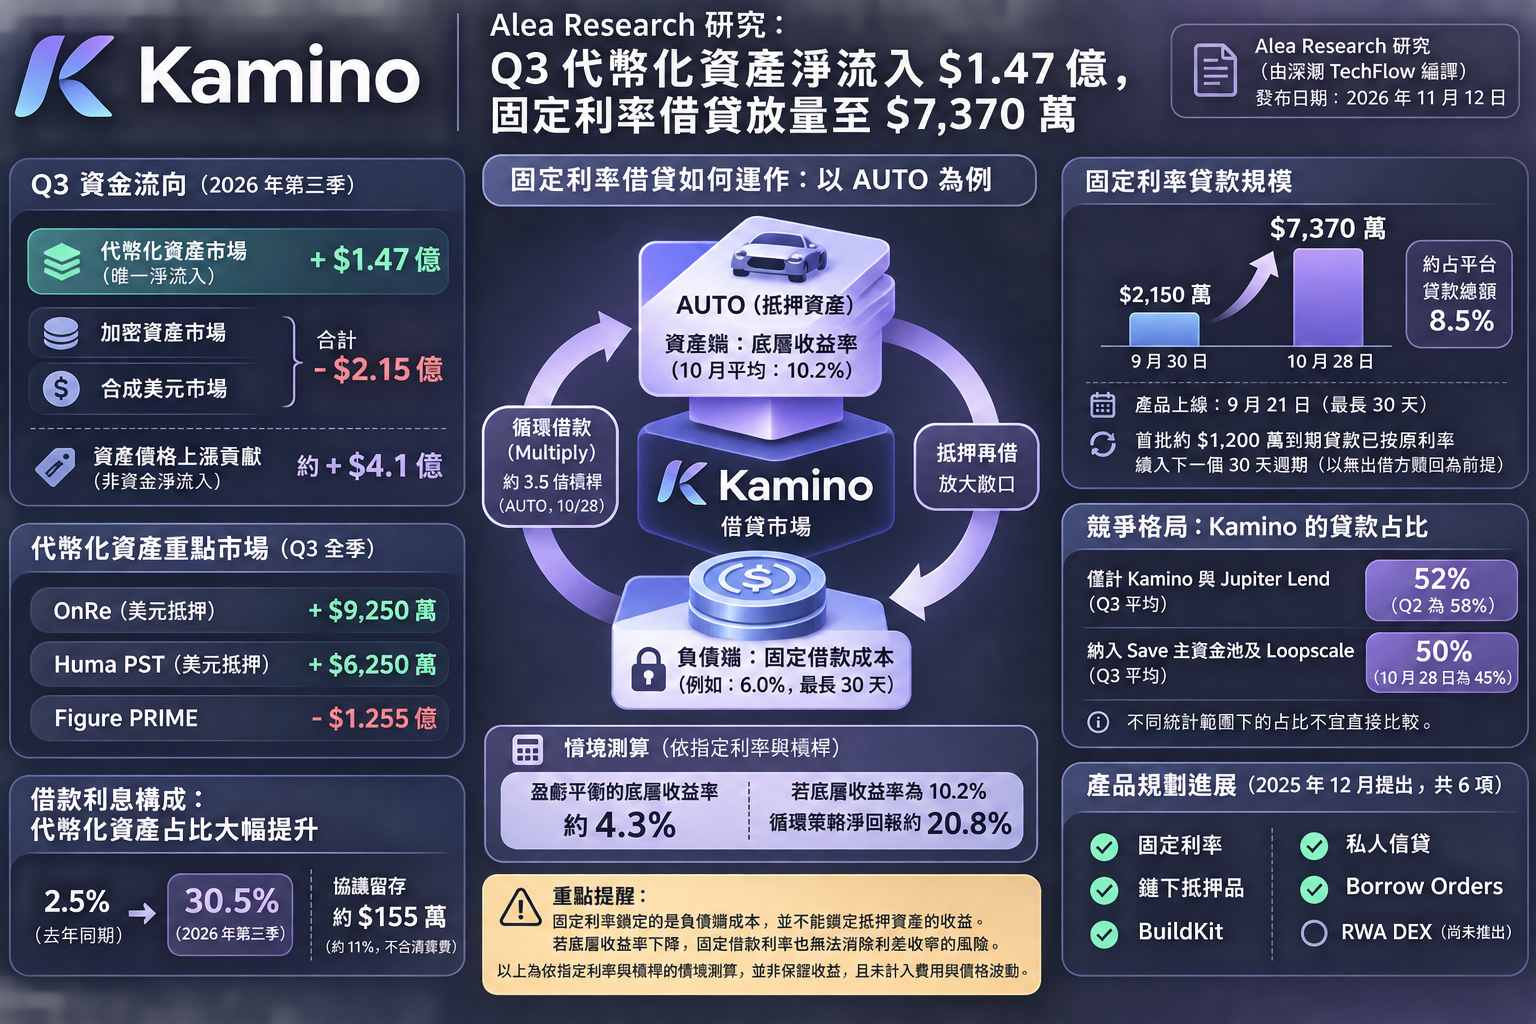
Alea Research 統計,Kamino 的代幣化資產市場在第三季淨流入 1.47 億美元,是平台當季唯一錄得淨流入的市場類型;加密資產與合成美元市場同期合計淨流出 2.15 億美元。另有約 4.1 億美元的資產價格上漲貢獻,不能與資金淨流入混為一談。
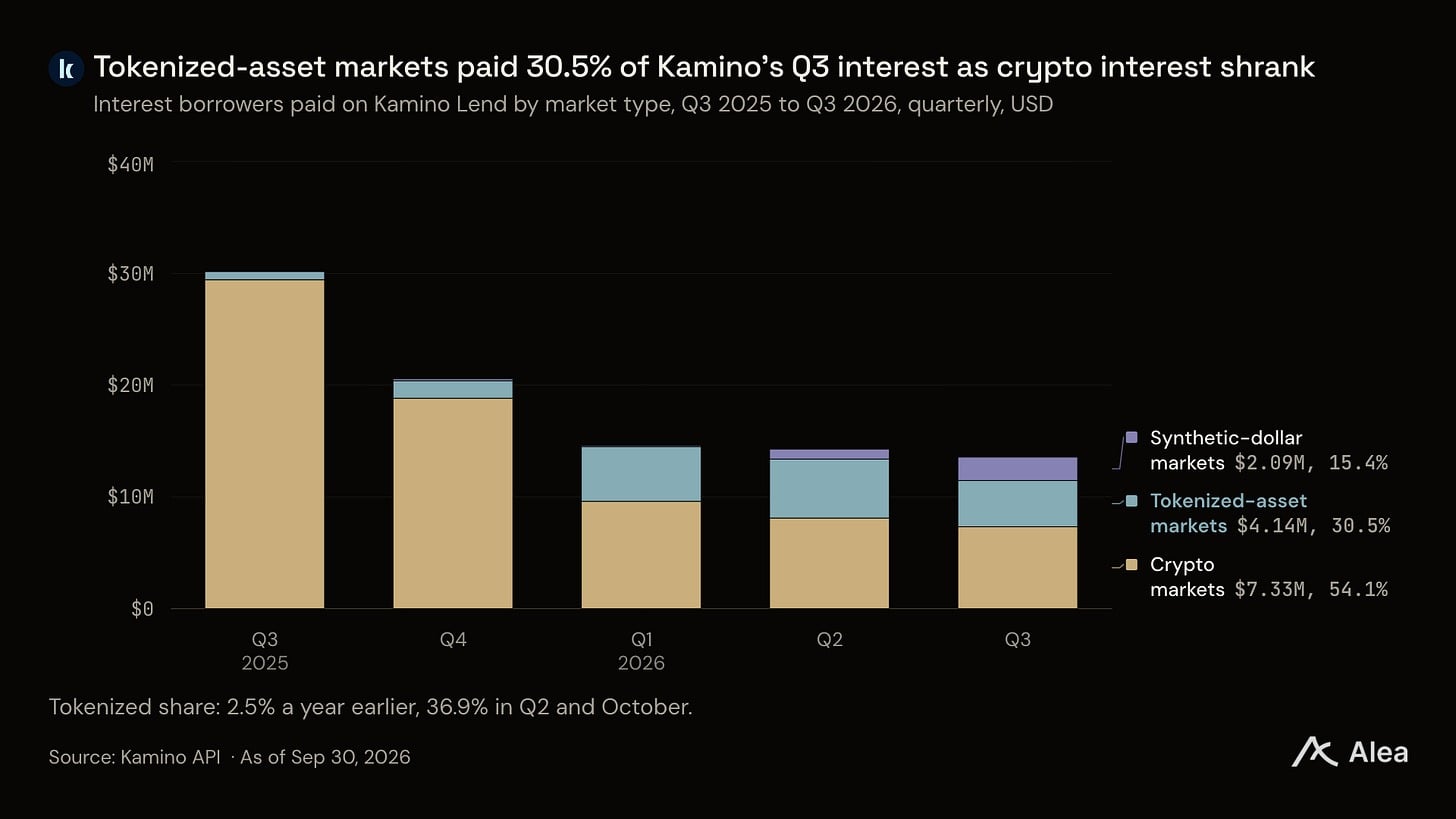
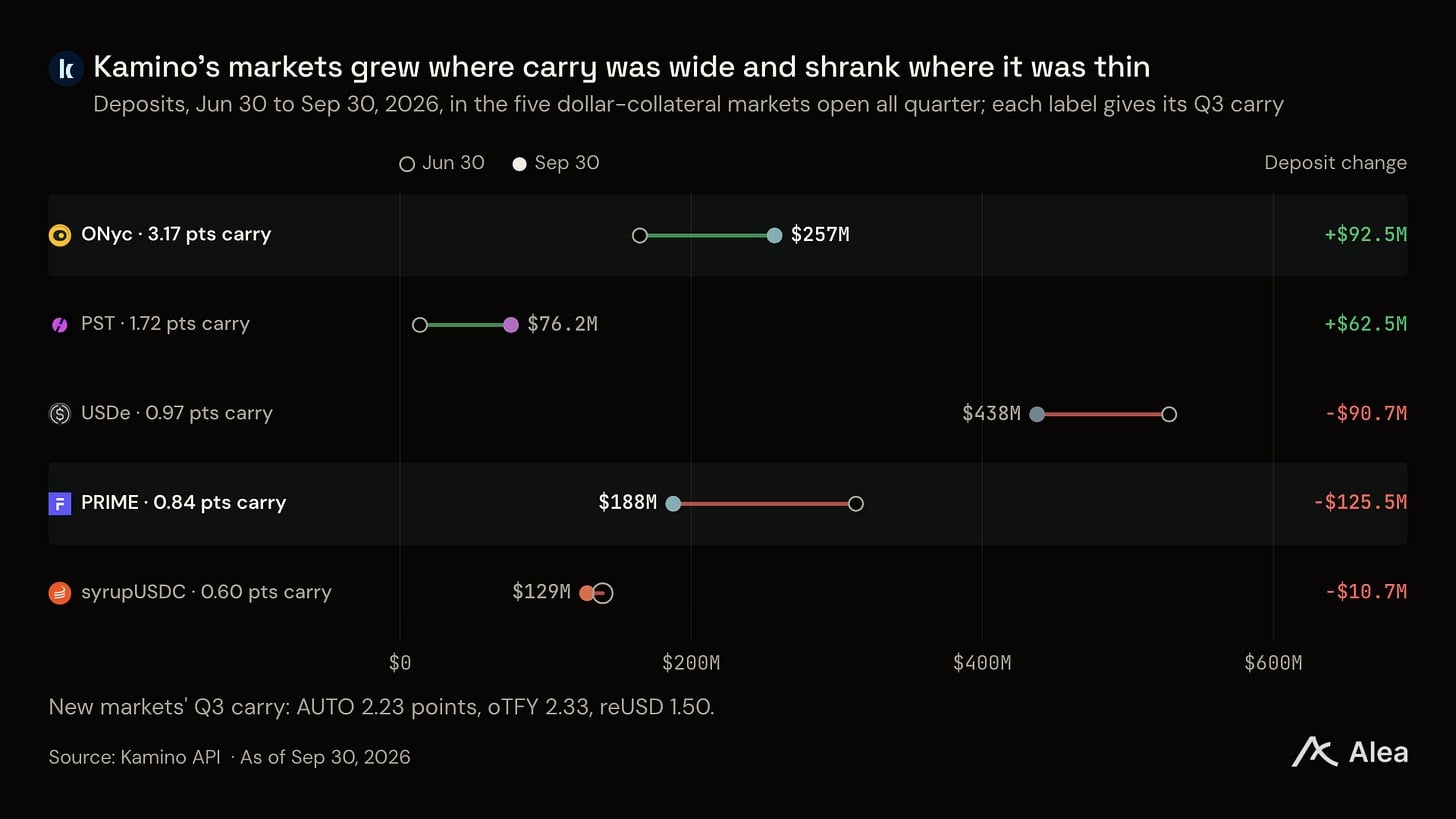
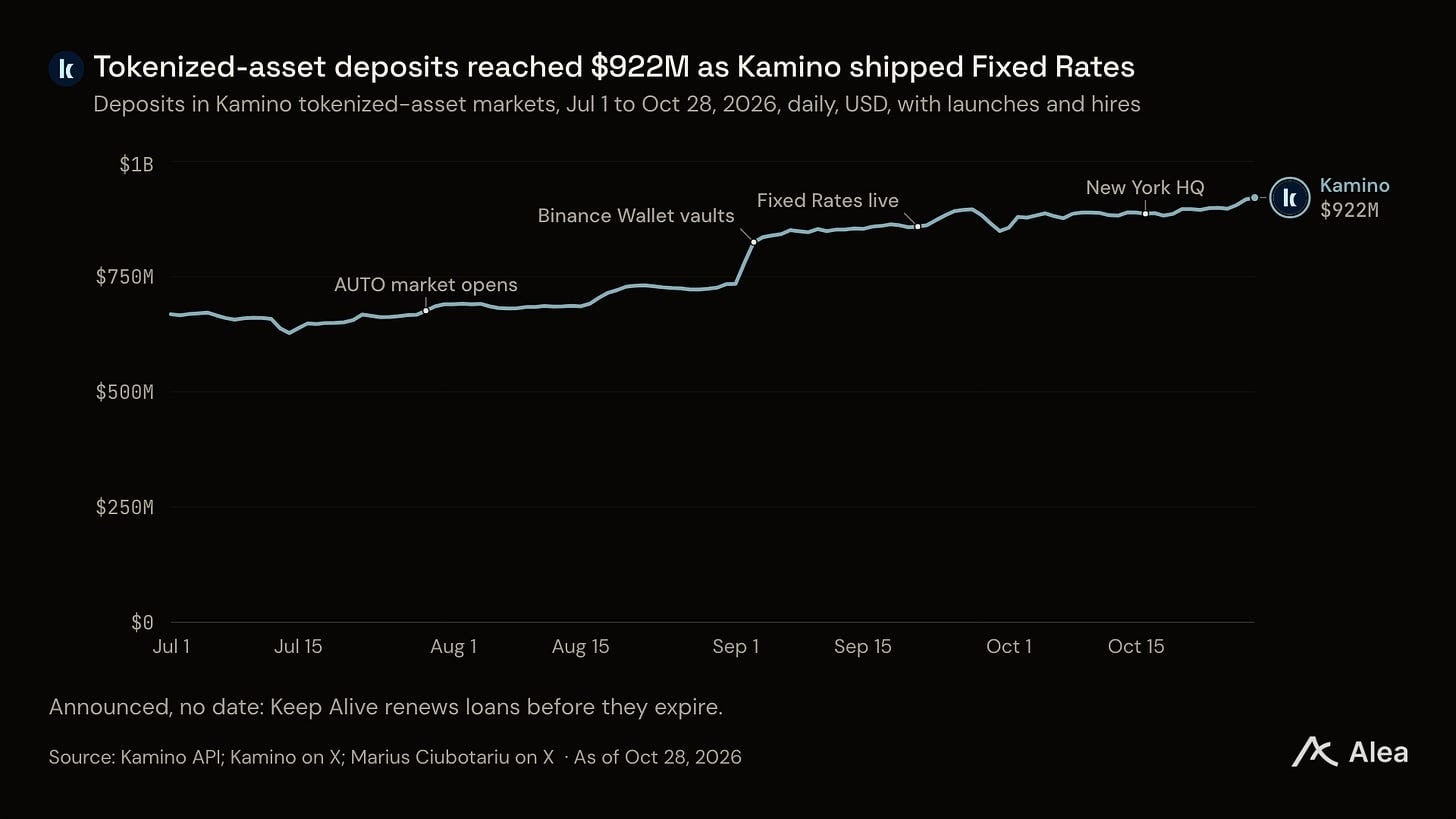
代幣化資產的淨流入中,1.34 億美元進入當季新開設的 10 個市場。就整季持續開放的美元抵押市場而言,OnRe 存款增加 9,250 萬美元,Huma 旗下 PST 增加 6,250 萬美元;Figure PRIME 則減少 1.255 億美元。研究指出,新增存款傾向流向抵押資產收益與借款成本之間利差較高的市場。
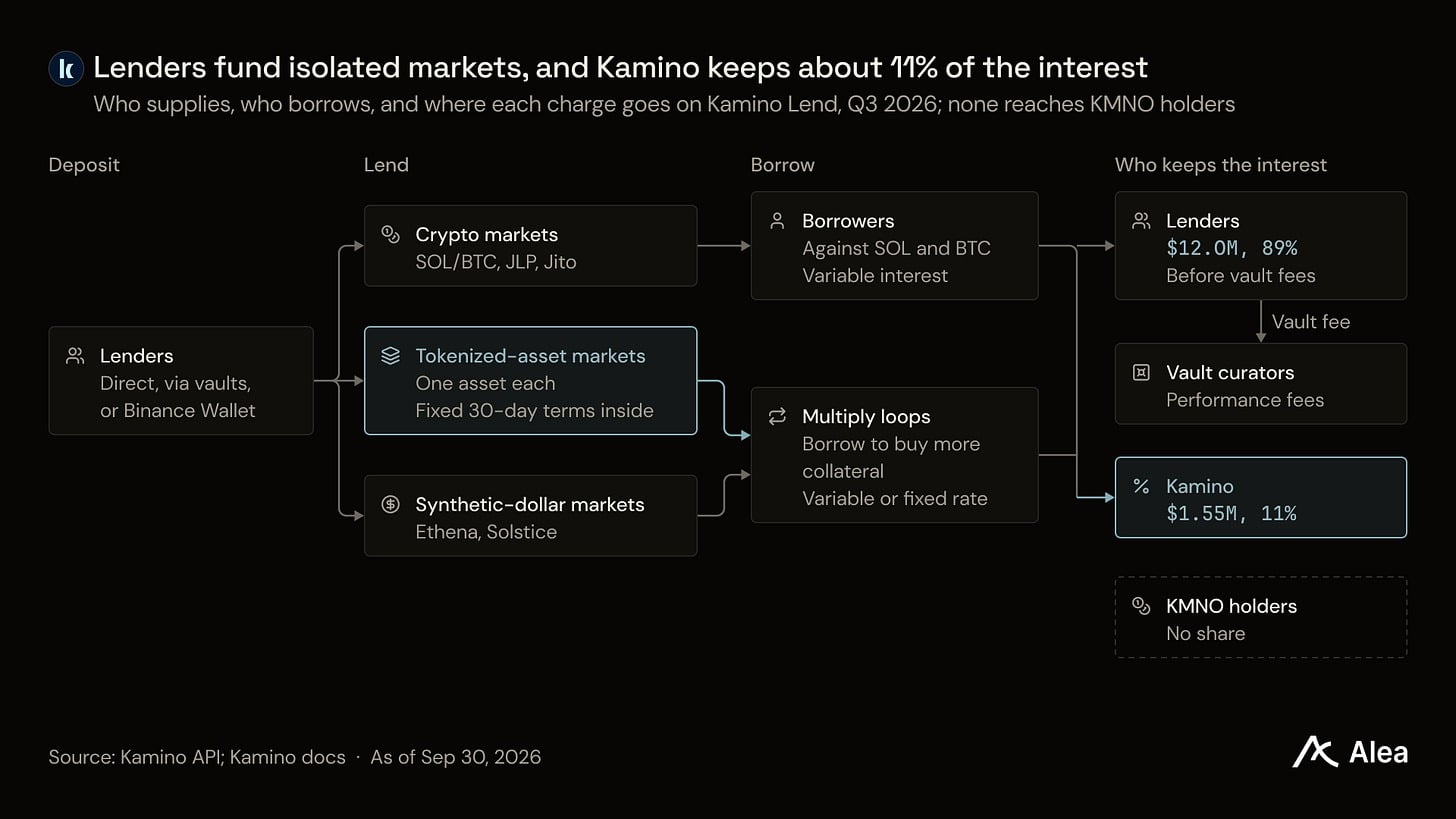
這種結構變化也反映在利息構成:代幣化資產市場占 Kamino 第三季借款利息總額的 30.5%,去年同期為 2.5%。Kamino 當季從借款利息中留存約 155 萬美元,與第二季的 161 萬美元接近;研究估計其留存比例約為 11%,該口徑不含清算費。這筆協議收入目前並未分配給 KMNO 持有者。
固定利率貸款如何運作
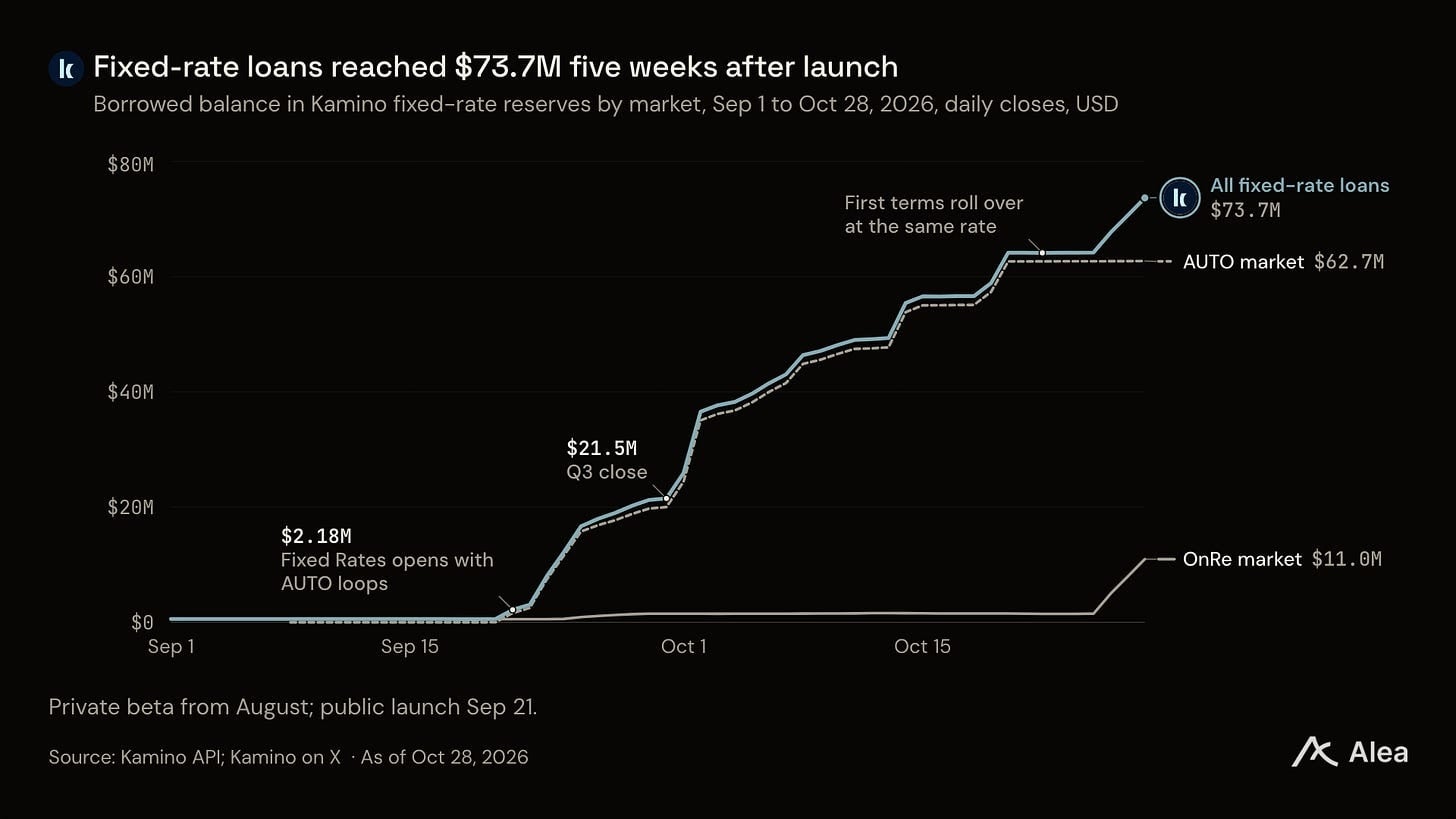
Kamino 於 9 月 21 日推出最長 30 天的固定利率借款。Alea Research 記錄的未償固定利率貸款,從 9 月 30 日的 2,150 萬美元增至 10 月 28 日的 7,370 萬美元,後者約占平台貸款總額的 8.5%。首批約 1,200 萬美元到期貸款已按原利率續入下一個 30 天週期;依產品機制,這種自動續期以沒有出借方提出贖回請求為前提。
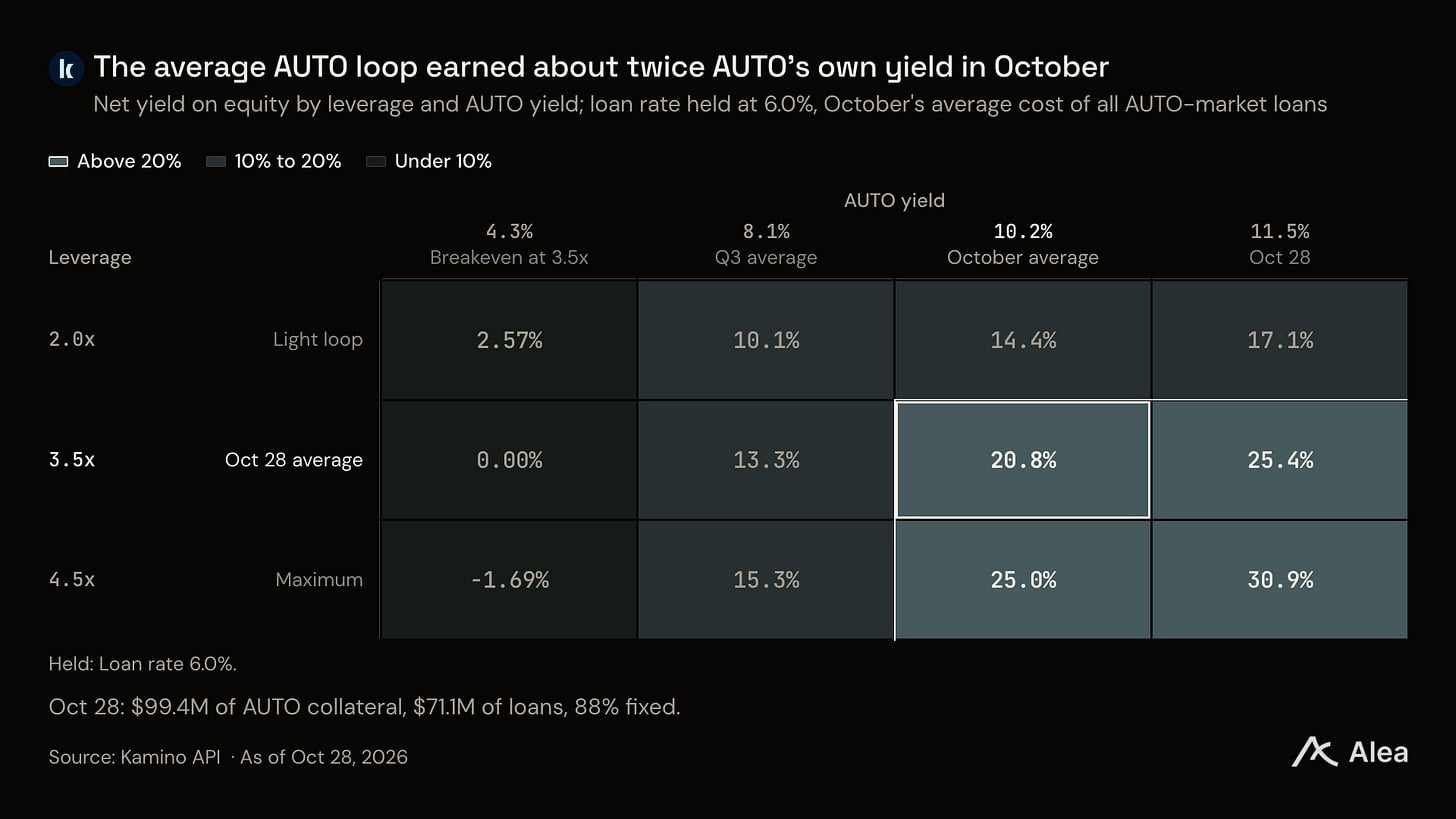
固定利率鎖定的是負債端成本,不是抵押資產的收益。以 Figure 的 AUTO 資產為例,研究記錄截至 10 月 28 日,其循環借款部位平均槓桿約 3.5 倍。若以 6.0% 借款成本估算,底層資產收益率的策略損益兩平點約為 4.3%;採用 AUTO 於 10 月的平均收益率 10.2%,模型計得循環策略淨回報約 20.8%。這是依指定利率與槓桿所作的情境測算,並非保證收益,且未計入費用與價格波動。若底層收益率下降,固定借款利率也無法消除利差收窄的風險。
競爭與後續觀察
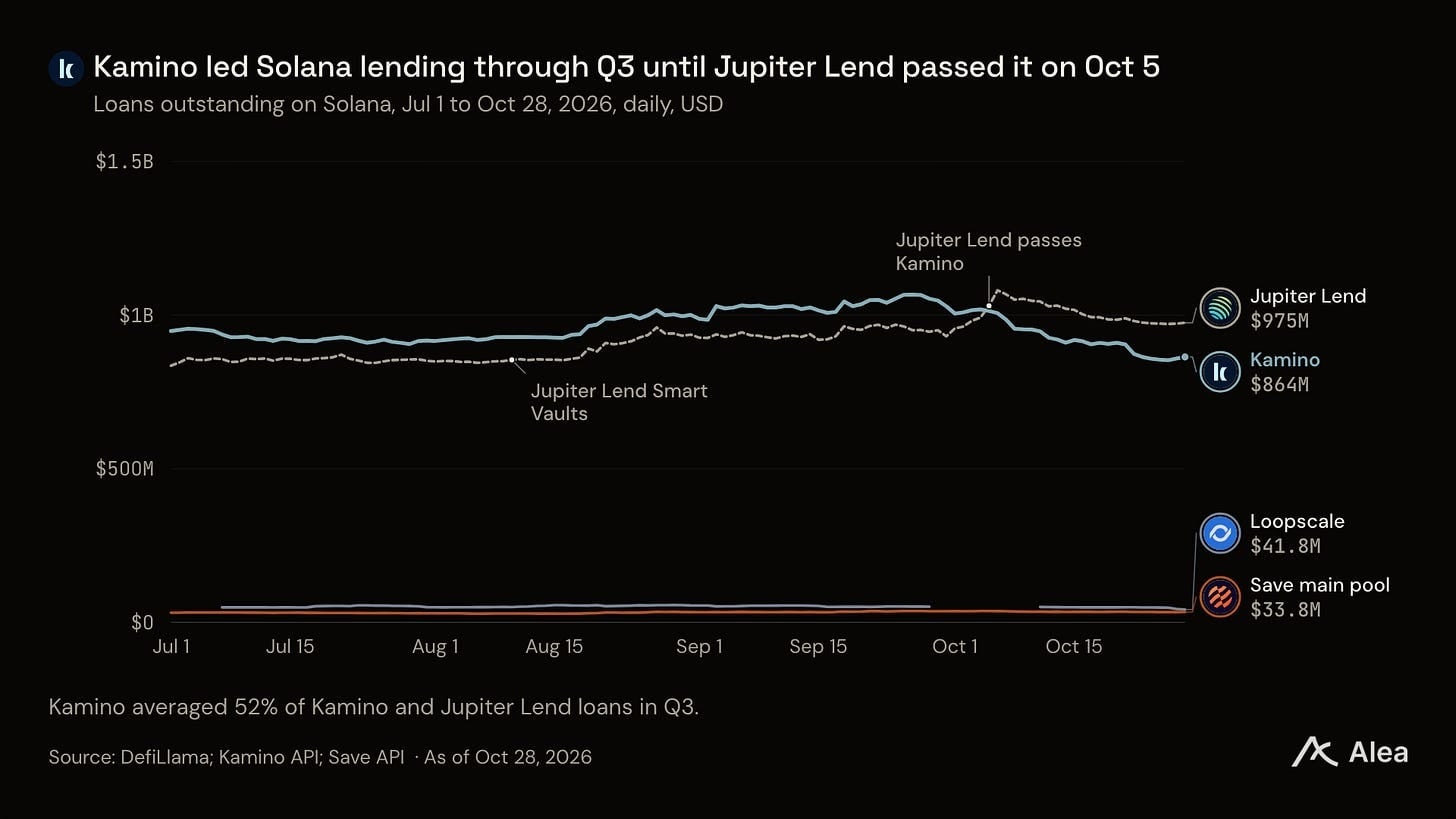
Alea Research 指出,Kamino 在 Solana 兩大借貸協議 Kamino 與 Jupiter Lend 的未償貸款合計中,第三季平均占比為 52%,低於第二季的 58%。若再納入 Save 主資金池及 Loopscale,第三季平均占比為 50%,至 10 月 28 日降至 45%。不同統計範圍下的占比不宜直接比較。
Kamino 於 2025 年 12 月提出的六項產品規劃,在原研究撰寫時已有五項落地,包括固定利率、鏈下抵押品、BuildKit、私人信貸與 Borrow Orders;RWA DEX 尚未推出。研究另以固定貸款規模及利率假設推算潛在協議收入,這類推估不應視為已實現收入。
研究揭露:Alea Research 表示,該報告並非付費或受委託撰寫;團隊成員可能持有文中相關代幣。以上為歷史研究資料整理,不構成投資建議。
原文來源:techflowpost.com(原文發布於 2026-11-12 09:57,UTC+8)