原文發表於 2026 年 4 月 27 日 18:03(UTC+8)。本文整理 Tom Dunleavy 對 DeFi 穩定幣存款利率的分析;以下事件損失、鏈上影響與估值參數均為原文所述,模型結果不代表市場公認的合理利率。
從上游資產到借貸市場的風險路徑
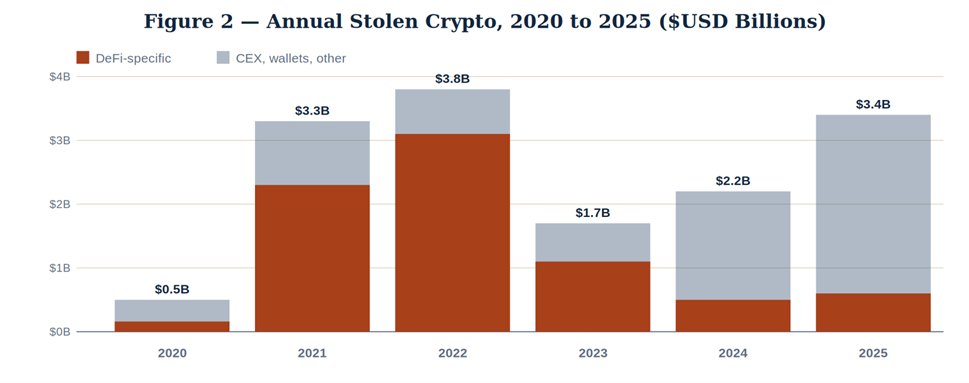
原文稱,4 月 18 日 KelpDAO 遭遇約 2.92 億美元攻擊後,被盜的 rsETH 被存入 Aave V3 作為抵押品,導致 Aave 產生約 1.96 億美元壞帳。這條路徑說明:借貸協議本身即使未被直接攻破,仍可能因接受上游協議的資產而承受損失。
依原文數據,Aave 總鎖倉價值在三天內由 264 億美元降至 179 億美元;其 USDC 借貸市場資金利用率曾連續四天達 99.87%,存款利率升至 12.4%。原文另稱,4 月 1 日 Drift Protocol 遭攻擊,損失約 2.85 億美元,並將事件歸因於針對管理員私鑰的社交工程攻擊。兩起事件的損失合計為 5.77 億美元。這些數字描述的是不同協議、不同指標,不能直接視為 USDC 存款人的實際損失率。
作者如何估算所需收益率
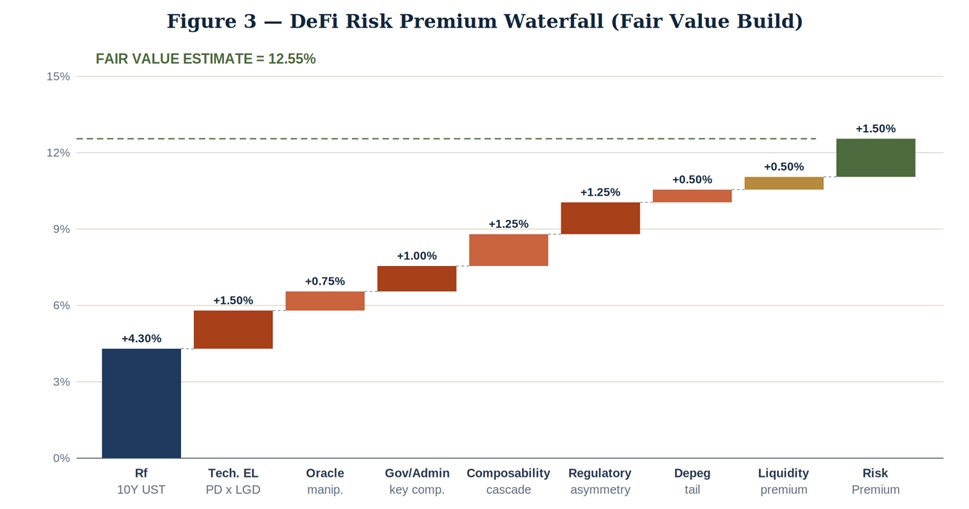
原文借用債券定價框架:收益率=無風險利率+預期損失+風險溢價+流動性溢價;其中預期損失由違約機率乘以違約損失率估算。作者認為,DeFi 還須考慮智能合約漏洞、預言機或治理攻擊,以及跨協議、跨鏈資產的連鎖風險。
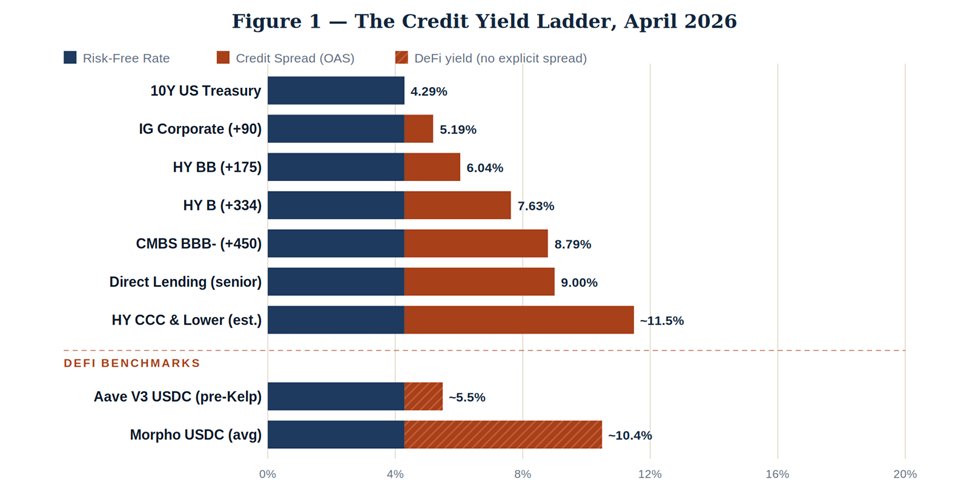
作者以 2026 年 4 月的 10 年期美國公債收益率約 4.30% 為起點,加入預期損失 1.50%、預言機風險 0.75%、治理與管理員私鑰風險 1.00%、跨協議風險 1.25%、監管風險 1.25%、穩定幣脫錨風險 0.50%、流動性溢價 0.50%,以及另一項風險溢價 1.50%,得出 12.55% 年化收益率。這是作者對特定 USDC 借貸情境設定參數後的估值,並非鏈上直接觀測值;以 10 年期公債對照可隨時存取的存款,也有期限不匹配的限制。
原文另以估計的年化違約機率 1.5%–2.0% 和極端攻擊下 90% 的違約損失率,推算年化預期損失為 1.35%–1.80%。這是依賴假設的前瞻估計,不能把少數重大事件的損失,直接當作所有 DeFi 存款的長期違約機率。
對讀者而言,檢視存款利率不能只看掛牌年化數字:還需追查抵押品來自哪些協議、是否經過跨鏈橋、清算與預言機如何運作,以及發生損失時由誰承擔。原文主張 5% 左右的 USDC 存款利率可能不足以補償這些風險;是否如此,仍取決於具體市場的資產路徑、保障機制與估值假設。