原文由 imToken 撰寫,於 2026 年 11 月 12 日刊出。本文依當時資訊整理;文中尚未發生的關網與技術路線,均屬當時的計畫或研究方向。
過去,以太坊主網的高 Gas 成本,促使不少協議自建 L2 或將業務搬往 Rollup。原文觀察到,隨著主網使用成本下降,部分團隊開始重新計算獨立營運一條鏈的成本,以及跨鏈對流動性與使用體驗的影響。這是部分協議的架構選擇變化,不是 L2 全面退場。
為何有協議選擇主網?
ENS Labs 曾在 2024 年規劃以專用 ZK Rollup「Namechain」承載 ENSv2。原文指出,ENS 共同創辦人 Nick Johnson 於 2026 年 2 月宣布停止開發 Namechain,改將 ENSv2 直接部署於以太坊主網;他給出的理由是 L1 擴容速度超出兩年前預期。據 ENS Labs 披露,隨著 Gas Limit 提高,ENS 域名註冊的平均 Gas 成本在此前一年下降約 99%,由接近 5 美元降至不足 0.05 美元。若主網已能以較低成本完成業務,自建 L2 還須額外負擔節點、橋接、跨鏈解析、審計與維運。
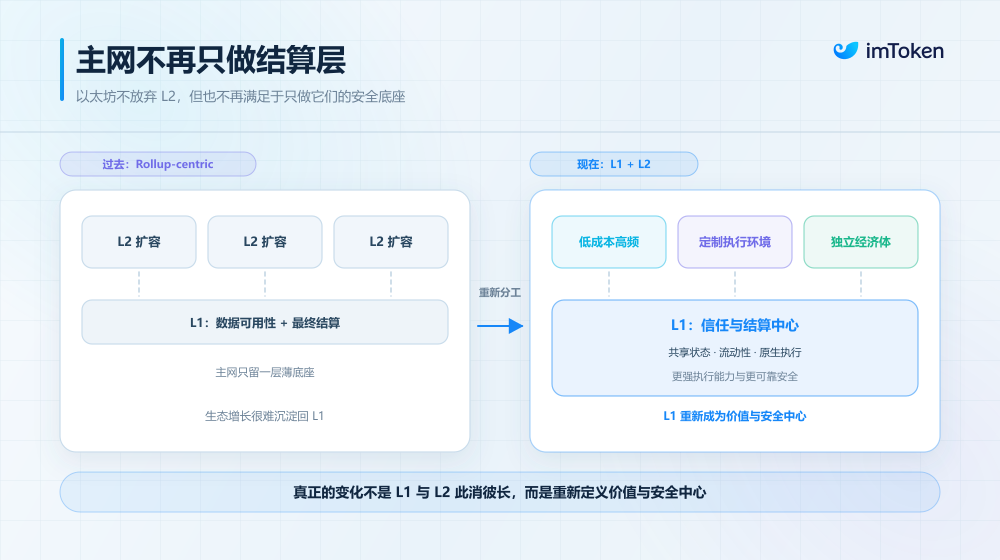
Synthetix 則在 2025 年 6 月提出 L2 帶來流動性碎片化與基礎設施不穩定等問題,並於同年 12 月在主網啟動新一代永續合約交易所。原文另列舉 Trueo、ShapeShift、Superseed 與 Nillion 在 2026 年宣布或啟動的主網遷移、產品轉向與原有 L2 淘汰計畫;各項進度與原因並不相同,不能概括為所有協議都在撤離 L2。
獨立 L2 的營運壓力也值得區分。據原文,Blast 於 2026 年 10 月 2 日宣布停止營運,所述理由是維護成本超過收入,且看不到可靠的經濟可持續路徑;Abstract 當時則宣布計畫於同年 12 月 15 日關閉網路。原文指出,Abstract 雖已接入超過 144 個應用、吸引超過 40 萬用戶,仍面臨流動性不足等挑戰。這些個案說明,擁有一條鏈與建立可持續的營運模式是兩回事。
資產與狀態留在 L1,執行放在哪裡?
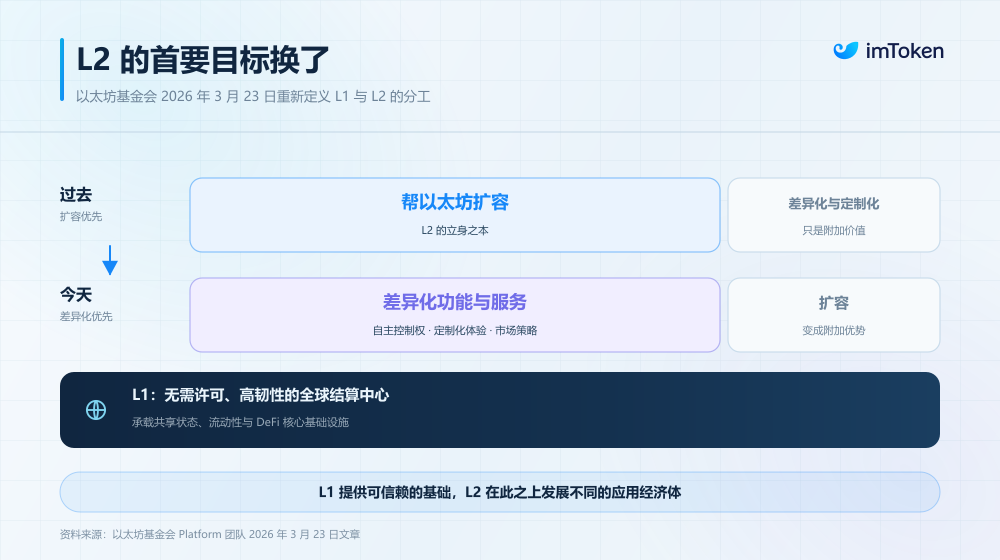
原本的 Rollup 分工是由 L1 提供安全、資料可用性與最終結算,L2 承擔低成本執行。但原文引述 ETHBEAT 截至 2026 年 11 月收錄的資料指出:數十條不同類型 L2 中,僅個位數達到 Stage 2;Base、Arbitrum One 與 OP Mainnet 等主要 Rollup 仍處於 Stage 1。這些分級描述的是當時的成熟度,不能直接等同於各網路的實際使用需求。
一種折衷架構,是把資產與關鍵狀態留在主網,將高頻計算交給其他執行環境。以原文介紹的 Synthetix 新交易所為例,使用者資產由以太坊 L1 合約託管,訂單由鏈下中央限價訂單簿撮合,結果再批次寫回主網。這減少了為交易速度而跨鏈轉移資產的需求,卻沒有消除鏈下系統的信任問題:原文指出,部分保證金管理仍依賴鏈下訂單簿,撮合系統本身也須接受檢視。
至於讓主網原生驗證 Rollup 執行結果的 Native Rollup,以及促進 Rollup 與主網同步互動的 Ethereum Economic Zone,原文均將其列為仍在研發或驗證的方向,而非已落地的解方。
低費用之下,如何理解 ETH 的價值?
EIP-1559 會銷毀交易的基礎費用,優先費用則支付給驗證者。交易成本下降,即使生態交易規模擴大,也不保證 ETH 銷毀量同步增加。原文因此提醒,不能只用過去的燃燒數據推導長期估值;它舉出 2022 年 Yuga Labs Otherdeed NFT 鑄造曾在單日帶來約 1.8 億美元手續費燃燒,說明高燃燒量也可能與階段性投機活動有關。
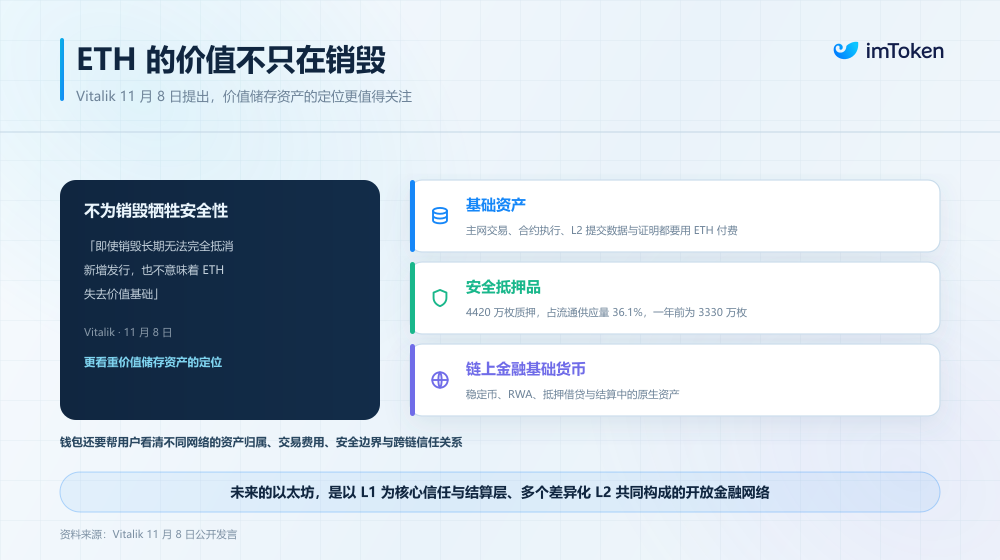
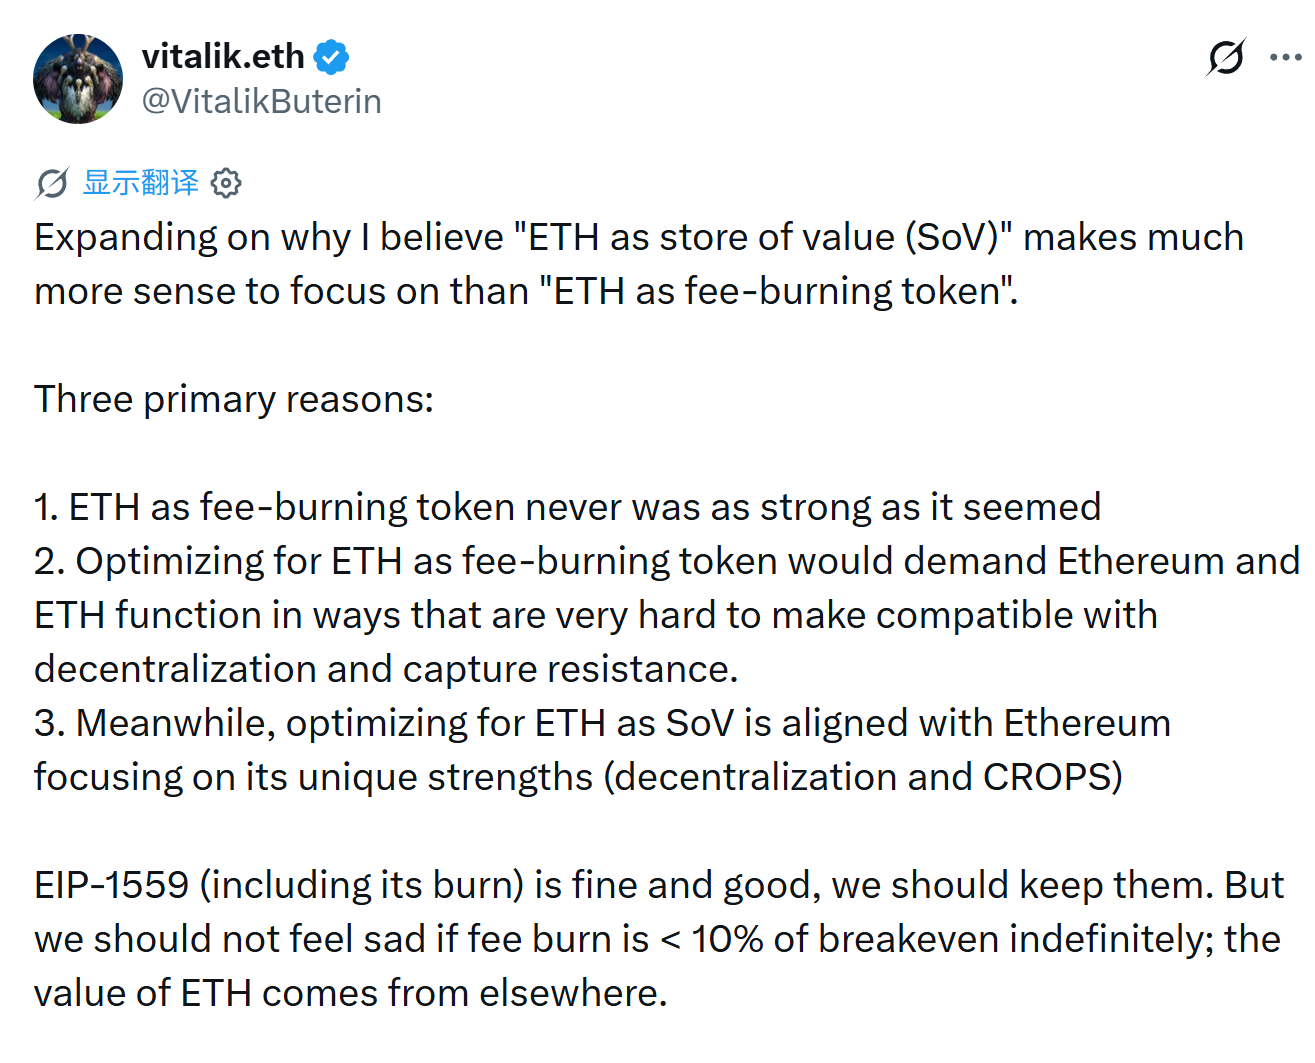
原文轉述 Vitalik Buterin 的觀點:EIP-1559 與燃燒機制仍應保留,但 ETH 的長期定位不宜只繫於手續費收入。他更重視以太坊的去中心化,以及抗審查與抗控制、開源、隱私和安全等特性。依此框架,主網能否承載關鍵資產與結算、在擴容時維持可信賴性,以及 ETH 作為 Gas 資產、PoS 抵押品和鏈上金融資產的用途,都是討論價值時需要分開檢視的因素;原文並未提供可據此計算 ETH 價格的估值模型。
主網回歸的個案,顯示協議正在依安全、流動性、成本與執行需求重新選擇架構。對高頻交易、遊戲、隱私計算或需要自主執行環境的應用,L2 仍可能有其位置。
原文來源:techflowpost.com(原文發布於 2026-11-12 09:19,UTC+8)